世帯年収800万のリアル!手取り・生活レベルと貯金できない落とし穴
「世帯年収800万円」と聞くと、多くの人が生活にゆとりがあるアッパーミドル層をイメージするかもしれません。国税庁や厚生労働省の各種統計を見ても、平均年収を大きく上回るポジションに位置しており、世間一般ではいわゆる「勝ち組」の入り口と見なされるケースが目立ちます。
しかし、家計相談の現場や当事者への取材を重ねると、聞こえてくるのは「まったく贅沢ができない」「毎月の貯金すらままならない」という切実な悲鳴です。額面の華やかさとは裏腹に、税金や社会保険料の負担増、教育費や住宅ローンの重圧、各種公的支援の所得制限が重なり、家計が構造的な圧迫を受けている実態が浮かび上がってきます。2026年の最新経済状況と制度設計を踏まえ、世帯年収800万円のリアルな家計の内情を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収800万円の実質的な年間手取り額は約590万〜640万円であり、片働きか共働きかによって手取り額に約40万〜50万円の格差が生じる。
- 要点2:児童手当の所得制限撤廃(高校生年代まで拡充)の一方で、高校授業料無償化など依然として所得制限の境界線に直面しやすい。
- 要点3:見栄や教育課金による生活水準のインフレを放置すると、年収800万円であっても「貯蓄ゼロの家計破綻予備軍」に転落するリスクがある。
【データで判明】世帯年収800万円の割合と「勝ち組」言説の実態
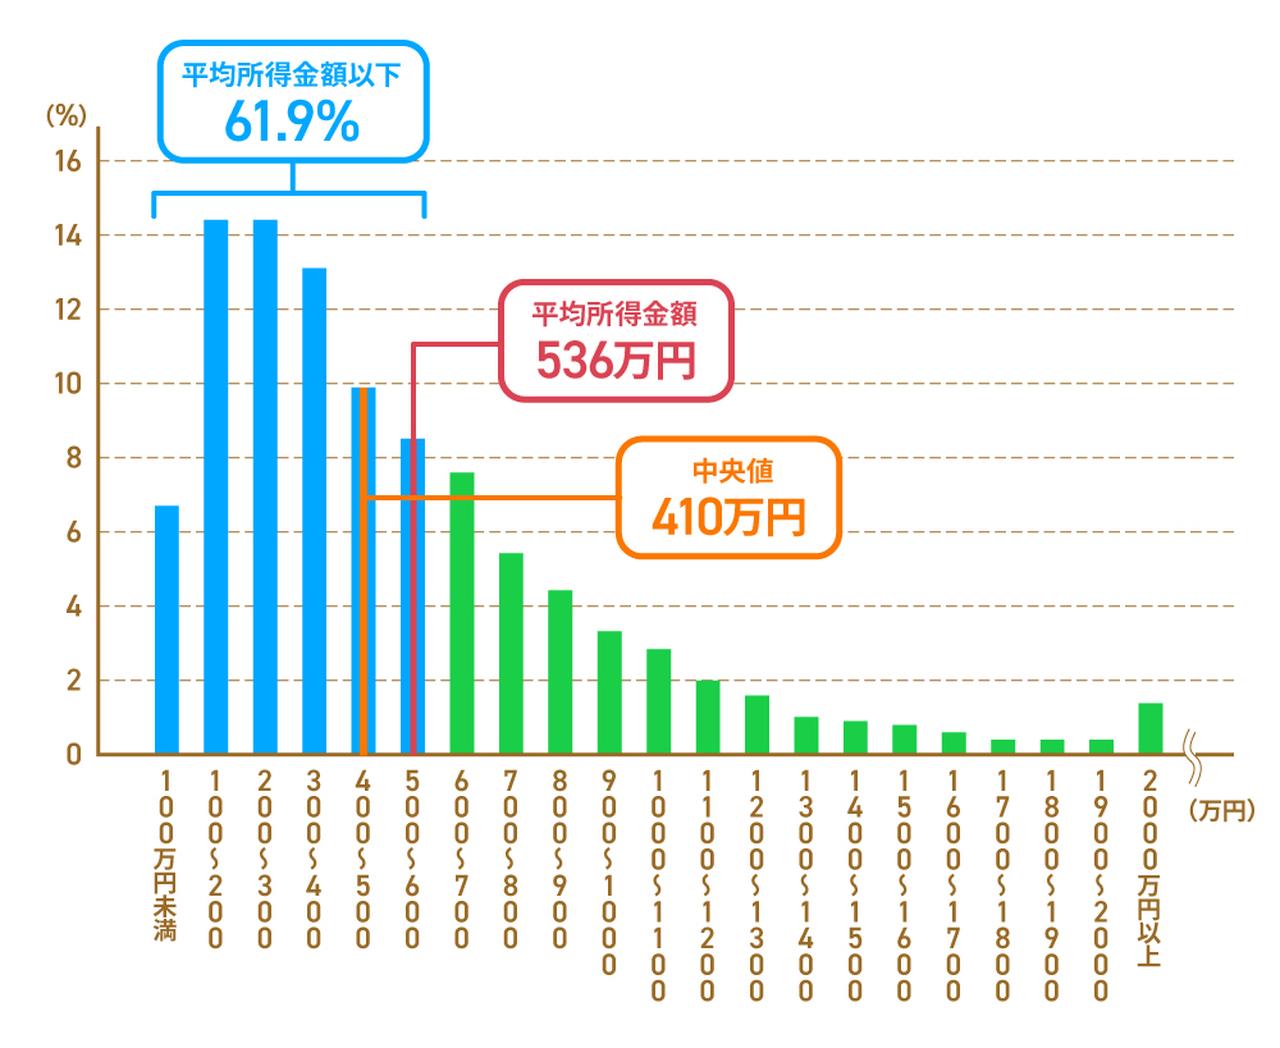
厚生労働省が公表している「国民生活基礎調査」などの公的データをもとに推計すると、世帯年収800万〜900万円未満の世帯割合は約5.5%〜6.0%に位置します。年収800万円以上の世帯全体を合算すると、全世帯の上位およそ25%前後に収まります。
四分位で言えば上位4分の1に属するため、統計上は間違いなく中堅上位層です。特に20代〜30代の子育て世代において世帯年収800万円に到達している世帯は、同世代の中では上位10〜15%程度に限られるため、周囲から「勝ち組」と称賛されるのも無理はありません。
しかし、当事者の実感値との間には大きな乖離が存在します。物価高や社会保険料率の高止まりが続く現在、800万円という額面から天引きされる金額は年々重くなっており、「富裕層のようなゆとり」を感じられる水準からは程遠いのが客観的な事実です。

片働きと共働きで激変する手取り額と税金・社会保険料の格差
世帯年収800万円を語るうえで絶対に見落としてはならないのが、「片働き(1人で800万円)」と「共働き(夫婦それぞれ400万円など)」の決定的な違いです。日本の所得税は累進課税制度を採用しているため、1人に所得が集中する片働き世帯ほど税率が高くなり、手取り額が目減りします。
さらに、社会保険料(健康保険・厚生年金・雇用保険)や各種控除の適用範囲が異なるため、同じ「世帯年収800万円」であっても可処分所得には年間で数十万円規模の開きが生じます。
| 項目 | 片働き(夫800万・妻0円) | 共働き(夫400万・妻400万) | 編集部の見解・評価 |
|---|---|---|---|
| 年間手取り額 | 約590万〜605万円 | 約630万〜645万円 | 共働きの方が手取りで年約40万円多い |
| 月額手取り目安 | 約38万〜40万円(+賞与) | 約42万〜44万円(+賞与) | 毎月のキャッシュフローに明確な差が出る |
| 税金・社会保険料負担 | 約195万〜210万円 | 約155万〜170万円 | 基礎控除や給与所得控除を2人分活用できる |
| 高校無償化の判定 | 世帯主1人の所得で判定(制限に抵触しやすい) | 夫婦合算課税額で判定(自治体ごとに要確認) | 国の支援金判定基準(年収約910万円未満)の境界線上 |
このように、同じ「世帯年収800万円」でも、内訳が共働きか片働きかによって家計の余力は大きく異なります。共働きであれば税制上の優遇をデュアルで受けられる一方、片働き世帯は高所得者向けの累進課税と社会保険料の負担が重くのしかかります。
【生活レベルの実態】家賃相場から子育て費用・貯金額のリアル
世帯年収800万円における月々の手取り額は約40万円前後(ボーナス別)です。この予算感で都内および近郊エリアに住む子育てファミリーがどのような生活を送っているのか、費目別の内訳を見ていきます。
住居費に関して、適正な家賃相場は手取り月収の25〜30%程度(12万〜15万円)とされています。しかし、首都圏の賃料高騰が続く中、ファミリー向けの2LDK〜3LDKを借りようとすると16万〜18万円前後に達することも珍しくありません。この時点で手取りの4割近くが住居費に消えることになります。
金融広報中央委員会の家計調査データを参照すると、世帯年収800万円クラスの平均貯蓄額は約1,000万〜1,300万円、中央値では600万〜800万円程度が標準的なラインです。ただし、この数値は住宅購入前の世帯や退職金控除を控えた高年層も含んでおり、子育て真っ最中の30〜40代に限ると「貯蓄が300万円未満」という世帯が少なからず存在します。
2026年時点の制度環境として、児童手当は所得制限が撤廃され、高校生年代まで月額1万円(第3子以降は月額3万円)が支給される枠組みが定着しています。これにより、以前のような「高年収ゆえに児童手当を全額カットされる」という理不尽さは解消されました。しかし、それを相殺する勢いで食費や日用品、子どもの習い事や通信費が上昇しており、手取りの増加を実感しにくい家計環境が続いています。
一般に知られていない盲点と「貯金できない」3つの心理的落とし穴
「世帯年収800万円もあるのに、なぜか毎月カツカツで貯金ができない」と悩む家庭には、共通する3つの構造的トラップが存在します。
1. 「自分たちは中流の上」という心理的インフレとプチ贅沢の常態化
年収800万円に達すると、無意識のうちに「100円ショップを避けてデパ地下や成城石井で買い物をする」「週末の外食で単価を気にしない」「季節ごとのレジャーや旅行を惜しまない」といった小さな贅沢が習慣化します。一つひとつの支出は数千円から数万円であっても、チリも積もれば月間5万〜8万円の使途不明金となり、貯蓄原資を確実に削り取ります。
2. 周囲に合わせた「教育課金」のエスカレーション
アッパーミドル層が多く暮らす地域に住むと、周囲の教育熱に引っ張られ、中学受験塾や英語・プログラミング教室などの月謝負担が跳ね上がります。子ども1人あたり月5万〜10万円の教育費がかかるケースも多く、子どもが2人いれば教育費だけで手取りの3割近くに達します。
さらに見過ごせないのが高校授業料無償化(高等学校等就学支援金)の所得制限です。国の基準では年収約910万円未満が対象ですが、片働き世帯で配偶者控除や各種控除の状況によっては、年収800万円台後半で支援額が減額または対象外となるケースがあり、私立高校進学時に年間数十万〜百万円単位の学費負担がダイレクトにのしかかります。
3. 固定費の「ボーナス払い依存」という構造リスク
手取り月額の不足分を年2回のボーナスで補填する家計管理も危険な落とし穴です。「ボーナスで住宅ローンの一部を払う」「ボーナスで車検や大型家電の買い替え、旅行代を賄う」という構造にしてしまうと、企業の業績悪化や評価減によって賞与がカットされた瞬間、一気に赤字家計へと転落します。
世帯年収800万のマンション購入と住宅ローン借入額の限界ライン
世帯年収800万円の世帯が直面する最大のファイナンシャルイベントが、マイホームの購入です。金融機関の審査基準上、年収800万円であれば最大で6,000万〜7,000万円超の住宅ローン借入が可能と診断されるケースが多々あります。
しかし、「借りられる額」と「安全に返せる額」は根本的に異なります。
住宅ローンの健全な返済負担率(手取り年収に対する年間返済額の割合)は20〜25%以内が鉄則です。手取り年収600万円の世帯であれば、年間返済額は120万〜150万円、すなわち月々の返済額は10万〜12.5万円が安全圏となります。
これを現行の金利水準で逆算すると、適正な借入額の目安は4,200万〜4,800万円、頭金を含めても物件価格5,500万円前後が無理のない上限ラインです。都心部や人気エリアの新築タワーマンションなど、7,000万〜8,000万円台の物件にペアローンを組んでフルローンで購入した場合、金利上昇や将来の修繕積立金増額に対応できず、家計破綻の危機に瀕するリスクが極めて高くなります。

【実態検証】利用者の生の声と家計相談の現場から見えた本音
大手家計相談サービスや大手ネットコミュニティに寄せられた、世帯年収800万円世帯のリアルな声を取材・検証すると、華やかな数字の裏にある複雑な心情が浮かび上がります。
都内のIT企業に勤務する40代男性(片働き・子ども2人)は、自らの家計状況について次のように手記を寄せています。
「20代の頃は年収800万といえば何不自由ないセレブだと思っていました。しかし実際に到達してみると、手取りは月40万を切る月もあり、郊外のマンションローン14万円、管理費・修繕積立金4万円、子どもの塾代で8万円が固定で消えます。残りの14万円で食費、光熱費、通信費、保険料を賄うと、貯金に回せるお金は小銭程度しか残りません」
一方、都内在住の30代共働き夫婦(夫450万・妻350万・子ども1人)からは、次のような実感が語られました。
「共働きなので手取りは月44万円ほどあり、日々の生活で困ることはありません。ただ、お互いに『これだけ働いているのだから』と平日デリバリーを頼んだり、タクシー移動を気軽に使ったりしてしまい、気がつくと年間で50万円も貯蓄できていませんでした。共働きの落とし穴は、夫婦それぞれの財布がブラックボックス化して浪費に気づかない点にあります」
現場の証言が物語るのは、年収の絶対額ではなく、「支出のコントロール能力と家族間での金銭的透明性」こそが家計の命運を分けているという事実です。
【プロの結論】資産形成を加速させる人と家計崩壊を招く人の決定的な違い
家族社会学および行動経済学の知見から分析すると、世帯年収800万円という立ち位置は、周囲との比較によって消費を加速させる「見栄の罠」に最も陥りやすい階層です。資産を着実に築いて富裕層へステップアップできる世帯と、年収が高いまま貧困化する世帯には明確な境界線が存在します。
健全な資産形成を成功させるための判断基準は以下の通りです。
【資産形成を加速できる世帯の特徴】
・手取り額を基準に生活費を設計し、固定費を徹底的に抑えている。
・マイホーム購入時、借入可能額ではなく「月12万円以下の返済」に収まる物件を選ぶ。
・夫婦間で家計口座を一元化し、先取り貯蓄(月収の15〜20%)を自動化している。
・子どもの教育費に上限予算(聖域化しないライン)を設定している。
【危険信号!家計崩壊を招きやすい世帯の特徴】
・額面800万円の感覚で消費し、年収倍率8倍以上の住宅ローン(6,500万円超)を組んでいる。
・共働きでお互いの使途を把握しておらず、ボーナス全額を生活費やローン返済に充当している。
・「周囲がやっているから」という理由で、私立進学や習い事への過剰投資を続けている。
・「いつでも稼げる」と過信し、生活防衛資金(半年分の生活費)を確保していない。
【世帯年収800万円】に関するよくある質問(FAQ)
Q1:世帯年収800万円でマイカーを所有するのは厳しいですか?
A1:住居費や教育費のバランス次第ですが、十分に維持可能です。ただし、車両本体価格が高額な輸入車や大型SUVを新車フルローンで購入すると、月々のローンや維持費(駐車場代、ガソリン代、自動車税、保険料)で月5万〜8万円の圧迫要因となります。中古車の現金購入や、維持費の安いコンパクトカー・軽自動車を選ぶことが資産防衛の鉄則です。
Q2:共働きで世帯年収800万円の場合、どちらかが仕事を辞めても生活できますか?
A2:現在の生活水準を維持したまま片働きに移行するのは極めて危険です。例えば夫400万円・妻400万円の世帯で妻が退職した場合、手取りは年約630万円から約310万円へと半減します。住宅ローンの返済や固定費が破綻する恐れがあるため、事前に生活水準をダウンサイジングできるかシミュレーションすることが不可欠です。
Q3:2026年現在、高校授業料無償化の対象になりますか?
A3:国の就学支援金制度(年収約910万円未満が目安)の対象内となるケースが多いですが、判定基準は「課税標準額」です。片働きでふるさと納税や医療費控除などを適切に活用していない場合や、共働きで合算所得が高い場合には、一部支援金の減額や私立高校向けの加算対象から外れる可能性があるため、お住まいの都道府県の独自基準を必ず確認してください。
まとめ:ゆとりに惑わされず着実な資産形成を築くために
世帯年収800万円は、日本の平均を上回る立派な経済基盤であり、生活を安定させるための十分なポテンシャルを秘めています。しかし、税負担の重さや各種制度の境界線、そしてアッパーミドル層特有の消費トラップに無自覚であれば、どれだけ働いても手元に資産は残りません。
「世帯年収800万円=勝ち組」という周囲の幻想に惑わされず、まずは実質的な手取り額を正しく把握することが第一歩です。住宅ローンや教育費を身の丈に合わせて最適化し、先取り貯蓄と新NISAなどを活用した長期分散投資を淡々と実行することこそが、真の経済的自由と家族の安心を手に入れるための唯一の道筋となります。 (出典: 世帯 年収 800 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。