コンビニのみずほ銀行手数料を無料にする裏ワザと2026年最新ルール
深夜や休日にふと立ち寄ったコンビニで現金を引き出した際、画面に表示された「手数料330円」の文字に思わずため息をついた経験はないでしょうか。日常的な買い物感覚で月に数回利用するだけで、年間数千円から1万円以上もの現金が無自覚に口座から消えていく計算になります。
「コンビニでみずほ銀行の手数料が高すぎる」という声が広がる背景には、相次ぐ手数料改定と金融業界全体の構造変化が存在します。しかし、仕組みと特定条件を正しく把握していれば、コンビニATMの手数料を完全無料(0円)に抑える明確なルートが存在します。本稿では、大手コンビニ(セブン-イレブン、ローソン、ファミリーマート)各社や提携ATMにおける2026年最新の手数料体系を網羅し、損をしないための実践的な活用法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:通常時のコンビニATM手数料は平日昼間でも220円、夜間・土日祝日は330円が発生するが、特定の無料化条件が存在する。
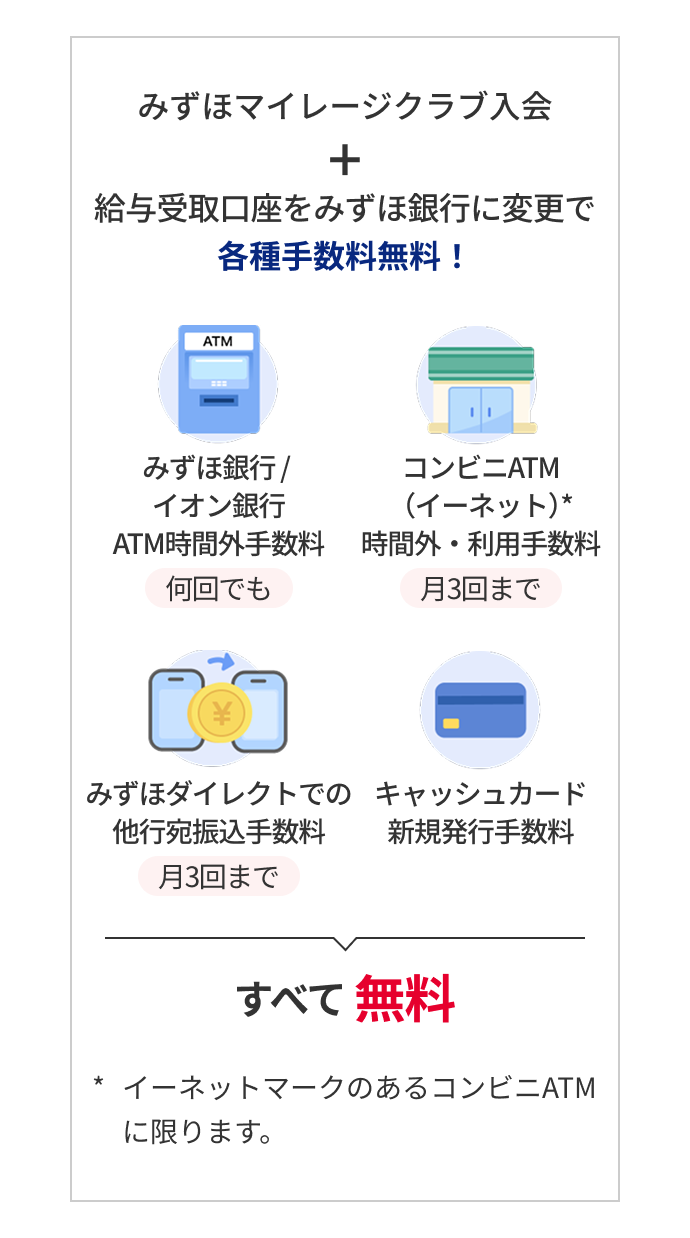
- 要点2:「みずほマイレージクラブ」の条件達成や「みずほダイレクト」の活用により、コンビニATM手数料を月最大3回まで無料化できる。
- 要点3:預け入れ(入金)にも引き出しと同額の手数料がかかるため、イオン銀行ATMの平日昼間無料枠などを併用する分散戦略が極めて有効。
セブン・ローソン・ファミマ徹底比較|2026年最新みずほ銀行ATM手数料
コンビニに設置されているATMは、設置母体となる提携企業ごとにサービス内容や提携形態が異なります。現在、みずほ銀行のキャッシュカードを利用できる主要なコンビニATMは、セブン-イレブン等に設置されたセブン銀行ATM、ローソンに設置されたローソン銀行ATM、そしてファミリーマート等に主に設置されているイーネット(E-net)ATMの3大ネットワークです。
まず把握すべきなのは、優遇措置を適用しない場合の標準手数料です。平日昼間の時間帯であっても220円(税込)、平日夜間や土日祝日は330円(税込)の利用手数料が設定されています。引き出しだけでなく、現金の「預け入れ(入金)」時にも同一の手数料が発生する点には細心の注意を払う必要があります。
| 対象ATM/提携先 | 平日 8:45〜18:00 | 平日 夜間・早朝 | 土曜日・日曜日・祝日 |
|---|---|---|---|
| セブン銀行ATM (セブン-イレブン各店舗等) | 220円(税込) | 330円(税込) | 330円(税込) |
| ローソン銀行ATM (ローソン各店舗等) | 220円(税込) | 330円(税込) | 330円(税込) |
| イーネットATM (ファミリーマート各店舗等) | 220円(税込) | 330円(税込) | 330円(税込) |
| イオン銀行ATM (ミニストップ・イオン店頭) | 0円(平日昼間無料提携) | 110円〜220円(時間帯別) | 110円〜220円(時間帯別) |
表から明らかな通り、3大コンビニATMでは手数料設定が一律である一方、ミニストップなどに設置されているイオン銀行ATMは提携内容が異なり、平日昼間(8:45〜18:00)であれば引き出し手数料が0円で利用できます。身近な生活動線にどの店舗があるかを知るだけでも、手数料防衛の第一歩となります。

みずほマイレージクラブ無料条件の全貌|コンビニ手数料を0円にする方法
通常利用では必ず発生するコンビニATM手数料ですが、みずほ銀行の会員制サービス「みずほマイレージクラブ(MMC)」を活用することで、イーネット・セブン銀行・ローソン銀行の利用手数料を月最大3回まで無料にすることが可能です。
無料特典を獲得するための基本前提は、インターネットバンキングサービスである「みずほダイレクト」の契約・利用です。その上で、以下のいずれかの条件を満たすことでステージに応じた手数料優遇が適用されます。
- 給与の受け取り実績:みずほ銀行口座を勤務先の給与振込口座に指定(通帳に「給与振込」または指定電文で入金)。
- 資産残高の基準達成:預金残高や投資信託、NISA口座等の預り資産残高が合計30万円以上または500万円以上の判定ラインを満たす。
- キャッシュレス・カード決済の実績:「みずほマイレージクラブカード(クレジットカード)」の月間利用、または「J-Coin Pay」口座へのチャージ実績がある。
- 住宅ローン・各種ローンの利用:みずほ銀行で住宅ローンなどを借入中である場合。
判定条件をクリアすると、翌々月の1ヶ月間、コンビニATMでの引き出しおよび預け入れにかかる利用手数料が月1回〜最大3回まで完全無料となります。「みずほダイレクトアプリ」を開くだけで、今月自分が何回無料枠を残しているかがリアルタイムで確認できるため、事前に残数をチェックしてからコンビニへ向かう習慣が定着すれば、手数料の持ち出しをゼロに抑え込めます。
【実態検証】「手数料が高すぎる」利用者の生の声と現場目線で見えたリアル
「給料日前でお金をおろそうとしたら、缶コーヒー3本分以上の330円が引かれていた」
SNSや各種コミュニティ掲示板には、コンビニATMを利用したユーザーからの切実な声が数多く投稿されています。特に金曜日の夜間や日曜日など、プライベートで急な現金が必要になった場面での心理的ダメージは極めて大きいのが現実です。
編集部が実施したATM利用実態のヒアリング取材でも、以下のような現場のリアルが浮き彫りになりました。
「飲み会の会費が急きょ現金払い指定になり、近くのセブン-イレブンに駆け込んで引き出したら夜間手数料330円。キャッシュレス決済なら1円もかからないのに、現金を手に入れるためだけに約3%以上の目減りを喰らった気分だった」(都内勤務・20代会社員)
「自分のお金を自分の口座から出し入れするだけなのに、預け入れでも手数料を取られるのは納得がいかない。入金時に220円引かれたときは二度と使わないと誓った」(自営業・40代)
取材データが物語るのは、多くの利用者が「銀行口座=無料でお金を預け・引き出せる場所」という昭和・平成期の感覚のままコンビニATMを利用し、予期せぬ出費に直面しているという事実です。金融サービスを有料インフラとして捉え直し、意識的に無料枠を管理するリテラシーが現代の生活防衛には不可欠となっています。

一般に知られていない盲点とネットの誤解|預け入れ・利用可能時間の罠
ネット上の情報やSNSでは、コンビニATMに関する誤解が散見されます。無駄な出費やトラブルを避けるために、必ず押さえておくべき代表的な盲点を検証します。
1. 「入金(預け入れ)なら手数料はタダ」という思い込み
他行の一部口座では預け入れ無料のケースが存在しますが、みずほ銀行のコンビニATM預け入れは引き出しと同額の手数料が発生します。平日の昼間でも220円、時間外や土日祝日は330円が差し引かれた金額が入金されます。「硬貨や紙幣をとりあえず口座に入れておこう」と軽い気持ちでコンビニATMを利用すると、入金金額が目減りする致命的なミスに繋がります。
2. コンビニATMの稼働時間とメンテナンス停止の罠
「コンビニだから24時間いつでも使える」という認識も危険です。セブン銀行やローソン銀行、イーネットともに原則24時間稼働していますが、毎週土曜日の22:00〜翌日曜日8:00、および第1・第4土曜日の21:00〜翌日曜日8:00など、みずほ銀行側の定期システムメンテナンス時間帯はキャッシュカード取引が一切行えません。月曜日の早朝(7:00前)も取り扱い開始時間が制限される場合があるため、深夜・早朝の利用には事前の時間確認が必須です。
3. ミニストップ(イオン銀行ATM)の盲点
前述の通り、イオン銀行ATMは平日昼間の引き出しが0円ですが、提携時間外(平日夜間・土日祝日)は110円〜220円の手数料が発生します。3大コンビニの330円よりは割安ですが、完全に無料ではない点を見落とさないようにしてください。
なぜ値上げされたのか?みずほ銀行ATM手数料改定の理由と金融界の構造変化
みずほ銀行をはじめとする大手メガバンクがコンビニATM手数料の引き上げや無料条件の厳格化を進めた背景には、深刻なコスト構造の悪化と金融政策の転換があります。
全国のコンビニに設置されたATM端末の維持・管理には、専用通信回線の維持費、警備会社による現金輸送費、強固なセキュリティ対策、新型紙幣への対応改修など、年間数百億円規模の膨大な維持管理コストがかかり続けています。長引いた超低金利環境下において、銀行側がこれらのコストを全額肩代わりして「無料」で提供し続けるビジネスモデルは完全に限界を迎えたのです。
また、日本政府が推進するキャッシュレス決済比率の引き上げ(2025年以降の目標達成)に呼応し、銀行側も「現金の流通量を減らし、デジタル取引(みずほダイレクトやJ-Coin Pay等)へ利用者を誘導する」という明確なインセンティブ設計を行っています。つまり、ATM手数料の値上げは単なるサービス改悪ではなく、「現金を動かす物理インフラにかかる正当なコストを利用者が負担する」という金融業界の構造的転換を意味しています。
行動経済学の視点で見れば、手元に現金がない状態でコンビニに立ち寄る行為は「緊急性の高さから手数料に対する感覚が麻痺する」というバイアスを生み出します。銀行の手数料体系を理解することは、自らの無意識な浪費行動を是正する契機にもなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コンビニATMの利用に関して、家計管理の観点から推奨できる行動パターンと、見直すべき危険な利用パターンを以下に明示します。
- コンビニ利用に向いている人(損失ゼロを維持できる人):
- みずほダイレクトを登録し、給与受取口座の指定や残高条件で月間無料枠を毎月確保している人。
- アプリで無料回数の残枠を把握した上で、計画的に月1〜2回の現金引き出しで済ませている人。
- 日中の行動圏内にミニストップやイオンがあり、イオン銀行ATM(平日昼間0円)を使いこなせる人。
- コンビニ利用を即座に見直すべき人(年間で大損するリスクが高い人):
- 給与振込等の優遇条件を設定せず、都度払い(220円〜330円)で引き出している人。
- 「数百円くらいなら」と、金曜深夜や休日に少額(数千円程度)を頻繁に引き出す人。
- コンビニATMで現金の預け入れ(入金)を行い、手数料を引かれている人。
【コンビニでみずほ銀行 手数料】に関するよくある質問(FAQ)
Q1:みずほ銀行のコンビニATM手数料が無料になる条件を一番簡単に達成する方法は?
A1:最も手軽で永続的な方法は、勤務先の給与振込口座にみずほ銀行を指定し、「みずほダイレクト」の利用登録を行うことです。これだけでみずほマイレージクラブの対象となり、コンビニATMの利用手数料が月1回(条件により月最大3回)無料になります。給与振込が難しい場合は、預かり資産残高30万円以上を維持する方法が現実的です。
Q2:セブン-イレブンで夜間や土日に現金を引き出した場合の手数料はいくらですか?
A2:みずほマイレージクラブの無料枠を利用しない場合、平日の18:00以降および土曜日・日曜日・祝日の終日は330円(税込)の手数料がかかります。
Q3:コンビニATMで小銭(硬貨)の預け入れや引き出しはできますか?
A3:セブン銀行、ローソン銀行、イーネットの各コンビニATMでは、硬貨の取り扱いは一切できません(紙幣のみ対応)。硬貨の入出金を行いたい場合は、みずほ銀行の店頭窓口や硬貨対応の店舗内ATMを利用する必要があります。
Q4:みずほ銀行のアプリから無料回数の残りを確認できますか?
A4:確認可能です。「みずほダイレクトアプリ」にログイン後、マイレージクラブのステージ情報や優遇特典の利用可能残回数が表示されます。利用前に確認することで無駄な手数料支払いを防げます。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の金融環境において、コンビニATMの利用手数料は「知っている人だけが0円で回避し、無計画な人ほど重いコストを支払わされる」という二極化が進んでいます。1回あたり220円〜330円という金額は、預金金利が上昇局面にあるとはいえ、普通預金利息を遥かに上回る重大な損失です。
みずほマイレージクラブの無料条件を整備する、平日昼間のイオン銀行ATMを活用する、あるいはキャッシュレス決済を主軸にして現金を扱う頻度そのものを減らすといった防衛策を講じることが重要です。自らの生活スタイルに合ったルールを設定し、無駄な手数料を徹底して排除していきましょう。 (出典: コンビニでみずほ銀行 手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。