中古マンションのローン金利2026|変動と固定の損得と審査の罠
日本銀行による金融政策の修正と利上げ局面が定着した2026年、中古マンションの購入を検討する一次取得層が直面しているのが「住宅ローン金利の選択」という重い現実です。東日本不動産流通機構(レインズ)の「月例マーケットウォッチ」をはじめとする最新の市況データによると、金利先高観や国際情勢の変動を受けて中古マンションの市場在庫数は増加傾向に転じており、価格交渉の余地が生まれる一方で、毎月のローン返済負担のシミュレーションは極めてシビアな見直しを迫られています。
「0.3%〜0.4%台の超低金利で変動を組むべきか、それとも将来の上昇リスクを避けて固定を選ぶべきか」――。ネット上には断片的な情報が溢れ、築年数ごとの審査基準の壁やリノベーション費用の組み込み方など、中古特有の落とし穴を見落としたまま契約直前で頭を抱える買い手も少なくありません。本稿では、大手金融機関やネット銀行の最新データ、現場のファイナンシャルプランナーや不動産鑑定士への取材知見を基に、2026年に後悔しない住宅ローン選択の決定打を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利上昇局面でも変動と固定の金利差は約1.0%〜1.4%前後開いており、リスク許容度と完済までの期間設計が勝敗を分ける。
- 要点2:中古マンション特有の「築年数による法定耐用年数制限」や「新耐震・旧耐震の区分」が借入可能年数や金利優遇幅を直接左右する。
- 要点3:本体価格だけでなく「リノベーション一体型ローン」の活用可否や、物件価格の6〜9%に及ぶ諸費用を含めた総支払額での比較が不可欠。
【2026年最新金利動向まとめ】中古マンション住宅ローン金利相場と金融機関の最新勢力図
2026年現在における中古マンション住宅ローン金利相場は、メガバンクの短期プライムレート連動型とネット銀行各社のシェア争いによって、複雑な階層構造を形成しています。金融機関の店頭表示金利(基準金利)から、個人の属性や物件の担保価値に応じて差し引かれる「金利引き下げ幅(優遇幅)」を適用した後のメガバンク住宅ローン実行金利は、変動金利型で概ね0.4%台後半〜0.6%台前半、全期間固定金利型(35年)では1.8%台〜2.1%台のレンジで推移しています。
一方で、実店舗を持たずコスト競争力に長けたネット銀行おすすめ住宅ローン市場では、依然として0.3%台後半〜0.4%台を打ち出す金融機関が存在し、手厚い疾病保障を標準付帯させることで差別化を図っています。ただし、中古マンションの場合は新築と異なり「物件の担保評価」が厳格に審査されるため、パンフレット上の最優遇金利がそのまま適用されるとは限りません。
| 金利タイプ・取扱機関 | 実質実行金利相場(2026年水準) | 中古マンション購入時の主な特徴 | 編集部の見解・総合評価 |
|---|---|---|---|
| ネット銀行(変動金利) auじぶん、住信SBIなど | 年0.38% 〜 0.55% | 手厚いがん団信が無料付帯。審査手続きは完全オンラインだが書類要件が厳格。 | 初期コストを抑え、かつ借入期間中の金利変動リスクを資金力で吸収できる層に最適。 |
| メガバンク・大手地銀(変動) 三菱UFJ、三井住友、みずほ等 | 年0.48% 〜 0.65% | 不動産仲介会社との提携ローン(提携枠)が多く、物件担保評価の柔軟性と実行スピードが高い。 | リノベ工事を含む複雑な契約や、築年数の古い物件の融資を通したい場合に頼りになる選択肢。 |
| フラット35(固定金利) 住宅金融支援機構 | 年1.85% 〜 2.10% ※リノベ割適用で当初引き下げ有 | 借入期間中の返済額が完全確定。物件の技術基準適合(適合証明書)が必須。 | 将来の教育費や家計支出を固定化したい世帯向け。「フラット35リノベ」との併用で妙味。 |
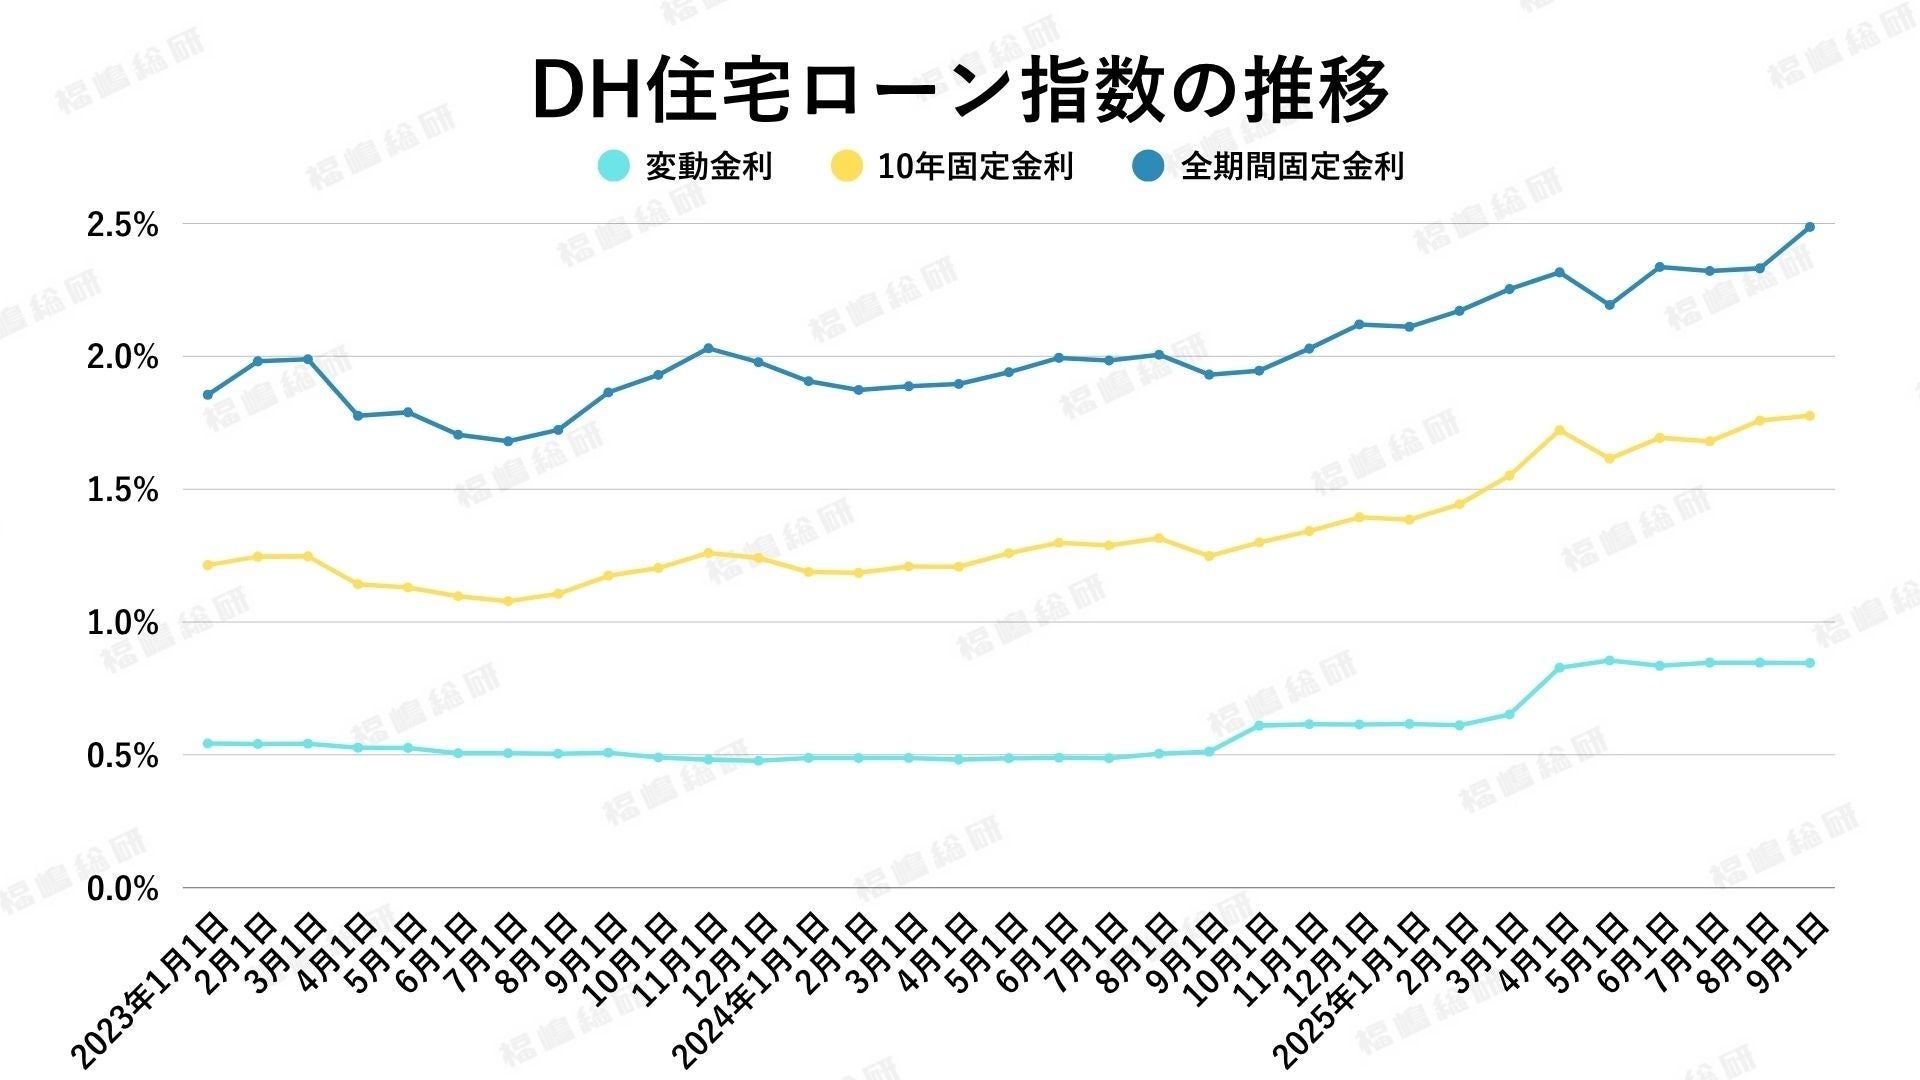
【徹底検証】変動金利と固定金利の比較|金利上昇局面で本当に得なのはどっち?
住宅購入検討者が最も悩む「変動金利と固定金利のどちらが得か」という問いに対する結論は、単なる表面金利の比較ではなく、「借入残高の減るスピード」と「金利上昇スピード」の力関係によって決まります。
仮に借入額4,500万円・借入期間35年で試算した場合、変動金利(年0.50%)の当初毎月返済額は約11.6万円、全期間固定金利(年1.90%)の場合は約14.6万円となり、月々約3万円、年間で約36万円のキャッシュフロー差が生じます。この「毎月3万円の差額」を単に生活費として消費するのではなく、繰り上げ返済用資金や新NISA等の運用に回して手元流動性を確保できる世帯であれば、仮に将来金利が1%程度上昇したとしても、借入初期に元金を急ピッチで減らせる変動金利の優位性は揺らぎません。
しかし、ここで警戒しなければならないのが「5年ルール・125%ルール」の誤解です。多くの主要銀行(※一部ネット銀行を除く)では、金利が上がっても5年間は毎月の返済額を据え置き、6年目の見直し時も前回の1.25倍までしか返済額を上げないルールが採用されています。一見すると安心に見えるこの制度ですが、急激な金利上昇が起きた場合、返済額の内訳が「利息ばかり」になり、最悪の場合は利息が返済額を上回る「未払利息」が発生して元金がまったく減らない構造的リスクを内包しています。
さらに、金融機関が提示する中古マンション金利優遇条件も重要な比較ポイントです。「給与振込口座の指定」「証券口座やクレジットカードの開設」といった基本要件に加え、近年は物件の省エネ基準適合(ZEH水準や省エネリノベ)を満たすことで金利が年0.05%〜0.15%優遇されるプログラムが増加しています。金利タイプを選ぶ際は、目先の安さだけでなく、自身が満たせる優遇条件と将来の金利耐性を冷静に秤にかける必要があります。
【実態検証】築年数住宅ローン審査影響と団信・諸費用のリアル
中古マンションの融資審査において、新築と決定的に異なるのが「物件の法定耐用年数」と「耐震基準の境目」です。鉄筋コンクリート(RC)造のマンションの法定耐用年数は47年と定められており、多くの金融機関は「完済時年齢」だけでなく「耐用年数 - 築年数 = 借入可能期間」という基準を用いて審査を行います。例えば築35年の物件を購入する場合、原則的な計算では「47 - 35 = 12年」しか組めない計算になりますが、大手メガバンクや一部ネット銀行では「独自の担保評価基準」により、築30年超であっても最長35年ローンを認めるケースが増えています。ただし、担保評価が伸びない物件では借入可能額が減額(減額回答)されるリスクが常に伴います。
また、住宅ローン控除中古マンション要件のクリアも見逃せません。現行税制では、1982年(昭和57年)1月1日以降に建築された「新耐震基準適合」の物件であれば原則として控除対象(借入限度額や床面積50㎡以上の要件あり)となりますが、旧耐震基準の物件は「耐震基準適合証明書」や「既存住宅売買瑕疵保険」の付保がなければ税制優遇を受けられません。
見落とされがちな費用構造として、中古マンション諸費用シミュレーションも綿密に行う必要があります。中古購入では、仲介手数料(物件価格の3%+6万円+税)をはじめ、登記費用、ローン保証料または事務手数料(借入額の2.2%等)、固定資産税精算金、火災保険料など、「物件価格の6%〜9%」もの諸費用が現金または諸費用ローンとして必要になります。
加えて、万が一の事態に備える団体信用生命保険団信比較も金融機関選びの決定打となります。ネット銀行が「がん診断で残高50%〜100%給付」を上乗せ金利なし(無料)で付帯させる一方、メガバンクは手厚い特約を付加すると年0.1%〜0.3%の金利上乗せが必要となるケースが主流です。毎月の金利返済と生命保険の見直しを一体で捉える視点が求められます。

リノベーション費用一体型ローンとフラット35リノベ適用条件の盲点
近年、中古マンションを購入して自分好みの間取りや設備に刷新するスタイルが定着していますが、資金計画で最も失敗しやすいのが「リフォーム・リノベーション費用の調達方法」です。物件購入後に別途組む「無担保リフォームローン」は、金利が年2.5%〜5.0%と高く、返済期間も最長10年〜15年程度に制限されるため、毎月の返済負担が跳ね上がってしまいます。
そこで必須となるのが、物件購入費用と工事費用をまとめて一本化できるリノベーション費用一体型ローンの活用です。住宅ローンと同じ低金利(年0.4%〜1.9%前後)かつ最長35年の返済期間を適用できるため、資金効率を劇的に改善できます。しかし、この一体型ローンには「事前審査の段階でリノベーションの見積書と工事図面を金融機関に提出しなければならない」という極めてシビアなタイムラグが存在します。不動産売買のスピード勝負において、設計施工会社との迅速な連携体制が整っていなければ、審査が間に合わず物件を買い逃す原因になり得ます。
一方、住宅金融支援機構が提供するフラット35リノベ適用条件も有力な選択肢です。省エネルギー性、耐震性、バリアフリー性、耐久性・可変性のいずれかにおいて一定の性能向上リフォームを行うことで、当初5年間または10年間の借入金利が年0.25%〜0.5%引き下げられます。ただし、適合証明検査機関による技術基準の適合証明書取得費用(十数万円程度)が別途発生する点や、専有部分だけでなく共用部分の要件が絡む場合がある点には注意が必要です。
一般に知られていない盲点とネットの誤解|フルローンと修繕積立金破綻リスク
SNSやネット掲示板では「低金利の今は頭金を入れずにフルローンで買い、手元資金は運用に回すのが正解」という言説が広く流布しています。しかし、中古マンション市場の実務に照らし合わせると、この戦略には大きな盲点が存在します。
最大の罠は、「住宅ローン返済額」と「管理費・修繕積立金」の複合的上昇です。多くの築古・築中マンションでは、過去の長期修繕計画の積立金設定が低すぎたことや建築資材・人件費の高騰により、修繕積立金の大幅な値上げが相次いでいます。仮に住宅ローンを変動金利で組み、5年後に金利が上昇したタイミングで、マンション全体の修繕積立金が月額1万円〜2万円引き上げられた場合、家計に対するダブルパンチとなります。
さらに、金融機関の事前審査を通過していても、本審査で否決される事例として「マンション全体の管理状態(管理不全)」が挙げられます。金融機関は個人の信用情報だけでなく、物件の「管理費・修繕積立金の滞納率」や「大規模修繕履歴」を厳しくチェックしています。滞納率が高く修繕計画が破綻しているマンションは担保評価が著しく下がり、融資割合の引き下げや融資不可の判定が下される現実を直視しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
中古マンションの住宅ローン選択において、後悔を避けるための明確な判断基準は以下の通りです。
▼ 変動金利が向いている人の条件:
- 毎月のローン返済額が手取り月収の20%以下に収まっている
- 万が一金利が2%上昇しても、家計を圧迫しない余剰資金・運用資産がある
- 借入期間が20年〜25年程度と短い、または10〜15年以内に繰り上げ完済できる見込みがある
- ネット銀行の団信メリットや金利優遇を最大限に享受できる属性である
▼ 固定金利(フラット35含む)を選ぶべき人の条件:
- 子どもの教育費ピークがこれから5〜15年後に控えており、毎月の住居費を完全に確定させたい
- 返済負担率が手取りの25%前後に達しており、金利上昇による返済増に耐える余裕がない
- 築年数が経過した物件で「フラット35リノベ」等の手厚い金利優遇基準を活用できる
- 日々の金利変動ニュースに精神的ストレスを感じたくない

【中古マンション ローン 金利】に関するよくある質問(FAQ)
Q1:旧耐震基準(1981年5月以前着工)の中古マンションでも、低金利なネット銀行の住宅ローンは組めますか?
A1:ネット銀行の多くは旧耐震基準の物件に対して融資基準を厳格にしており、原則融資対象外とするか、耐震基準適合証明書などの公的書類の提出を必須としています。旧耐震物件を検討する場合は、築年数不問で物件適合基準を審査する「フラット35」や、提携実績の豊富な一部メガバンク・地方銀行を軸に資金計画を立てるのが現実的です。
Q2:金利上昇局面において、中古マンションの変動金利から固定金利への借り換えは有効ですか?
A2:すでに固定金利自体の水準が引き上がっている段階での借り換えは、毎月の返済額が大幅に増加するリスクがあります。また、借り換えには数十万円〜百万円程度の諸費用(登記抹消・設定費用、事務手数料等)が再度発生します。安易な固定への借り換えよりも、変動金利のまま毎月の浮いた差額を蓄えて「繰り上げ返済用バッファ」を厚くする方が合理的なケースが多いのが実情です。
Q3:リノベーション費用一体型ローンを組む際、事前審査で落ちないための最大の注意点は何ですか?
A3:物件の売買契約前に「リノベーションの概算見積書」と「工事プラン」を素早く確定させることです。リノベ費用が物件価格に対して過大(例えば物件2,000万円に対してリノベ2,500万円など)な場合、担保評価が追いつかず審査落ちや減額になることがあります。中古物件探しとリノベーション設計をワンストップで手掛ける事業者を選び、総額の借入バランスを綿密に設計することが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
2026年の中古マンション市場において、住宅ローン金利の選択は単なる「0.1%の損得計算」にとどまらず、家族のライフステージ全体を守るための重大な財務戦略です。金利上昇トレンドの中にあっても、過度な不安から無理に高金利な固定ローンに縛られる必要はありませんが、変動金利を選ぶのであれば「金利が上がった際の防衛策」を具体的に用意しておく姿勢が不可欠です。
物件の築年数や管理状態、リノベーション計画、そして諸費用を含めた総額シミュレーションを多角的に検証し、目先の安さだけでなく長期的な持続可能性を備えた金融機関・借入プランを選択してください。 (出典: 中古マンション ローン 金利(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。