中古マンションのローン金利相場2026|利上げ時代の選び方と返済額
日本銀行による金融政策の歴史的転換を経て、住宅ローン市場を取り巻く環境は激変しました。とりわけ中古マンション市場においては、物件価格の高止まりと金利上昇が同時に進行し、購入希望者にとって「どの金利タイプをどう選ぶか」が生涯の家計収支を左右する極めて重大な局面を迎えています。
かつての「とりあえず超低金利の変動を選べば正解」という常識は完全に崩壊しました。2026年の最新データをもとに、変動金利・固定金利の実質相場、ネット銀行とメガバンクの決定的な違い、さらには築年数が審査に及ぼす影響まで、現場のファクトに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の金利相場は変動金利が1.0~1.3%台、10年固定が3.4~3.6%台へとシフトし、利上げリスクへの備えが必須。
- 要点2:ネット銀行の低金利・充実団信とメガバンクの担保評価力・審査スピードには明確なトレードオフが存在する。
- 要点3:築年数による借入期間制限や新耐震・省エネ基準による住宅ローン控除の適否を事前確認しないと、資金計画が破綻するリスクがある。
【2026年最新金利動向】中古マンションのローン相場と市場環境の激変
東日本不動産流通機構(REINS)の「月例マーケットウォッチ」をはじめとする最新の流通データが示す通り、2026年に入ってからの中古マンション市場では販売中在庫の増加傾向が顕著になっています。背景にあるのは、断続的な利上げ観測に伴う買い手の慎重姿勢と、月々の返済負担増に対する警戒感です。
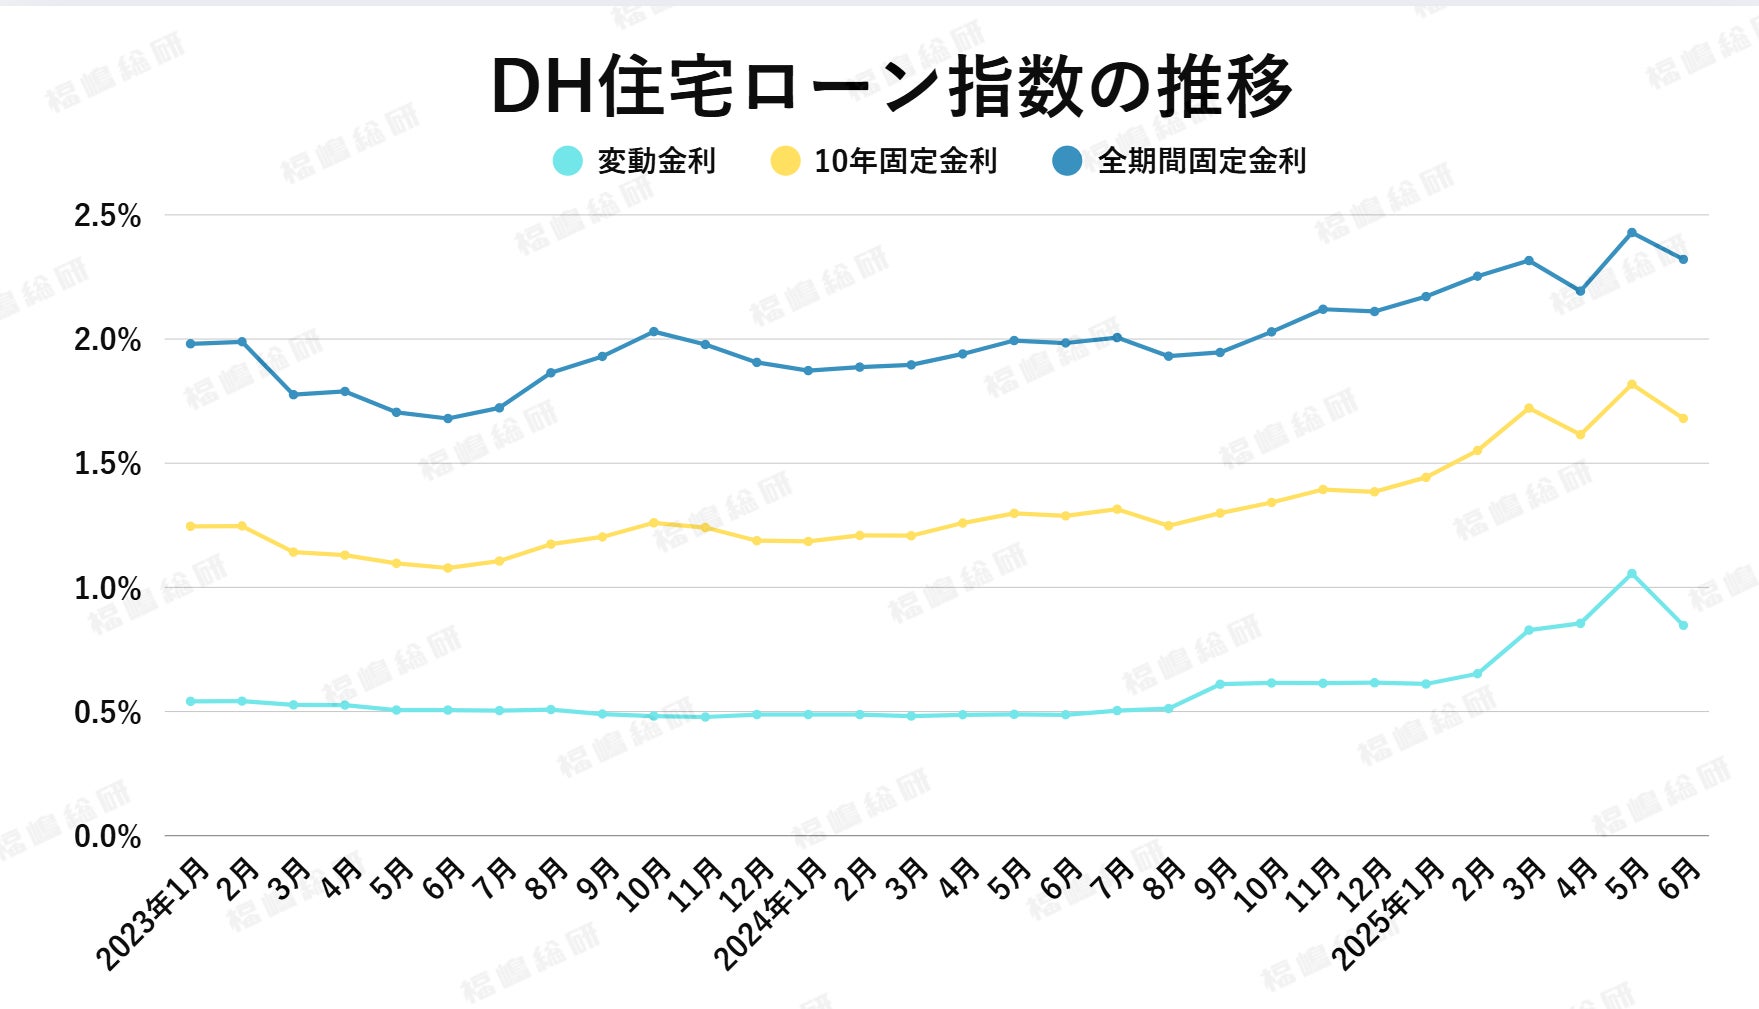
金融機関各社が発表した2026年現在の基準金利および優遇後金利の相場を見ると、変動金利は1.0~1.3%台、10年固定金利は3.4~3.6%台、そして全期間固定の代表格であるフラット35は1.9~2.2%前後で推移しています。わずか数年前まで見られた「0.3%〜0.4%台の超低金利変動ローン」は姿を消しつつあり、借入額そのものの見極めが厳しく問われる時代に入りました。
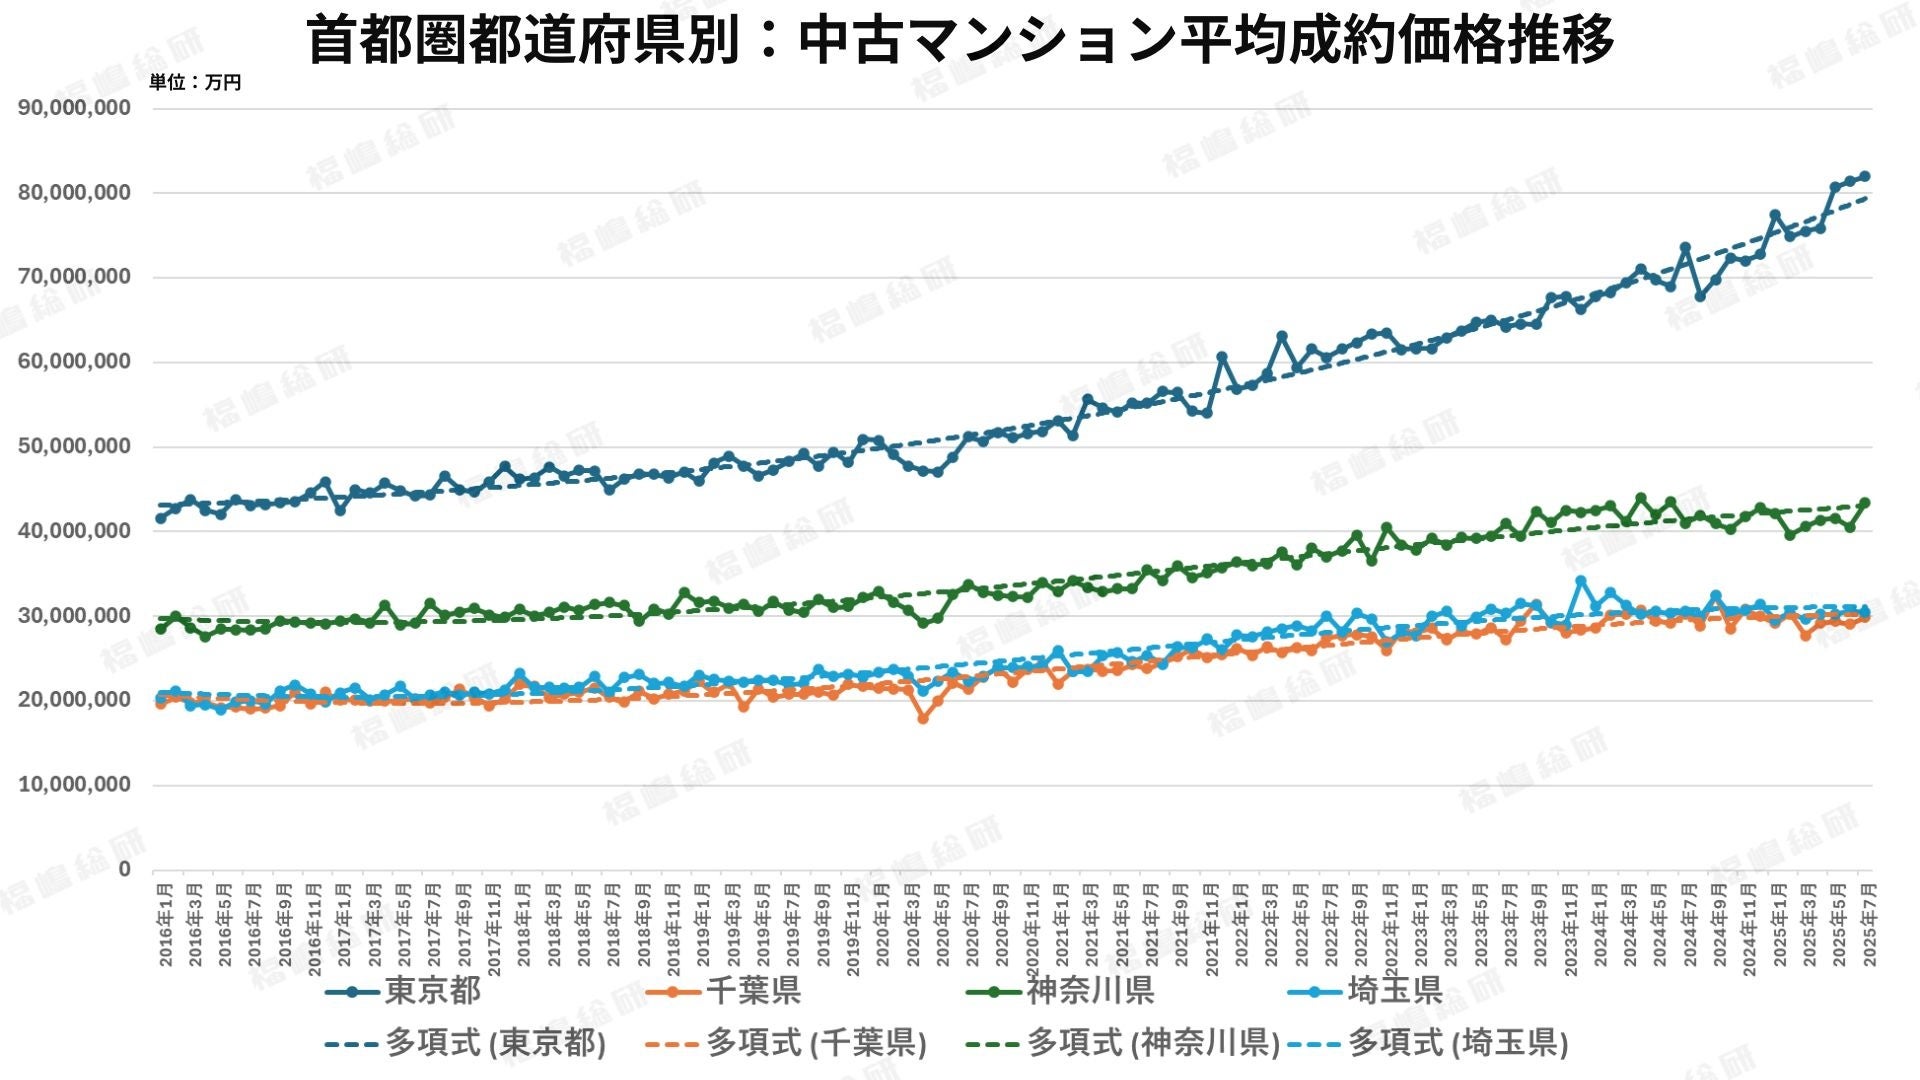
市場では物件価格の調整圧力が一部で働き始めているものの、都市部や駅近の好立地物件は依然として高値を維持しています。そのため、物件価格の上昇と金利上昇の「ダブルパンチ」を避けるべく、金融機関ごとの金利プランや優遇条件の徹底比較が不可欠です。

変動金利と固定金利の比較|利上げ影響と返済シミュレーション
住宅ローン選びで最も議論が白熱するのが「変動金利と固定金利のどちらを選ぶべきか」という命題です。両者の特徴とリスク構造を冷静に比較しなければなりません。
変動金利の最大のメリットは、固定金利に比べて初期の借入金利が低く、借入当初の毎月返済額を抑えられる点にあります。しかし、半年ごとの金利見直しや「5年ルール(返済額を5年間据え置く仕組み)」「125%ルール(返済額改定時の上限を前回の1.25倍とする仕組み)」がある金融機関であっても、金利が急激に上昇すれば返済額の内訳で利息の割合が膨らみ、元金が減らない「未払利息」が発生するリスクを孕んでいます。
借入額4,000万円・返済期間35年・元利均等返済の条件下で、金利シナリオ別の返済額をシミュレーションしてみます。
- 変動金利 1.1%(金利据え置き想定):月々返済額 約114,800円/総返済額 約4,821万円
- 変動金利 1.1%(5年後に金利2.0%へ上昇想定):当初5年 月々約114,800円 ➔ 6年目以降 月々約131,200円/総返済額 約5,410万円
- 全期間固定 2.0%(フラット35等):月々返済額 約132,500円(完済まで確定)/総返済額 約5,565万円
- 10年固定 3.5%:当初10年 月々約165,300円/総返済額 約6,940万円超
当初の月々返済額の差は数万円に見えますが、将来の金利上昇ピッチによっては、変動金利の総返済額が当初から固定金利を選んでいた場合を上回る逆転現象が現実味を帯びてきます。家計の余力とリスク許容度を数値化して判断することが求められます。
ネット銀行とメガバンクの金利比較|団信上乗せと諸費用の内訳
中古マンションのローン選びでは、借入先の金融機関タイプによる違いも無視できません。ネット銀行と大手メガバンク(三菱UFJ銀行、三井住友銀行、みずほ銀行等)には明確な特徴差があります。
| 項目 | ネット銀行(住信SBI・auじぶん等) | メガバンク・大手都市銀行 | 編集部の見解・評価 |
|---|---|---|---|
| 変動金利相場(2026年) | 0.98%~1.15%前後 | 1.15%~1.35%前後 | 表面金利の安さは依然ネット銀行が優勢。 |
| 団体信用生命保険(団信) | がん50%保障や全疾病保障が無料付帯、100%保障は+0.1%~+0.2% | 一般団信は無料、三大疾病等の手厚い保障は+0.2%~+0.3%上乗せが主流 | 団信の保障内容と金利上乗せを含めるとネット銀行の実質コスパが高い。 |
| 中古物件の担保審査スピード | 本審査に2〜3週間以上かかる場合があり、旧耐震やリノベ物件に厳格 | 提携不動産経由で迅速(最短1週間程度)、柔軟な物件評価 | 人気物件の買い付け競争ではメガバンクの審査スピードが圧倒的有利。 |
| 中古購入の諸費用 | 融資事務手数料(借入額の2.2%)が主流 | 保証料方式(前払いまたは金利+0.2%上乗せ)と手数料方式を選択可 | 中古マンション購入の諸費用内訳(物件価格の6〜9%)を想定した資金配分が必要。 |
団信の保障内容と金利上乗せに関しては、特に共働き世帯や30代〜40代の購入層において「がん保障100%」を付帯させるケースが増加しています。金利が0.1〜0.2%上乗せされたとしても、民間保険の死亡・医療保険を解約・スリム化できるため、家計全体で見れば合理的な選択肢となります。
【実態検証】築年数の壁と審査の現場|借入期間・住宅ローン控除の真実
中古マンションの融資審査において、多くの買い手が直面するのが「築年数と住宅ローン借入期間の制限」という現実の壁です。
多くの民間銀行では、鉄筋コンクリート造(RC造)マンションの法定耐用年数(47年)を審査基準に設定しています。一般的な基準として「完済時年齢が80歳未満」かつ「法定耐用年数(47年)− 築年数 = 最長借入期間」といった内規が存在し、例えば築30年の物件を購入する場合、最長でも17年程度しか組めない銀行が存在します(※近年は担保力や立地に応じて一律35年融資を認める金融機関も増加していますが、審査の厳格化傾向は続いています)。
中古マンション住宅ローン控除の適用条件にも細心の注意を払わなければなりません。税制改正により、控除を受けるためには以下の要件をクリアする必要があります。
- 新耐震基準の適合:登記簿上の建築日付が1982年(昭和57年)1月1日以降の物件、または耐震基準適合証明書を取得していること。
- 省エネ基準適合義務化の波:省エネ基準を満たさない「その他の住宅」に対する控除枠は年々縮小しており、控除期間(原則10年)や借入限度額(2,000万円〜3,000万円枠)の恩恵を最大化するには、適合通知書や証明書の有無が直結します。
耐震性や断熱性能が劣る中古物件を購入してフルリノベーションを施す場合は、住宅金融支援機構の「フラット35リノベ適用条件」(省エネ性、耐震性、バリアフリー性などの一定基準を満たす工事を実施)をクリアすることで、当初5年〜10年間の金利が年0.25%〜0.5%引き下げられる優遇措置を積極的に活用するのが賢明です。
一般に知られていない盲点とネットの誤解|頭金なしフルローンの危険性
ネット上の掲示板やSNSでは「超低金利だから頭金なしのフルローンで買って、手元資金は新NISAで運用するのが正解」という言説が散見されます。しかし、金利上昇期においてこのロジックを無批判に信じるのは極めて危険です。
頭金なしフルローンの注意点として第一に挙げられるのが、「残債割れリスク」です。中古マンション購入時には、仲介手数料(物件価格の3%+6万円+税)や登記費用、住宅ローン諸費用などで物件価格の6〜9%程度の現金が必要になります。これら諸費用まで全額組み込むオーバーローンを組んだ場合、購入直後から「借入残高 > 物件の市場売却額」の状態が生じます。
万が一、転勤や離婚、収入減少などで数年以内に売却せざるを得なくなった際、手持ちの現金で差額を補填できなければ任意売却や自己破産に追い込まれるリスクを抱えることになります。
借入限度額と年収倍率の目安についても誤解が蔓延しています。金融機関の住宅ローン事前審査の通過基準では、返済負担率(年収に対する年間総返済額の割合)30〜35%を上限として審査されるため、年収の8倍〜10倍もの金額が「審査上は借入可能」と判定されます。しかし、実生活において安全な年収倍率は額面年収の5倍〜6倍以内、手取り年収ベースでの返済負担率20〜25%以内が防衛ラインです。マンションには住宅ローン返済以外に「管理費・修繕積立金」が毎月2〜4万円以上かかり、老朽化に伴う積立金値上げが相次いでいる点も計算に入れなければなりません。
【プロの結論】資産防衛と家計の境界線を守る判断基準
住宅購入における最大の落とし穴は、金融機関が「貸してくれる額」を自分たちが「返せる額」と錯覚してしまう心理的バイアスにあります。特に共働き夫婦のペアローンでは、互いの収入を限界まで合算した背伸び購入が目立ちます。しかし、出産や育児、親の介護、予期せぬ体調変化などで世帯年収が急減した瞬間、過大なローンは家族関係を圧迫する最大のストレス要因となります。
家族社会学の観点からも、健全な家庭運営には「心理的バウンダリー(境界線)」と「経済的バウンダリー」の確立が欠かせません。配偶者や周囲の期待に引っ張られて身の丈に合わないタワーマンションや高額中古物件に手を出すのではなく、何があっても破綻しない安全域を死守することが本質的な豊かさにつながります。
変動金利を選ぶべき人
- 借入額が年収の5倍以下に抑えられており、家計に十分な黒字余力がある人
- 金利が2%〜3%に上昇しても毎月の生活水準を落とさずに返済を継続できる資産余力がある人
- 繰り上げ返済や資産運用で、いざとなれば残債を一括償還できる預貯金・有価証券を保有している人
全期間固定金利(フラット35等)を選ぶべき人
- 毎月の返済額を1円単位で確定させ、将来の教育費や老後資金の計画を狂わせたくない人
- 借入額が年収の6倍近くに達しており、これ以上の金利上昇リスクを一切許容できない人
- 共働きペアローンではなく単独名義での手堅い返済を望む世帯
【中古マンション ローン 金利 相場】に関するよくある質問(FAQ)
Q1:築30年超の古い中古マンションでも35年ローンを組むことはできますか?
A1:金融機関によって対応が大きく分かれます。法定耐用年数(RC造47年)を厳格に適用する一部の地方銀行やネット銀行では借入期間が短縮されるケースがあります。一方で、大手メガバンクやフラット35(適合証明書が取得できる物件)であれば、耐震基準を満たしていれば築30年超であっても最長35年の融資が実行される事例は多数あります。事前審査の段階で借入可能期間を必ず確認してください。
Q2:住宅ローンの事前審査に落ちる主な原因は何ですか?
A2:主な原因として、クレジットカードのキャッシング枠やリボ払い残高、スマホ端末の分割代金の滞納履歴(個人信用情報のキズ)、過去の消費者金融利用履歴が挙げられます。また、中古物件自体の担保価値不足(旧耐震基準、違反建築、極端な総戸数僅少物件など)が原因で否決されるケースも中古市場では珍しくありません。
Q3:中古マンション購入時にかかる諸費用は現金で用意すべきですか?
A3:原則として自己資金(現金)で用意することを推奨します。諸費用ローンやフルローンを利用すると借入金利が高くなる場合があり、残債割れリスクが跳ね上がります。物件価格の約6〜9%に相当する諸費用(仲介手数料、保証料、登記費用、火災保険料など)と、引っ越し・家具代、手元の生活防衛資金(生活費の半年〜1年分)は現金として残しておくのが健全な資金計画です。
まとめ:今後の金利見通しと失敗しないマイホーム戦略
2026年の中古マンション市場は、日銀の政策金利見直しを受けた「金利のある世界」が定着しています。表面的な低金利ランキングの数字だけに惑わされず、金利上乗せを含む団信の保障内容、物件の築年数が融資期間や税制優遇に与える影響、そして将来の維持費(修繕積立金等)までを含めたトータルコストで比較検討することが不可欠です。
「無理なく返せる適正予算」を冷徹に算出し、複数の金融機関で事前審査を通した上で、資産価値と生活防衛のバランスが取れた1軒を見極めてください。 (出典: 中古マンション ローン 金利 相場(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。