ポイント運用で損する人の盲点とは?2026年最新の評判と失敗回避法
買い物で貯まったポイントをそのまま運用に回せる手軽さから、スマートフォンひとつで始められる「ポイント運用」の利用者が爆発的に拡大しています。証券口座を作ることなく数タップで投資の擬似体験ができる利便性が支持される一方で、「ほったらかしにしていたら大幅に目減りした」「気づかないうちに手数料が引かれていた」といったトラブルや後悔の声も後を絶ちません。
手軽なサービスだからこそ、相場急変時のリスク管理や仕組みへの理解が不足したまま参加し、思わぬ損失を抱えるケースが散見されます。この記事では、主要各社の最新データやユーザーのリアルな検証結果を基に、損失を出す構造的要因、ポイント投資との本質的な違い、そして2026年に実践すべき失敗しない立ち回り方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ポイント運用で損をする最大の要因は、ボラティリティの高いレバレッジ型コースの選択と下落時の狼狽引き出しにある。
- 要点2:ポイント投資とは異なり証券口座開設が不要な反面、引き出し時のコストや一時所得としての税制上の扱いに注意が必要となる。
- 要点3:成功の鍵は短期的な値動きに一喜一憂せず、生活圏に合わせた分散と明確な利確ルールの設定にある。
【2026年最新】ポイント運用で損する人が続出する構造的理由
元手となる現金を使わないため「ノーリスクで増やせる」と誤解されがちなポイント運用ですが、実際には連動する原資産の価格変動をダイレクトに受けます。特に近年、SNSやコミュニティサイト上で「ポイントが半分に減った」「マイナス表示が続いて精神的に辛い」といった悲鳴が急増している背景には、サービス設計とユーザー心理の間に生じる決定的なギャップが存在します。
損失を膨らませてしまう最大の要因は、ハイリスク・ハイリターンな「レバレッジ型コース」への集中です。短期間でポイントを2倍、3倍に増やしたいという心理から、対象指数の値動きに対して3倍の変動幅を持つコースを選ぶ利用者が目立ちます。しかし、市場が下落トレンドに入った局面では、下落スピードも3倍になるため、数日でまとまったポイントが消失する事態に直面します。
行動経済学における「プロスペクト理論」が示す通り、人間は利益を得る喜びよりも損失を被る苦痛を約2倍強く感じる傾向があります。ポイント残高が急激に減少した際、初心者はパニックに陥り、底値のタイミングで運用を停止して引き出してしまう「狼狽引き出し」を実行しがちです。これにより、本来であれば相場回復を待つことで取り戻せたはずの含み損を、確定損失へと自ら変えてしまっています。

ポイント投資との決定的な違い|口座開設不要の手軽さに潜む罠
混同されやすい「ポイント運用」と「ポイント投資」ですが、両者の金融・法的な位置付けは根本から異なります。最大の違いは、実際の有価証券を購入するか、あるいはポイントのまま株価指数などに連動する「擬似体験」にとどまるかという点にあります。
ポイント運用は証券口座の開設が不要で、マイナンバーカードの提出や本人確認の手間なく100円相当のポイントから即日スタートできます。この敷居の低さが最大のメリットである反面、金融商品取引法に基づく分別管理の対象外であるケースや、利用規約の改定によってスプレッド(交換手数料相当)が実質的に徴収される仕組みが導入されるなど、サービス独自のルールに縛られるデメリットを抱えています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 口座開設と手続き | ポイント運用:不要(数秒で開始) ポイント投資:証券総合口座が必要 | 金融機関では厳格な本人確認(eKYC)が標準 | 手軽さは圧倒的だが、本格的な資産形成へのステップアップには証券口座が必要 |
| 運用対象と資産性 | ポイント運用:擬似連動(ポイントのまま増減) ポイント投資:実物の株式・投資信託 | 投資信託の最低買付額は100円〜1ポイント〜 | 配当金や株主優待を得たいなら実物投資一択。運用はあくまで相場感覚を養う訓練向け |
| 税制上の区分 | ポイント運用:一時所得扱い(年間利益50万超で対象) ポイント投資:申告分離課税(20.315%) | NISA口座利用時は売却益・配当金が非課税 | ポイント運用の少額利用なら確定申告不要なケースが大半だが、高額運用の場合は税務処理に注意 |
| コスト・手数料 | 追加時スプレッド0〜1.0%程度(サービスによる) | ネット証券の投信買付手数料は原則無料(ノーロード) | 都度の追加時に見えないコストが発生する場合があるため、追加単位の工夫が必須 |
【実態検証】PayPay・楽天・dポイント・Pontaの評判とリアルな口コミ
経済圏ごとに展開されている主要4大サービスの使い勝手とリアルな評価を、実際のユーザーデータおよび公開情報から検証します。
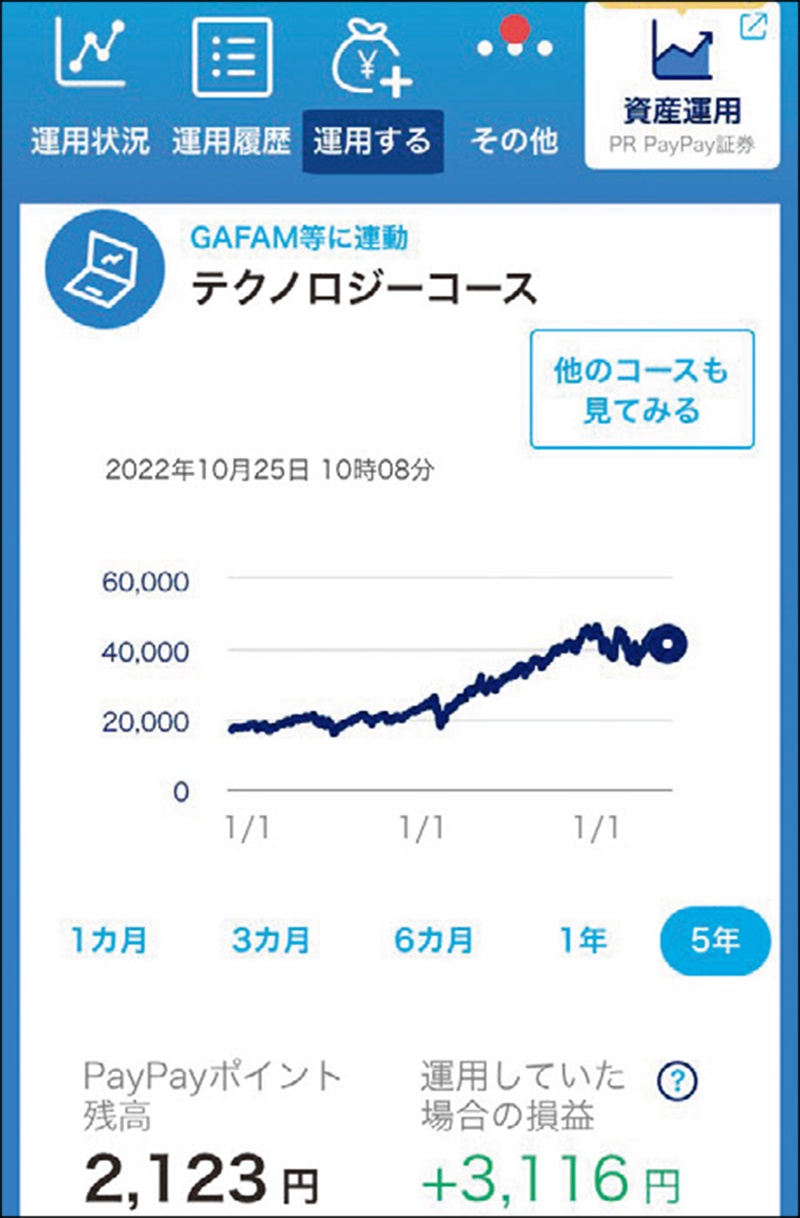
PayPayポイント運用は、登録ユーザー数が1,500万人を突破しており、業界トップクラスのシェアを誇ります。米国株(S&P500)に連動する「スタンダードコース」や、NASDAQ100指数の3倍の値動きを目指す「チャレンジコース」など選択肢が多彩です。しかし、利用者の間では「100ポイント以上の追加時に1.0%の手数料(スプレッド)が差し引かれる仕様を見落としていた」という声が多く、99ポイント以下の刻み追加を活用するなどの防衛策が定番化しています。
楽天ポイント運用は、楽天エコシステムと直結しており、「アクティブコース」と「バランスコース」というシンプルな2択が特徴です。投信残高に連動するため、日々の変動がマイルドな点が初心者から高く評価されています。ただし、期間限定ポイントは運用に回せないという制約があるため、通常ポイントをコツコツ貯めている層に適した設計です。
dポイント運用では、日興アセットマネジメントが運用するファンドに連動し、「おまかせ運用」のほかに金(ゴールド)や日経平均株価、米国大型株などの「テーマ運用」が充実しています。ユーザーの利用動向を見ると、インフレヘッジとしてゴールドコースを選択する堅実派が増加傾向にあります。
Pontaポイント運用は、1ポイントから細かく出し入れできる柔軟性が支持を集めています。StockPointとの連携により、運用して増やしたポイントを実際の株式現物に交換できるユニークな導線が用意されており、擬似運用から本格的な株式投資へとスムーズに移行したい層からの満足度が際立っています。

「ほったらかしで増える」噂の真相|初心者が勝てる引き出しタイミング
ネット上の掲示板やSNSでは「ポイントを入れて放置するだけで勝手に数万円分増えた」という成功体験が拡散されています。この噂の真相を突き詰めると、米国の主要株価指数が数年単位で歴史的な右肩上がりの上昇相場を維持していた時期の恩恵を享受した結果に過ぎません。
相場環境が不安定なボックス圏や下落局面において完全な放置を続けると、含み損を抱えたまま塩漬け状態に陥るリスクがあります。初心者がポイント運用で手堅くプラスを確保するためには、以下の運用戦略が有効です。
まず、ポイントが入るたびに一括で投入するのではなく、毎週・毎月決まったペースで配分する「ドルコスト平均法」を擬似的に再現することです。高値掴みのリスクを分散し、平均取得単価を安定させることができます。
そして極めて重要なのが「引き出しタイミング」のルール化です。ポイント運用には配当金という概念がないため、利益を確定させるにはポイントを引き出して通常ポイントに戻す必要があります。「運用益が+15%に達したら半分を引き出して日常の買い物に使う」「目標としていた家電の購入資金に達した時点で全額確定させる」といった出口戦略をあらかじめ決めておくことで、利益を幻に終わらせず確実に生活へ還元できます。
一般に知られていない盲点とネットの誤解|税金と元本割れリスク
「ポイントだからどれだけ増やしても税金は一切関係ない」という言説がネット上で散見されますが、これは税法上の誤解を含んでいます。
国税庁の見解に基づくと、ポイント運用によって得た運用益は原則として「一時所得」に区分されます。一時所得には年間最大50万円の特別控除額が設けられているため、一般的なポイ活の範囲内で得た数千〜数万ポイントの利益に対して確定申告が必要になるケースは極めて稀です。しかし、暗号資産運用や懸賞金など他のపై所得と合算して50万円を超える利益が生じた場合には、確定申告の義務が発生する法的ルールが存在します。
また、ポイント運用は預金保険制度の対象外であり、元本保証は一切ありません。アプリ運営会社のシステムメンテナンス中や相場急変時に即座に引き出し処理が実行できないタイムラグが生じる点も、事前に認識しておくべきリスク要因です。

【プロの結論】行動経済学から紐解く!向いている人・避けるべき人の条件
ポイント運用は、投資教育の入り口として非常に優れたツールですが、すべての人に適しているわけではありません。自身の金融知識や保有ポイント数に応じた明確な適性判断が求められます。
ポイント運用が向いている人の条件
- 投資未経験で相場の値動きを肌感覚で学びたい人:自己資金を失う恐怖を感じることなく、株価指数の上下動をリアルタイムで追体験できます。
- 明確な引き出し基準(利確目標)を設定できる人:ポイントを日常の買い物に再利用する出口戦略を描けている層には最適です。
- 特定経済圏で毎月安定した通常ポイントを獲得している人:積立効果を無理なく発揮できます。
ポイント運用を避けるべき・本格投資へ移行すべき人の条件
- 数十万円以上のまとまった余剰資金を効率的に運用したい人:税制優遇制度(新NISAなど)を活用した本物の投資信託買付を行う方が、非課税メリットや信託報酬の面で圧倒的に有利です。
- わずかなポイントの目減りでもストレスを感じる人:価格変動が気になって日々の生活に支障をきたす場合は、ポイントをそのまま支払いに充当するのが最も確実です。
- 短期トレードで一攫千金を狙おうとしている人:スプレッドコストやレバレッジの減価により、長期的に期待値が下がる構造になっています。
【ポイント運用】に関するよくある質問(FAQ)
Q1:ポイント運用で残高がマイナスになり、借金や追加請求が発生することはありますか?
A1:残高がマイナスになることはありません。最悪のケースでも運用に回したポイントがゼロになるだけであり、現金を追加で請求されたり借金を背負ったりするリスクは構造上存在しません。
Q2:有効期限がある期間限定ポイントも運用に回せますか?
A2:主要サービスの多く(楽天、dポイントなど)では、期間限定ポイントや用途限定ポイントの運用追加を制限しています。原則として通常ポイントのみが運用の対象となります。
Q3:運用中のポイントを引き出す際、現金として銀行口座に振り込めますか?
A3:ポイント運用の引き出しは、基本的に各サービスの「通常ポイント」として返還されます。現金として出金したい場合は、証券総合口座を開設して「ポイント投資」を行い、買い付けた株式や投信を売却して出金する手順が必要です。
まとめ:手軽さの裏にある本質を見極め賢く資産形成の第一歩を踏み出す
ポイント運用は、面倒な手続きなしに資産運用のエッセンスを学べる画期的なサービスです。しかし、「ポイントだから」と油断して仕組みを理解しないままハイリスクなコースに放置すれば、大切な資産価値を失う結果に直結します。
手数料体系や連動する原資産の性質を正しく把握し、生活防衛のための利確ルールを徹底すること。この基本を押さえた上で運用を継続すれば、市場の波に翻弄されることなく、将来の本格的な資産形成へ向けた確かな知識と経験値を手に入れることができます。 (出典: ポイント運用(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。