みずほコンビニATM無料化の条件は?改悪の真相と最新攻略法
給料日や外出先での急な出費の際、街中のコンビニエンスストアで現金を引き出そうとして、画面に表示された「手数料220円(あるいは330円)」の文字に思わず手を止めた経験はないでしょうか。キャッシュレス決済が社会の標準となった2026年現在においても、冠婚葬祭や割り勘、一部の地域店舗など、現金を必要とする場面は依然として存在します。
メガバンクの一角を担うみずほ銀行の会員制サービス「みずほマイレージクラブ」では、所定の条件を満たすことでコンビニATMの手数料を無料にできる優遇プログラム「うれしい特典」を展開しています。しかし、過去に行われた制度改定以降、インターネット上では「実質的な改悪ではないか」「気づかないうちに手数料を取られていた」といった不満や戸惑いの声が後を絶ちません。無駄な出費を完全に防ぎ、日々の利便性を維持するための実践的な攻略ポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニATM(イーネット・セブン銀行・ローソン銀行)を無料化するには「みずほダイレクトの契約」と「取引条件の達成」が必須。
- 要点2:「改悪」と騒がれた背景には、かつて手軽に享受できた無料回数の上限引き下げと判定基準のデジタルシフトがある。
- 要点3:給与受取や資産残高、クレジットカード利用などの判定基準を正しく理解すれば、2026年現在も月1回〜3回の無料枠を確実に確保可能。
【2026年最新】みずほマイレージクラブのコンビニATM手数料と無料条件の全貌
みずほ銀行のキャッシュカードをコンビニエンスストアの提携ATMに挿入した場合、原則として利用時間帯に応じた手数料が発生します。平日の日中(8:45〜18:00)であっても110円〜220円、平日夜間や土日・祝日の時間外では220円〜330円の手数料が口座から自動的に引き落とされます。月数回の利用であっても年間で数千円規模のコストとなり、預金金利を遥かに上回る損失を生み出しかねません。
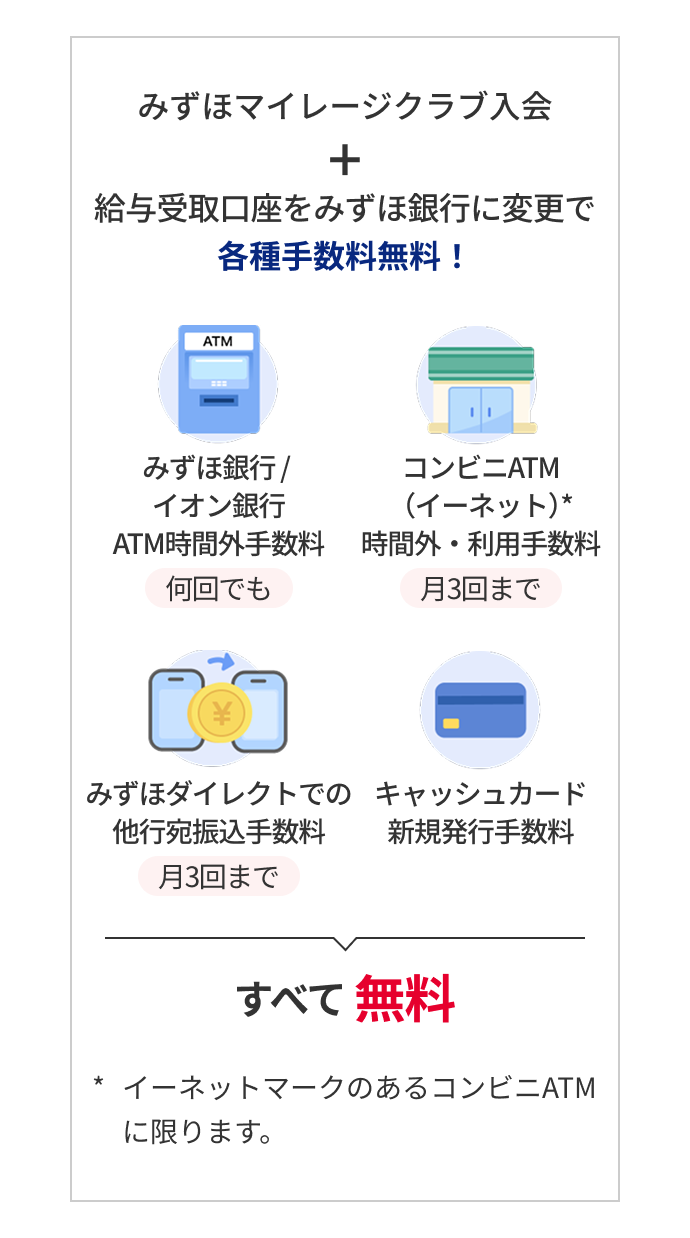
この手数料負担をゼロにする中核システムが、みずほマイレージクラブ会員向けに提供されている「みずほダイレクト うれしい特典」です。提携先であるイーネット(ファミリーマート等に設置)、セブン銀行、ローソン銀行の各ATMにおいて、所定の判定基準をクリアすることで手数料が無料化されます。
| 対象コンビニATM | 基本手数料(条件未達成時) | うれしい特典適用時の無料回数 | 編集部の見解・評価 |
|---|---|---|---|
| イーネット ATM (ファミリーマート等) | 平日日中:110〜220円 時間外・土日祝:220〜330円 | 最大 月3回まで無料 (取引ステージに応じて1〜3回) | 最も身近な提携先。無料回数の合算枠に含まれるため回数管理が必須。 |
| セブン銀行 ATM (セブン-イレブン等) | 平日日中:110〜220円 時間外・土日祝:220〜330円 | 最大 月3回まで無料 (イーネット・ローソンと共通枠) | 設置台数が多く利便性は抜群。深夜帯の時間外手数料も特典で0円化可能。 |
| ローソン銀行 ATM (ローソン各店舗) | 平日日中:110〜220円 時間外・土日祝:220〜330円 | 最大 月3回まで無料 (イーネット・セブンと共通枠) | 主要3大コンビニすべてで共通の無料枠が適用される設計は実用的。 |
| みずほ銀行 本支店ATM (店舗・出張所) | 平日日中:0円 時間外・土日祝:110〜220円 | 24時間 いつでも何度でも無料 (特典適用時) | コンビニではないが、特典があれば時間外手数料も完全撤廃される。 |

ネット上で囁かれる「改悪」の真相|過去の改定と会員ステージ判定基準の変遷
ソーシャルメディアやネット掲示板において「みずほマイレージクラブは改悪された」という論調が定期的に再燃します。この不満の根本原因を探ると、過去に実施されたサービス内容の刷新と、無料枠の獲得条件が厳格化された歴史的経緯に行き着きます。
かつてのみずほマイレージクラブは、給与受取口座に指定するだけで「コンビニATM利用手数料が月4回まで無料」という極めて寛容な条件を提供していました。預金残高が一定額(旧基準:10万円や30万円など)を超えていれば、日常的に現金を引き出すユーザーであればほぼ無条件で恩恵を享受できた時代が存在したのです。
しかし、全国的なキャッシュレス化の推進や銀行側のATM維持管理コストの最適化に伴い、優遇プログラムの再設計が行われました。現行システムにおける変更点の核心は以下の通りです。
- 無料回数の引き下げ:給与受取のみを満たした場合の無料回数が従来の月4回から月1回へと縮小されたこと。
- デジタル前提の条件設定:インターネットバンキング「みずほダイレクト」の初回登録・利用が特典適用の大前提となったこと。
- 資産条件・利用実績の多層化:月2回〜3回の無料枠を獲得するには、資産残高(500万円以上)やクレジットカード(みずほマイレージクラブカード)の年間利用額、住宅ローン契約など、より深い取引関係が求められるようになったこと。
この改変により、「ただ口座にお金を置いて給与を受け取っていれば何度でもタダで下ろせる」と思い込んでいた層が、ある日突然220円の手数料を引かれ、「改悪だ」と声を上げる構造が生まれました。事実として条件のハードルは上がったものの、現在の判定基準を精緻に把握していれば、無駄なコストを回避することは十分に可能です。
イーネット・セブン・ローソン銀行を0円で使う達成条件と無料回数の仕組み
コンビニATMの引き出し手数料を0円にするためには、みずほ銀行が定める「取引条件」をクリアする必要があります。大前提として、みずほダイレクトの利用登録を済ませていることが必須です。その上で、前月末時点における以下のいずれかの条件を満たすことで、当月第1営業日翌日〜翌月第1営業日までの期間に特典が付与されます。
1. 給与受取または年金受取の設定(コンビニ月1回無料)
通帳の摘要欄に「給与振込」または「年金」と印字される取引がある場合、みずほ銀行ATMの時間外手数料が完全無料になるだけでなく、コンビニATMの手数料が月1回無料となります。単なる他行からの個人名義での振込送金では「給与」と判定されないケースがあるため、勤務先の給与振込指定口座として正式に登録されているか確認が必要です。
2. 資産運用商品の残高または預金残高(コンビニ月1回〜3回無料)
資産残高に応じたステージ判定も明確に設定されています。
- 預金残高30万円以上、または資産運用商品(投資信託・外貨預金等)の保有:コンビニATM月1回無料
- 預金・資産運用商品の合計残高500万円以上:コンビニATM月3回無料
まとまった生活防衛資金を預託している層や、新NISAなどで投資信託を保有している口座保有者であれば、給与振込口座に指定していなくても自動的に無料枠が付与される設計となっています。
3. みずほマイレージクラブカード(クレジットカード)の利用実績
同行が発行する「みずほマイレージクラブカード」のクレジット決済を日常的に利用している場合も優遇対象となります。前年1年間のショッピング利用額が10万円以上、または携帯電話料金・公共料金の決済口座に設定されている場合、優遇特典の対象(月1回無料など)としてカウントされます。
4. 住宅ローン・各種ローンの契約(コンビニ月3回無料)
みずほ銀行で住宅ローンやアパートローンなどの借入残高があるユーザーに対しては、最上位クラスの優遇が適用され、コンビニATMが月3回まで無料となります。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
ウェブアンケートやSNS上のコミュニティ、知恵袋などの相談事例を検証すると、ルール通りに利用しているつもりでも「手数料が発生してしまった」と嘆く声が一定数見受けられます。実際の利用現場で発生しやすい代表的な落とし穴を検証しました。
最も多いトラブルが「無料回数の合算カウント」に関する勘違いです。セブン銀行で1回、イーネットで1回、ローソン銀行で1回、それぞれ別個に無料枠が用意されていると誤解しているユーザーが散見されます。しかし、実際は「提携コンビニATM全体で合算して月〇回」という共通枠です。月1回無料のステージにいるユーザーがセブン-イレブンで引き出した後、同月内にファミリーマートで引き出せば、2回目は確実に手数料が請求されます。
もう一つの盲点は「特典適用のタイムラグ(判定期間)」です。みずほマイレージクラブの判定は「前月末の取引実績」に基づいて行われ、適用されるのは「当月第1営業日の翌日から翌月第1営業日」までとなります。月末最終日に慌てて30万円を入金しても、その場ですぐに無料枠が増えるわけではなく、翌月の適用開始日まで待たなければならない点に注意が必要です。
一般に知られていない盲点とネットの誤解|時間外手数料と対象外取引
コンビニATMの利用においては、制度の細部に隠れた見落としがちな仕様が存在します。ネット上の断片的な情報に惑わされないために、押さえておくべきポイントを整理します。
第一に、「預け入れ(入金)」の手数料ルールです。みずほ銀行のキャッシュカードを用いたコンビニATMへの入金は、平日日中(8:45〜18:00)であれば原則として手数料無料で行えます。しかし、夜間や土日祝日に入金する場合、所定の時間外手数料が発生します。「うれしい特典」の無料回数は引き出しだけでなく時間外入金時にも消費されるため、現金を入金するタイミングにも配慮が求められます。
第二に、「提携対象外のコンビニATM」の存在です。国内のほぼすべての主要コンビニはイーネット・セブン銀行・ローソン銀行のいずれかを導入していますが、一部の駅ナカ売店やミニスーパー、地方の独立系コンビニに設置されている他社提携ATM(ゆうちょATMなど)では、みずほマイレージクラブの優遇が適用されず、通常の他行利用手数料が課される場合があります。
第三に、残高照会の取り扱いです。残高照会については、利用時間帯や優遇ステージにかかわらず、提携コンビニATMにおいて24時間いつでも無料で利用可能です。無料回数を消費することもありません。
【プロの結論】資産防衛と金融行動から見極める「使うべき人・見直すべき人」
行動経済学および家計管理の観点から見れば、ATM利用手数料は「一切のリターンを生み出さない完全な純損失」です。月330円の手数料であっても、年間に換算すれば3,960円となり、100万円を普通預金に預けて得られる利息を瞬時に吹き飛ばす破壊力を持っています。
みずほマイレージクラブの現行システムにおいて、コンビニATMの活用を継続すべき人と、口座運用の見直しを検討すべき人の判断基準は明確です。
- 向いている人:
- 給料振込口座や住宅ローン口座としてみずほ銀行をメインで活用している人
- 現金の引き出し頻度が「月に1回〜2回程度」に抑えられている計画的な人
- みずほダイレクトのアプリを日常的に開き、残高や特典適用状況をセルフチェックできる人
- 見直すべき・慎重になるべき人:
- 週に何度もコンビニで端数の現金を引き出す習慣がある人(手数料浪費のリスク大)
- みずほ銀行をサブ口座として利用し、残高30万円未満かつ給与指定もしていない人
- 月4回以上の無料ATM引き出しを求める人(ネット専業銀行等との併用が必須)

【みずほマイレージクラブ コンビニatm】に関するよくある質問(FAQ)
Q1:給与受取口座にしているのに、コンビニATMで手数料を取られたのはなぜですか?
A1:主に3つの原因が考えられます。1つ目は、当月の無料回数(給与受取の場合は月1回)を既に使い切っている場合。2つ目は、「みずほダイレクト」の初回利用登録が完了していない場合。3つ目は、勤務先からの入金が「給与振込」の電文ではなく「一般振込」扱いで入金されており、システム上給与と判定されていないケースです。みずほダイレクト上の「うれしい特典」判定状況をご確認ください。
Q2:セブン銀行ATMで引き出す際、無料になるのは平日の昼間だけですか?
A2:いいえ。みずほマイレージクラブの「うれしい特典」による無料回数が残っている場合、深夜や早朝、土日・祝日といった時間外であっても手数料は0円になります。時間帯による追加料金は発生しません。
Q3:現在の自分の無料回数残高や適用ステージはどこで確認できますか?
A3:スマートフォンアプリ「みずほダイレクトアプリ」またはブラウザ版みずほダイレクトにログイン後、「みずほマイレージクラブ/うれしい特典」の専用メニューから確認できます。当月利用可能なコンビニATM無料回数と、翌月の適用判定状況がリアルタイムで表示されます。
まとめ:ATM手数料をゼロにするための賢い銀行活用術
みずほマイレージクラブのコンビニATM優遇は、かつての「無条件で手厚い時代」から、「条件を理解してスマートに使いこなす時代」へと移行しました。改悪と評される側面はあるものの、みずほダイレクトの登録を済ませ、給与受取や一定の残高を維持していれば、主要3大コンビニ(セブン-イレブン、ファミリーマート、ローソン)で毎月確実に手数料0円で現金を引き出す環境を維持できます。
最も重要な防衛策は、自身のライフスタイルに合わせた「引き出しサイクルのルール化」です。月に一度まとめて必要な現金を下ろす習慣を身につけるか、引き出し回数が多い場合はATM手数料が手厚いネット銀行をサブバンクとして組み合わせるなど、仕組み化によって手数料の無駄払いを完全に遮断していきましょう。 (出典: みずほマイレージクラブ コンビニatm(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。