人身事故の損害賠償はいくら?慰謝料相場と数千万円請求の真相【最新】
日々の暮らしの中で突如として巻き込まれる「人身事故」。自分が被害者となって適切な補償を求めたい局面はもちろん、万が一の加害者側となってしまった場合や家族が関わってしまった際、真っ先に頭をよぎるのは「損害賠償は一体いくらになるのか」という現実的な金銭への不安です。特にネット上では「電車を止めると数千万円から1億円が遺族に請求される」「交通事故の人身事故は保険会社に任せると数倍損をする」といった真偽不明の情報が飛び交い、当事者を極度のパニックに陥れています。
実際のところ、人身事故における賠償額の決定プロセスには明確な法規範と計算基準が存在します。道路上の交通事故と鉄道事故では賠償請求の法理も内訳も根本的に異なる上、適用する基準(自賠責基準・任意保険基準・弁護士基準)や過失割合の算定ひとつで、最終的な受取額や支払額が数百万円単位で劇的に変動します。本稿では、司法データや実務判例に基づき、人身事故の損害賠償に関するリアルな相場と内訳、ネット上の噂の真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:交通事故の人身事故損害賠償は「自賠責」「任意保険」「弁護士」の3基準で決定され、弁護士基準を適用すると慰謝料が2倍〜3倍以上に跳ね上がるケースが多発している。
- 要点2:「電車の人身事故で数千万円〜数億円が遺族に請求される」という噂の多くは誇張であり、実務上の請求相場は数百万円程度だが、相続放棄を行わなければ債務が遺族に承継されるリスクがある。
- 要点3:損害賠償金は過失割合によって大幅に減額されるほか、飲酒運転やひき逃げなど悪質な事故による賠償債務は自己破産しても免責されない(支払い義務が一生残る)厳格な法的境界線が存在する。
【2026年最新】人身事故の損害賠償はいくら?交通事故と電車事故の決定的な違い
人身事故と一口に言っても、実務上は大きく分けて「道路交通における自動車・バイク・歩行者の事故」と「鉄道敷地内における列車との接触・飛び込み事故」の2つの文脈で議論されます。両者は損害賠償の請求権者や法的根拠、算定メカニズムが全く異なります。
まず把握すべきは、法律上の「損害賠償の内訳」です。人身事故における賠償金は、単なる迷惑料ではなく、被害者に発生した実損害を金銭評価したものであり、大きく以下の3つの柱で構成されます。
1. 積極損害(現実に支出を強いられた費用)
治療費、入院費、付添看護費、通院交通費、診断書作成料、将来の介護費用や装具代などが該当します。実費弁償が原則であり、領収書や医師の指示書に基づく立証が必要です。
2. 消極損害(事故がなければ得られたはずの利益の喪失)
事故による負傷で仕事を休んだ期間の減収を補填する「休業損害」と、後遺障害が残ったり死亡したりしたことによって将来得られるはずだった収入が失われたことに対する「逸失利益」の2つに分かれます。特に若年層や高所得者が被害者となった死亡事故・重度後遺障害事案では、逸失利益だけで数千万円から1億円超に達するケースも珍しくありません。
3. 精神的損害(慰謝料)
肉体的・精神的苦痛に対する対価であり、「入通院慰謝料」「後遺障害慰謝料」「死亡慰謝料」の3種に大別されます。この慰謝料の算定基準こそが、後述する受け取り金額の格差を生み出す主因です。
これに対し、電車の人身事故(飛び込み自殺や線路立ち入り等)における損害賠償は、鉄道会社が「加害者(侵入者本人やその遺族)」に対して被った営業損害・復旧費用を不法行為(民法709条)に基づき請求する構図となります。両者の性質の違いを理解することが、適切な対応の第一歩となります。

交通事故の人身事故示談金と慰謝料相場|3つの基準と後遺障害等級の現実
自動車事故による人身被害において、被害者が受け取る示談金の総額を左右するのが「どの算定基準を用いるか」という問題です。日本の損害賠償実務には、以下の3つの明確な基準が存在しています。
多くの被害者が陥る最大の罠は、加害者側の任意保険会社が提示してくる示談金額を「正当な相場」だと信じ込んでしまう点です。任意保険会社は自社の支払いを低く抑える社内内規(任意保険基準)に沿って提示してくるため、法的に正当な裁判所基準(弁護士基準・日弁連交通事故相談センター「赤い本」基準)と比較して、慰謝料額が約2倍から3倍も低く算出されているのが日常茶飯事です。
| 項目・被害状況 | 自賠責基準(最低補償) | 弁護士基準(裁判・赤本基準) | 編集部の見解・格差評価 |
|---|---|---|---|
| 入通院慰謝料 (むち打ち・通院6ヶ月/実日数60日) | 51万6,000円 (1日4,300円×対象日数) | 89万円前後 (他覚所見なしの軽傷枠) | 軽傷でも約37万円以上の差額が発生。弁護士介入による増額効果が顕著。 |
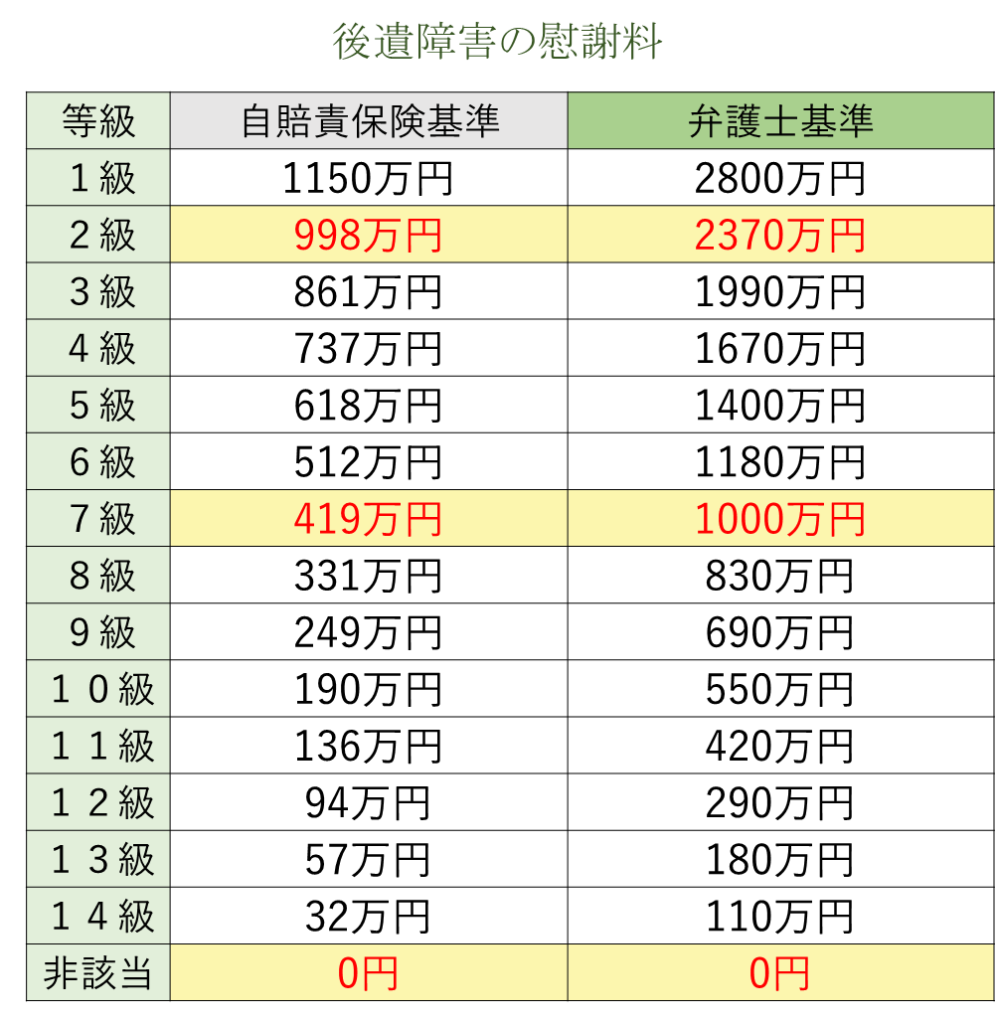
| 後遺障害慰謝料 (第14級:軽度の神経症状) | 32万円 | 110万円 | 弁護士基準は自賠責の約3.4倍。等級認定の適正化が決定打となる。 |
| 後遺障害慰謝料 (第1級:要常時介護など) | 1,650万円 (介護を要する場合) | 2,800万円 | 慰謝料単体で1,150万円の開き。逸失利益や将来介護費を含めると数億円規模へ。 |
| 死亡慰謝料 (一家の支柱が亡くなった場合) | 400万円〜最大1,350万円 (遺族人数等で変動) | 2,800万円 | 近親者固有の慰謝料を含め、裁判基準を適用しなければ1,000万円以上の損失。 |
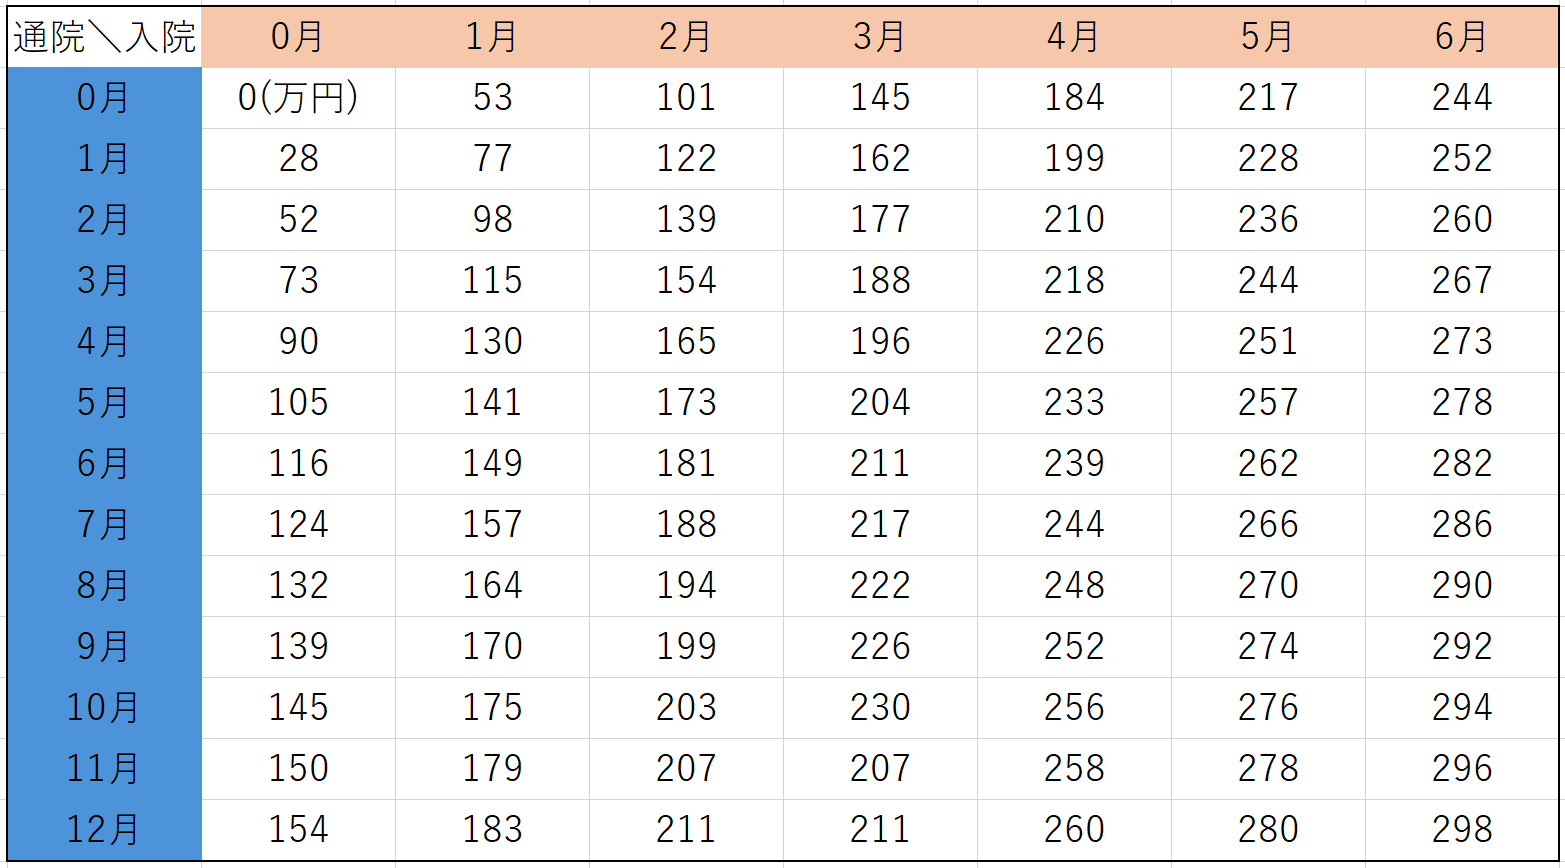
慰謝料の計算方法において、通院日数に応じた算定式が定められている自賠責基準(日額4,300円基準)に対し、弁護士基準では治療期間をベースにした「別表(むち打ち等の軽傷用と骨折等の重傷用)」を用います。正当な権利行使を怠ると、受取額が半減してしまうのが損害賠償交渉の厳格な現実です。
噂の真偽を徹底検証|「電車の人身事故で数千万円請求」都市伝説の内訳と実態
インターネット上の掲示板やSNSで定期的に拡散される「電車に飛び込んで人身事故を起こすと、鉄道会社から遺族へ1億円や5,000万円といった天文学的な損害賠償が請求され、一家が破滅する」という話。この情報の真偽はどうなのでしょうか。
鉄道実務および過去の裁判資料・業界関係者への取材データを照らし合わせると、この「数千万円〜1億円」という数字は、極端な例外や都市伝説が一人歩きしたものであり、一般的な請求実態とは乖離しています。
鉄道会社が損害賠償として計上する主な内訳は以下の通りです。
- 車両および鉄道設備の修繕・清掃費用:破損したフロントガラスやスカートの交換、現場清掃費用(数十万円〜150万円程度)
- 事故処理に伴う人件費:救護活動、運転整理、指令対応などに動員された要員の特別手当や超過勤務手当(数十万円程度)
- 振替輸送費:並行する他社線へ乗客を誘導した際に鉄道会社間で清算される実費(数万円〜数百万円)
多くの人が想像する「乗客全員への運賃払い戻し代」や「全ダイヤ乱れによる逸失利益」を全額請求することは、損害の因果関係の立証(相当因果関係)が法的に極めて困難であるため、裁判でも全額が認容されることはまずありません。
実際の請求額は、地方路線や閑散時間帯であれば数十万円〜200万円程度、首都圏の過密幹線(山手線や中央線など)の朝ラッシュ時であっても300万円〜800万円前後に収まるのが実務上のボリュームゾーンです。新幹線の大規模脱線や設備全損を伴う大惨事でない限り、個人に対して数千万円〜数億円が最終的に請求・確定する事態は極めて稀です。
さらに重要な法的事実として、本人が死亡している場合、損害賠償債務は「相続財産」の一部となります。つまり、遺族が相続の開始を知った時から3ヶ月以内に家庭裁判所で「相続放棄」の手続きを完了させれば、鉄道会社からの賠償金請求を法的に一切支払う義務はなくなります。この法的セーフティネットを知らないことによる精神的パニックこそが、最大の二次被害と言えます。
過失割合と自己破産の落とし穴|損害賠償金が減額・免責されない法的境界線
人身事故の損害賠償において、賠償額を根底から覆す要素が「過失割合」と「債務の免責可否」です。
交通事故の損害賠償額は、被害者側にどれだけ落ち度があったかによって「過失相殺」が行われます。例えば、総損害額が2,000万円と算定された重傷事故であっても、被害者に20%の過失割合が認められれば、相手から支払われる賠償金は1,600万円(400万円減額)となります。加害者側の保険会社が「8対2」「7対3」といった自社に有利な過失割合を一方的に押し付けてくるケースが多く、ドライブレコーダーの映像解析や刑事記録の精査によって適正な過失割合(例えば9対1や10対0)を勝ち取れるかどうかが、手元に残る金額を決定付けます。
一方、加害者側が直面する最も恐ろしい法的落とし穴が「自己破産による免責の限界」です。
「億単位の損害賠償を負っても、自己破産してチャラにすればいい」と安易に考える人がいますが、これは完全な誤解です。破産法第252条および第253条第1項第2号・第3号において、「破産者が悪意で加えた不法行為」や「故意または重大な過失により他人の生命・身体を害した不法行為」に基づく損害賠償請求権は「非免責債権」と規定されています。
飲酒運転、無免許運転、著しい速度超過(暴走行為)、赤信号無視、ひき逃げといった悪質な人身事故によって被害者を死傷させた場合、自己破産の手続きを行って他の借金を免責されたとしても、人身事故の損害賠償義務だけは一生消えずに残り続けます。給与の差し押さえなどを含め、生涯にわたって賠償責任を背負い続けることになるという厳罰性を理解しなければなりません。
【実態検証】示談交渉の現場で起きていること|弁護士特約の有無が生死を分ける
人身事故の被害に遭った際、怪我の痛みや将来の不安を抱えながら保険会社と対峙する示談交渉の現場は、被害者にとって想像を絶する過酷なストレス空間となります。
知恵袋やSNSなどの実体験の声を見ると、「通院から3ヶ月経った段階で、保険会社から『そろそろ治療費の支払いを打ち切ります』と一方的に通告された」「まだ首の痛みが激しいのに、相手の担当者の高圧的な口調に耐えかねてサインしてしまった」という悲痛な叫びが後を絶ちません。保険会社は営利企業であるため、治療費の打ち切りや低額な示談金提示によって早期決着を図ろうとする構造的圧力が働きます。
この力関係を劇的に変える武器が、自動車保険や火災保険、クレジットカード等に付帯している「弁護士費用特約(弁護士特約)」です。
弁護士特約を利用すれば、法律相談料(1事案につき10万円まで)や着手金・報酬金(1事案1名につき300万円まで)が保険会社から支払われるため、被害者は自己負担実質0円で弁護士に交渉を全面委任できます。特約を使っても自動車保険の等級は下がらず、翌年の保険料も上がりません。
弁護士が代理人として就いた瞬間から、保険会社からの直接連絡は法的に遮断され、治療費の延長交渉や適正な後遺障害等級認定(事前認定ではなく被害者請求)、そして前述した「弁護士基準」への一挙引き上げが実現します。実務データにおいても、弁護士特約を用いて弁護士基準で示談した案件の約8割以上が、当初の保険会社提示額から大幅な増額(数十万円〜数百万円単位)を達成しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
人身事故の損害賠償交渉において、直ちに専門家(弁護士)へ全面委任すべきケースと、自力で示談を進めても不利益が少ないケースの境界線は明確です。
▼直ちに弁護士へ依頼・相談すべき人の条件:
- 加入している保険に「弁護士特約」が付帯している(使わなければ明確に権利の放棄となる)。
- 骨折や靱帯損傷など他覚所見のある重傷を負い、入院や6ヶ月以上の通院が見込まれる。
- 手足の痺れや麻痺、関節の可動域制限など、後遺症(後遺障害)が残る可能性が高い。
- 加害者側の保険会社から提示された「過失割合」に納得がいかない(ドラレコ等で争う余地がある)。
- 一家の大黒柱が被害に遭い、休業損害や将来の逸失利益の算定が数千万円規模に上る。
▼自力対応・慎重な判断で十分な人の条件:
- かすり傷や打撲程度で、通院が数回で完治し後遺症の恐れが全くない軽微な事故。
- 過失割合が10対0で双方に一切争いがなく、休業損害も発生していない。
- 弁護士特約がなく、獲得できる増額幅が弁護士報酬(着手金や成功報酬)を下回る「費用倒れ」のリスクが高い極めて軽微な物損中心の事故。
家族や対人関係における心理的側面からも、事故の当事者同士が直接連絡を取り合って示談を進めようとすると、感情的なもつれや脅迫まがいのトラブルに発展するケースが散見されます。適正な「心理的・法的バウンダリー(境界線)」を保つためにも、法的代理人を介した客観的交渉を選択することが、精神衛生と金銭的利益の双方を守る最良の防衛策となります。
【人身事故 損害賠償 いくら】に関するよくある質問(FAQ)
Q1:むち打ち症で全治2ヶ月と診断された場合、人身事故の慰謝料・示談金はいくらになりますか?
A1:通院期間2ヶ月(週2回ペース・実通院16日程度)の場合、自賠責基準では約13万7,600円(4,300円×32日対象)ですが、弁護士基準(裁判基準)を適用すれば約36万円〜52万円程度が入通院慰謝料の相場となります。これに治療費実費や休業損害、通院交通費が加算された額が最終的な示談金総額となります。
Q2:電車の人身事故を起こして亡くなった場合、本当に遺族に賠償金が請求されますか?払えない時はどうすればいいですか?
A2:鉄道会社から損害賠償の請求書が届く可能性はありますが、請求額は噂される数千万円ではなく数百万円程度であることが一般的です。また、賠償債務は相続の対象となるため、事故を知った日から3ヶ月以内に家庭裁判所で「相続放棄」の手続きを行えば、遺族が自腹で支払う法的義務は一切消滅します。
Q3:加害者側の保険会社から提示された示談金額に納得がいきません。サインする前なら増額できますか?
A3:示談書に署名・捺印する前であれば、何度でも再交渉・増額要求が可能です。一度示談書にサインしてしまうと、後から後遺症が出たり金額の間違いに気づいたりしても法的に原則やり直すことはできません。提示額が弁護士基準に達しているかを弁護士の無料相談等で確認してから判断してください。
Q4:加害者が無保険(自賠責すら未加入、または任意保険未加入)の場合、損害賠償はどこから回収できますか?
A4:加害者が任意保険に入っていない場合、まずは相手の自賠責保険へ被害者自身が直接請求(被害者請求)を行います。自賠責の限度額(傷害120万円、死亡3,000万円など)を超える部分については、被害者自身の自動車保険にある「無保険車傷害特約」や「人身傷害補償保険」から保険金を受け取るか、国の「政府保障事業」を活用して補償を確保するルートが存在します。
まとめ:損害賠償の適正額を見極め、泣き寝入りを防ぐための鉄則
人身事故における損害賠償は、加害者・被害者双方の人生を金銭的にも心理的にも大きく揺るがす重大事です。「いくら請求されるのか」「いくら受け取れるのか」という問いに対する答えは、事故の形態、損害の内訳、過失割合、そしてどの法的基準を用いて交渉するかによって劇的に変化します。
ネット上の極端な都市伝説に惑わされて過度な不安に陥ることなく、まずは自賠責・任意保険・弁護士基準の3重構造を正確に理解することが欠かせません。万が一の事態に直面した際は、相手方保険会社の提示額を鵜呑みにせず、弁護士特約をはじめとする法的手続きを冷静に駆使し、正当な権利と平穏な生活を守る選択を下してください。 (出典: 人身事故 損害賠償 いくら(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。