人身事故の賠償金請求額相場は?保険会社の提示額で大損しない全知識
交通事故に遭い、身体の痛みや生活への不安を抱える中で加害者側の保険会社から届く「示談金の提示書」。そこに並ぶ数値を前に「これが妥当な相場なのだろうか」と疑問を抱く被害者は少なくありません。しかし、現場の取材や司法データが示す実態は極めてシビアです。保険会社が最初に提示してくる金額は、法的に適正な賠償水準から大きく乖離しているケースが日常茶飯事となっています。
知識がないまま安易に示談書へ署名・捺印してしまうと、本来受け取れるはずだった数百万円単位の補償を永久に失うことになりかねません。人身事故における賠償金・請求額の相場構造から、慰謝料が劇的に跳ね上がる算出メカニズム、そして理不尽な示談案を覆すための実践的防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険会社が提示する示談金は「任意保険基準」に基づき、裁判基準(弁護士基準)の半分から3分の1程度に抑えられている。
- 要点2:賠償金総額は「入通院慰謝料」「休業損害」「後遺障害逸失利益」の正確な計算によって数百万円単位で変動する。
- 要点3:弁護士費用特約を活用すれば自己負担なしで適正な弁護士基準へ増額交渉が可能であり、提示額からの大幅アップが狙える。
【2026年最新】人身事故の賠償金・示談金相場と請求額の実態
人身事故における賠償金(示談金)は、単一の名目で支払われるわけではありません。法律上、被害者が被った損害は複数の費目に細かく分類され、その合算値から過失割合や既払い金を精算した金額が最終的な人身事故 示談金 相場となります。全体像を把握するために、損害の内訳を正しく理解することが第一歩です。
人身事故の損害賠償請求額は、大きく以下の3つの柱で構成されています。
- 積極損害:治療関係費(診察料、投薬料、手術費用)、入通院交通費、装具・器具購入代金、入院雑費、診断書作成費用など、事故によって直接支出を余儀なくされた実費。
- 消極損害:事故に遭わなければ得られたはずの経済的利益。仕事を休んだことによる「休業損害」や、後遺障害・死亡によって将来の労働能力が低下・喪失したことによる「逸失利益」。
- 精神的損害(慰謝料):事故による肉体的・精神的苦痛に対する補償。怪我の治療期間に応じた「入通院慰謝料」、後遺症が残った場合の「後遺障害慰謝料」、死亡時の「死亡慰謝料」。
怪我の程度や治療期間別の賠償金請求額の目安としては、むちうちなどの軽傷で約50万〜150万円、骨折を伴う重傷で約200万〜600万円、後遺障害が認定された場合は約400万〜3,000万円以上、死亡事故では数千万円から1億円超に達することも珍しくありません。しかし、加害者側の保険会社から送られてくる初期提示額は、これらの相場を大幅に下回る設定になっているのが現実です。

保険会社の提示額が低い構造的理由|3つの算定基準と提示額の罠
なぜ保険会社の提示額はこれほどまでに低いのでしょうか。その背景には、交通事故の損害賠償算定に存在する「3つの基準」と、営利企業としての保険会社 提示額 低い 理由が密接に絡み合っています。
賠償金の計算基準には、低い順に「自賠責基準」「任意保険基準」「弁護士基準(裁判所基準)」が存在します。自賠責保険と任意保険の違いを整理すると、自賠責保険は法律で加入が義務付けられた「被害者の最低限の救済」を目的とする国の制度であり、補償限度額(傷害分は120万円まで)が厳格に定められています。一方、任意保険会社は自賠責を超える損害を補填する民間企業ですが、自社の支払額を低く抑える社内独自の「任意保険基準」を用いて示談交渉を仕掛けてきます。
裁判所や弁護士が用いる交通事故 慰謝料 弁護士基準こそが、過去の膨大な裁判例の蓄積から導き出された法的に正当な賠償基準です。日弁連交通事故相談センター東京支部が発行する通称「赤本(損害賠償額算定基準)」に準拠した2026年最新 交通事故賠償金 算定表と比較すると、各基準の格差は歴然としています。
| 項目・ケース | 自賠責基準 | 任意保険基準(推定) | 弁護士基準(裁判基準) |
|---|---|---|---|
| むちうち通院3ヶ月 (実通院30日) | 258,000円 (日額4,300円×60日) | 約300,000円〜380,000円 | 530,000円 (別表II適用) |
| むちうち通院6ヶ月 (実通院60日) | 516,000円 (日額4,300円×120日) | 約500,000円〜640,000円 | 890,000円 (別表II適用) |
| 骨折(入院1ヶ月・通院5ヶ月) | 限度額120万円の枠内 (治療費・休損合算) | 約850,000円〜1,050,000円 | 1,410,000円 (別表I適用) |
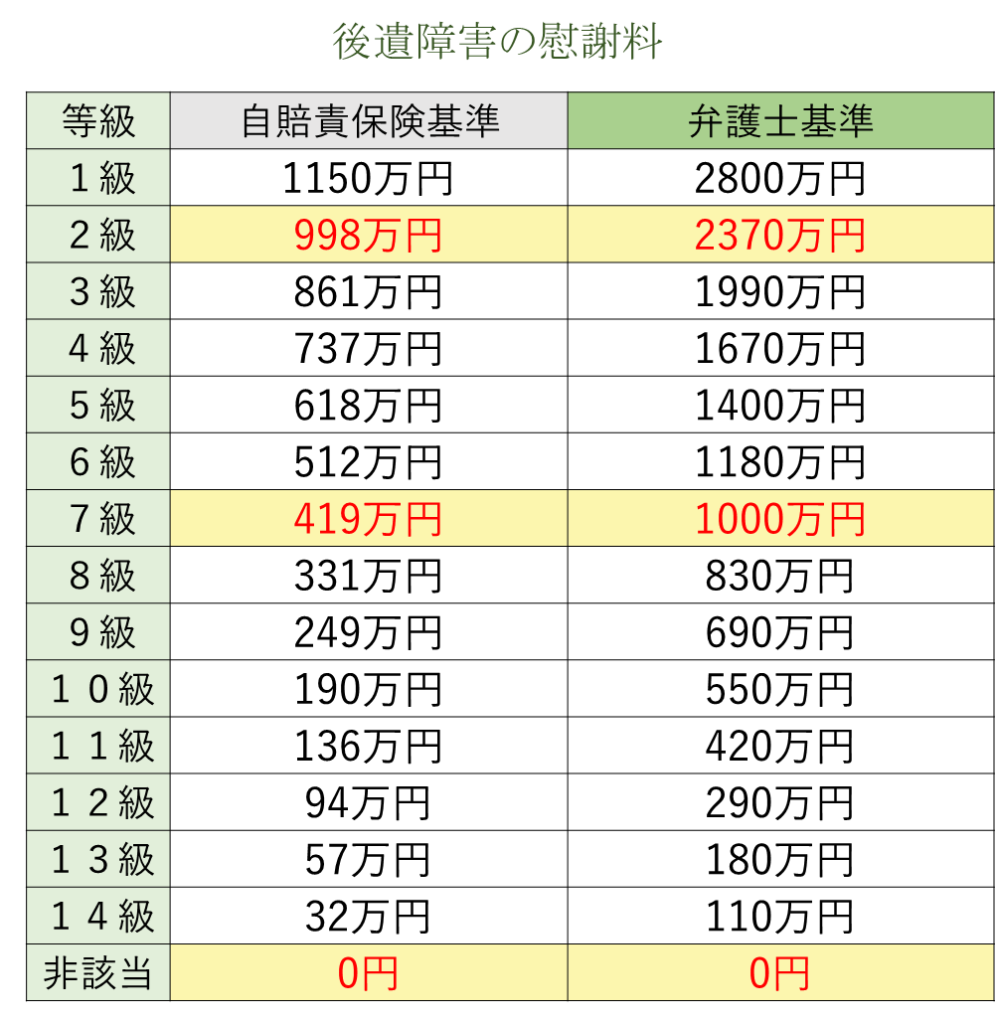
| 後遺障害第14級慰謝料 (神経症状・むちうち等) | 320,000円 | 約400,000円〜500,000円 | 1,100,000円 (約2.2〜3倍) |
| 後遺障害第12級慰謝料 (頑固な神経症状・変形等) | 940,000円 | 約1,000,000円〜1,500,000円 | 2,900,000円 (約2〜3倍) |
保険会社の担当者は「当社の規定に基づき算定した上限額です」と説明してきますが、これはあくまで「加害者側の社内基準」にすぎません。法的な拘束力は一切なく、弁護士が介入して交渉を行うだけで、裁判基準の額へ一気に引き上げられるケースが圧倒的多数を占めています。
【症状・等級別】慰謝料・逸失利益の計算方法と休業損害シミュレーション
賠償額の総計を大きく左右するのが「入通院慰謝料」「休業損害」「後遺障害逸失利益」の3項目です。それぞれの具体的な算定ロジックを把握しておくことで、相手方の提示のどこに削られた部分があるかを正確に見抜くことができます。
1. 入通院慰謝料の計算方法(別表Iと別表IIの使い分け)
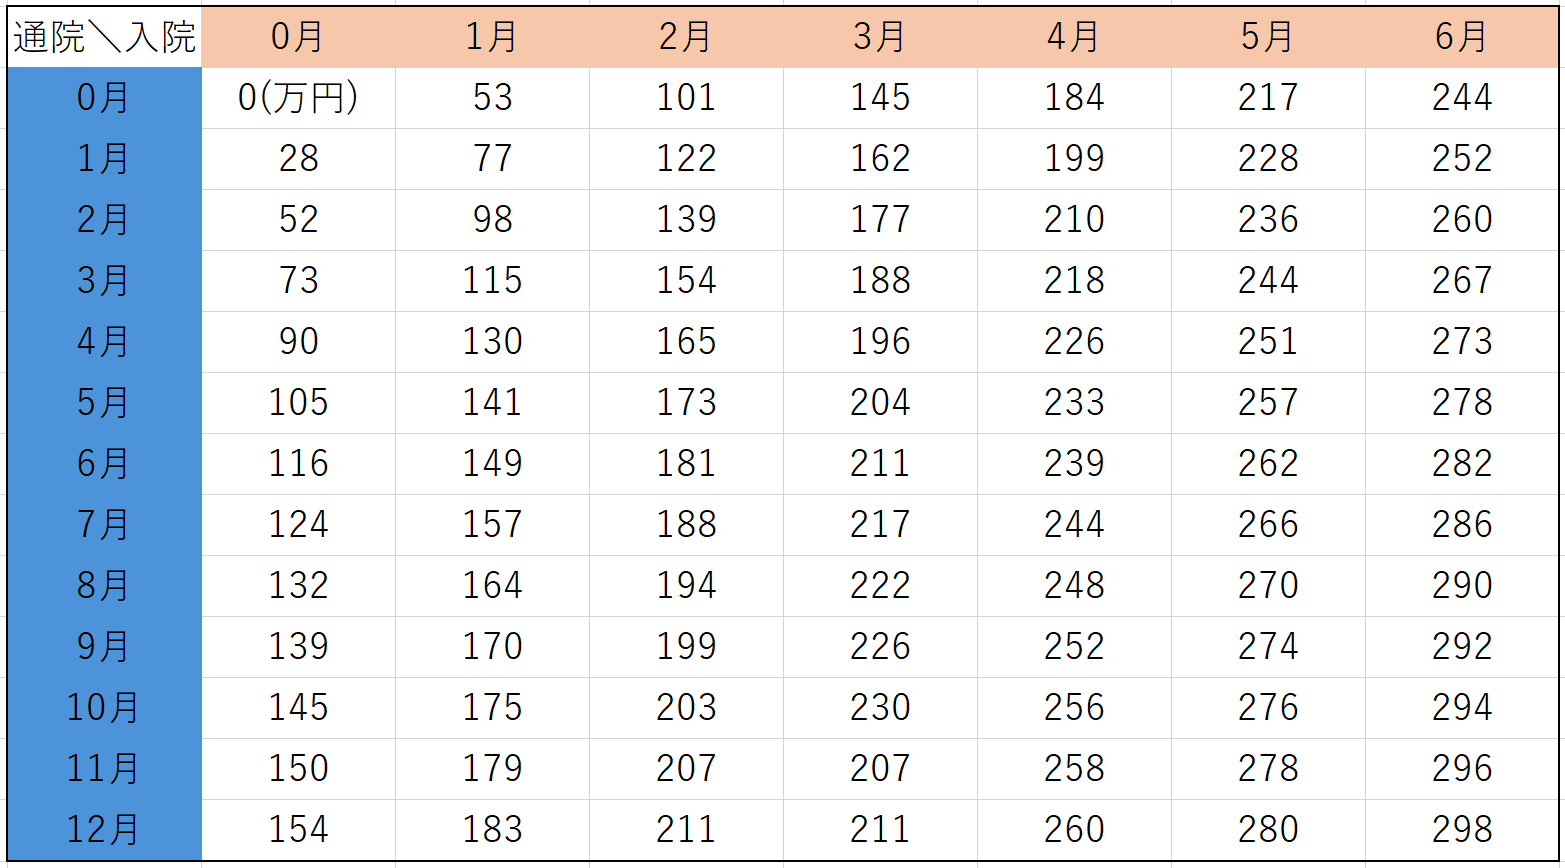
弁護士基準における入通院慰謝料 計算方法は、怪我の性質に応じて2つの算定表を使い分けます。骨折や他覚所見のある重傷事故では「別表I」、むちうち症や打撲など他覚的所見のない軽傷事故では「別表II」が適用されます。実通院日数が少ない場合、別表IIでは通院期間を基準としつつも、実通院日数の3倍を限度とする調整が行われる実務慣行があります。
特に追突事故で頻発するむちうち 慰謝料 相場について、通院3ヶ月であれば53万円、通院6ヶ月であれば89万円が弁護士基準の定額目安となります。自賠責基準の日額4,300円計算と比べ、通院期間が長期化するほど受取額の開きは広がっていきます。
2. 休業損害の計算シミュレーション(職業別の落とし穴)
事故の怪我によって就労や家事が制限された期間の減収を補填するのが休業損害です。属性に応じた休業損害 計算シミュレーションは次の通りです。
- 給与所得者(会社員・公務員):事故前3ヶ月の総支給額(手取りではなく税引前)÷ 90日 × 休業日数。有給休暇を取得した日数も「本来自由に使えるはずの権利を奪われた損害」として請求対象に含まれます。
- 専業主婦・主夫(家事従事者):厚生労働省「賃金センサス」の全女性・全年齢平均年収(約400万円前後/日額約11,000円)× 家事労働が制限された日数。保険会社は「主婦は無収入だから休業損害は出ない」「自賠責基準の日額6,100円が限度」と主張してくるケースが多発していますが、判例上は賃金センサス基準での満額請求が認められています。
- 個人事業主・フリーランス:前年の確定申告書における所得額(青色申告特別控除前)+固定費(家賃や従業員給与など休業中も免れない費用)÷ 365日 × 休業日数。
3. 後遺障害等級認定と逸失利益の計算式
治療を継続しても完治せず症状が固定した場合、損害保険料率算出機構へ申請を行い、1級から14級までの後遺障害等級 認定基準に該当するかどうかの審査を受けます。認定等級によって後遺障害慰謝料が確定するだけでなく、将来の減収分である「逸失利益」の請求権が発生します。
逸失利益 計算式は以下の法定算式によって算出されます。
逸失利益 = 基礎収入 × 労働能力喪失率 × ライプニッツ係数(就労可能年数に応じた中間利息控除)
例えば、年収500万円の40歳会社員がむちうちで「後遺障害第14級9号(労働能力喪失率5%・喪失期間5年)」に認定された場合、中間利息控除後の係数(4.5797)を乗じることで、5,000,000円 × 0.05 × 4.5797 = 約114万円の逸失利益が認定されます。これに後遺障害慰謝料110万円を加えると、後遺障害部分だけで224万円以上の増額要因となります。
【実態検証】示談交渉で賠償金が2〜3倍に跳ね上がった増額成功事例と生の声
当編集部が交通事故被害者の手記やSNSの生の声、法律事務所の解決実績を精査したところ、保険会社の一方的な通告に対して弁護士を介して対抗した結果、賠償額が劇的に増額した事例が数多く確認されています。
ネット上のコミュニティや知恵袋等では、「通院3ヶ月が経過した段階で保険会社から突然『今月で治療費の支払いを打ち切ります』と言われ途方に暮れた」「提示額が60万円だったが、弁護士に依頼したら200万円を超えた」といった切実な証言が後を絶ちません。
代表的な示談交渉 増額 成功事例の検証データは以下の通りです。
- 【成功事例1:むちうち後遺障害14級の増額事例】
30代男性・会社員(後方からの追突被害)。通院6ヶ月を経て相手方保険会社から提示された示談案は「既払い治療費を除き合計82万円」。弁護士が受任し、後遺障害14級の適正申請をサポートして認定を獲得。入通院慰謝料および後遺障害慰謝料・逸失利益を弁護士基準で再請求した結果、最終示談金275万円(約3.3倍の増額)でスピード合意に至った。 - 【成功事例2:主婦の骨折・後遺障害12級の増額事例】
40代女性・専業主婦(交差点での直進・右折事故)。鎖骨骨折と可動域制限。保険会社提示額は「主婦休業損害を一部のみ算入した310万円」。弁護士が介入し、賃金センサスに基づいた主婦休業損害を満額算定した上で、後遺障害12級慰謝料290万円および喪失率14%での逸失利益を請求。結果として総額1,040万円(730万円の増額)を獲得。
これらの事例からも明らかなように、保険会社の提示をそのまま受け入れるか、正当な法的手続きを踏むかによって、数百万円規模の格差が生じることが裏付けられています。
一般に知られていない過失割合の落とし穴とネットの誤解
示談交渉において慰謝料と並んで激しい争点となるのが「過失割合(責任の割合)」です。賠償金総額から過失割合分が相殺(過失相殺)されるため、過失割合が10%動くだけで手元に残る金額が何十万円、何百万円と削られてしまいます。
世間には「相手の保険会社が決めた過失割合は絶対である」という誤解が根強く存在します。しかし実態は、保険会社が自社に都合の良い人身事故 過失割合 判例の一部を恣意的に引用し、被害者に重い過失を割り振っているケースが散見されます。
実務上、裁判所や弁護士は判例タイムズ社発行の『別冊判例タイムズ38号(民事交通訴訟における過失相殺率の認定基準)』を基準に協議を行います。事故現場の状況、ドライブレコーダーの映像記録、警察が作成した「実況見分調書」を取り寄せて詳細に再検証することで、当初「80対20」と主張されていた割合が「90対10」や「100対0」へと有利に修正される事例は珍しくありません。相手の主張する過失割合を無批判に受け入れることは極めて危険です。
【プロの結論】交通事故弁護士費用特約の真価と後悔しない判断基準
事故被害者が不当に低い示談金で泣き寝入りしてしまう最大の原因は、相手方プロのアジャスター(示談代行担当者)との交渉による「精神的疲弊」にあります。日々の通院や仕事、家事に追われる中で、威圧的・形式的な連絡を受け続けるうちに、「少しくらい金額が低くても早く終わらせたい」という正常性バイアスとバーンアウトに陥ってしまうのです。
この非対称性を打破する最強の防衛策が、自動車保険や火災保険に付帯されている交通事故 弁護士費用特約 メリットの行使です。
- 費用の完全自己負担ゼロ:弁護士費用特約を使えば、法律相談料(1事案10万円まで)および着手金・報酬金・実費(1事案300万円まで)を自身の保険会社が支払います。人身事故の損害額が数千万円に達しない限り、弁護士費用の上限枠内に収まるため、実質無料で依頼できます。
- 等級据え置き(ノーカウント事故):弁護士費用特約を利用しても、自動車保険の等級(ノンフリート等級)は下がりません。翌年の保険料が値上がりすることもないため、使わなければ純粋な損失となります。
- 家族の保険も適用可能:被保険者本人だけでなく、配偶者、同居の親族、別居の未婚の子、さらには被害事故車両に搭乗していた者まで補償対象が広範に及びます。
【プロの結論】弁護士に依頼すべき人・慎重になるべき人の判断基準
事故の状況に応じて、今すぐ取るべきアクションは明確に分かれます。
【即座に弁護士へ依頼・相談すべき人】
・むちうちや骨折などの怪我を負い、通院が3ヶ月以上続いている方
・保険会社から「治療費の打ち切り」を通告された方
・後遺症が残っており、適正な後遺障害等級認定を獲得したい方
・主婦、個人事業主で休業損害を不当に低く見積もられている方
・過失割合に納得がいかず、自身や家族の保険に弁護士費用特約が付帯している方
【示談を急いではいけないタイミング】
主治医から「症状固定(これ以上治療しても改善しない状態)」と診断される前に示談書にサインすることは絶対に避けてください。一度示談が成立すると、後から痛みや麻痺が悪化しても追加の賠償金請求は法的にほぼ不可能です。
【人身事故 賠償金 請求額 相場】に関するよくある質問(FAQ)
Q1:むちうちで通院3ヶ月の場合の慰謝料相場はいくらですか?
A1:自賠責基準では実通院日数の2倍×4,300円(月10日通院なら約25万8,000円)ですが、弁護士基準(裁判基準)では通院期間3ヶ月をベースに約53万円が相場となります。保険会社の当初提示額は30万円前後に抑えられることが多いため、弁護士基準で交渉することで約20万円以上の増額が見込めます。
Q2:保険会社から「来月で治療費の支払いを打ち切る」と言われたらどう対応すべきですか?
A2:治療を終了するかどうかを判断する権限は保険会社ではなく担当の「主治医(医師)」にあります。痛みが残っている場合は自己判断で通院をやめず、主治医にまだ治療継続が必要である旨の診断書や意見書を書いてもらい、保険会社へ延長交渉を行ってください。打ち切られた場合でも健康保険に切り替えて通院を継続し、後から示談交渉時に実費請求することが可能です。
Q3:専業主婦でも休業損害を請求できるのは本当ですか?
A3:本当です。判例上、主婦(家事従事者)の家事労働には経済的価値が認められており、厚生労働省の賃金センサス(女性全年齢平均給与・日額約11,000円程度)を基礎収入として休業損害が算定されます。保険会社が「0円」や「自賠責基準の日額6,100円」で提示してきた場合は、明確な増額交渉の余地があります。
Q4:弁護士特約に入っていない場合、弁護士に依頼すると費用倒れになりませんか?
A4:通院期間が極めて短い軽微な事故(打撲で数回通院のみなど)では、増額幅よりも弁護士費用が上回り費用倒れになるリスクがあります。しかし、後遺障害等級が認定される見込みがある場合や、骨折等で半年以上の長期通院を要した場合は、増額幅が数十万〜数百万円に達するため特約なしでも十分に手取りが増えるケースが一般的です。多くの法律事務所が実施している無料相談で事前にシミュレーションを確認することをおすすめします。
まとめ:正当な権利を勝ち取り納得の再出発を果たすために
人身事故による被害は、身体の損傷だけでなく、被害者の時間、キャリア、精神的平穏を奪い去る過酷な出来事です。それにもかかわらず、加害者側の保険会社が提示する金額は、被害者の救済よりも自社の支出削減を優先した枠組みで算出されているのが紛れもない現実です。
示談交渉において最も重要なのは、「保険会社の提示を当たり前だと思わないこと」と「法的に適正な弁護士基準を軸に堂々と主張すること」に尽きます。手元の示談案に少しでも疑問を感じたら、署名する前に交通事故に精通した弁護士への相談や算定シミュレーションを行い、正当な賠償金を勝ち取ってください。 (出典: 人身事故 賠償金 請求額 相場(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。