SMBCモビットのファミマ返済で損しない!手数料と裏ワザを徹底解説
深夜や早朝を問わず、生活動線上で手軽に立ち寄れるファミリーマート。急な返済期日が迫った際、最寄りのファミマに駆け込んでSMBCモビットの返済を済ませたいと考える利用者は少なくありません。しかし、現場のATM操作や手数料の仕組みを正しく把握していないと、毎月の返済ごとに余計な出費を重ねてしまうリスクが潜んでいます。
現在、コンビニを活用した消費者金融の取引環境は利便性が向上した一方で、利用端末や提携状況による仕様の違いが複雑化しています。本稿では、ファミリーマートに設置されたATMでの具体的な返済手順をはじめ、発生する手数料のリアルな負担額、ネット上に残る古い情報との違い、さらには手数料を1円も払わずに済ませる実践的な裏ワザまで、現場取材と客観的データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファミマ設置のイーネットATM返済では毎回110円〜220円の提携ATM利用手数料が発生し、長期的には大きな損失となる。
- 要点2:過去に存在した「Famiポート/マルチコピー機経由レジ返済(手数料無料)」は終了しており、店頭返済はATM利用が基本。
- 要点3:無駄なコストをゼロにするには、三井住友銀行ATMの活用やネット返済(Pay-easy)、口座振替への切り替えが最も賢明な選択肢となる。
【2026年最新】ファミマでモビットを返済する仕組みと利用環境
全国に広がるファミリーマートの店舗網は、急を要するカードローンの返済において極めて心強いインフラです。現在、ファミリーマートの店内に設置されている主力の端末はイーネット(E-net)ATMであり、SMBCモビットの提携ATMとして年中無休で稼働しています。
モビットのファミリーマートにおける営業時間は、基本的に設置店舗の営業時間に準拠しており、24時間営業の店舗であれば深夜や早朝でも返済手続きが可能です。ただし、SMBCモビット側のシステムメンテナンス時間(毎週月曜日の0:00〜7:00など)は取り扱い時間外となるため、日付をまたぐ返済期日ギリギリの取引には十分な注意が求められます。
店頭での返済を検討する際、まず理解しておくべきは「ファミマ店内での返済窓口は現在、原則としてATM端末のみである」という点です。かつてのように店頭レジで支払う方式とは手続きの流れが根本から異なるため、正しい利用環境を整理しておくことがスムーズな返済の第一歩となります。

イーネットATM返済の具体的な手順とカードなし時の注意点
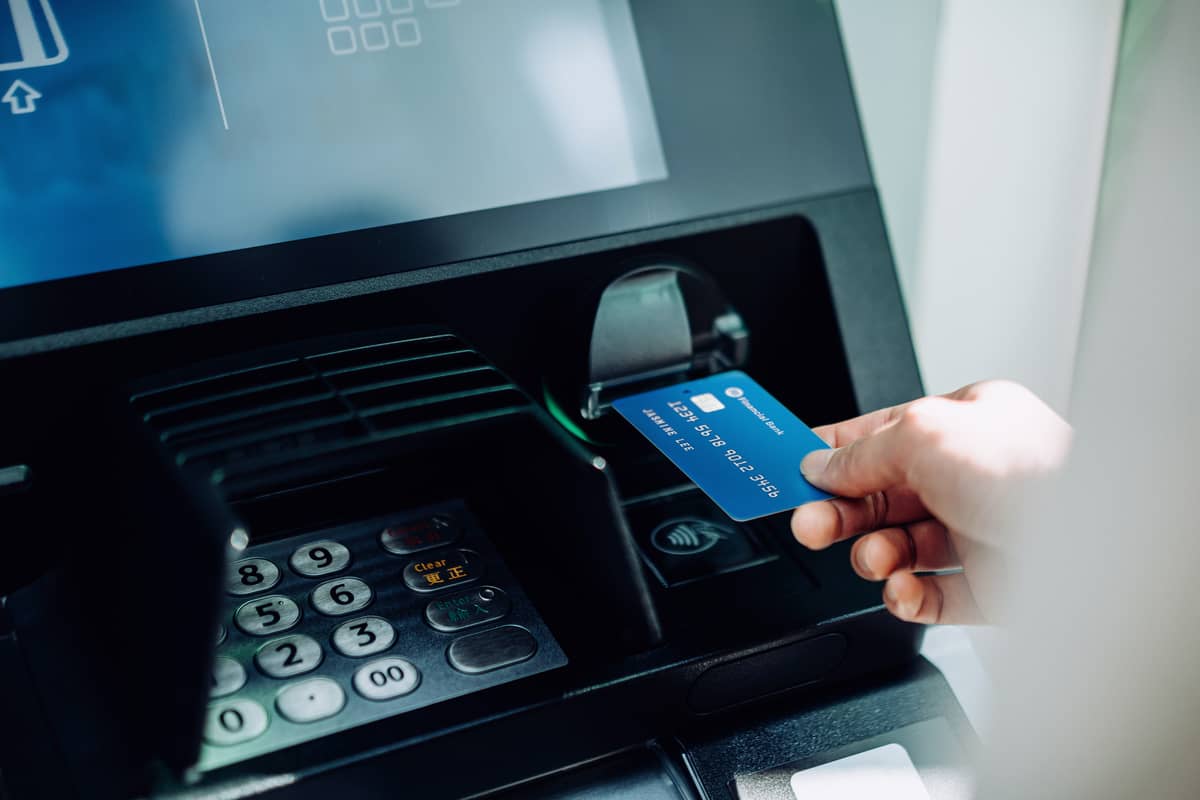
ファミリーマート店内のイーネットATMを使って返済を行う場合、物理的なモビットカード(モビット専用カードまたはTカード一体型カード)を使用するのが王道の手順です。
モビットのイーネットATMでの返済手順は極めてシンプルに設計されています。
【イーネットATMでの返済ステップ】
1. 画面の「お引出し・お預入れ・ご返済」等の取引開始ボタンをタッチ、またはカード挿入口にモビットカードを直接挿入する。
2. 暗証番号(4桁)を入力する。
3. 取引メニューから「ご返済(入金)」を選択する。
4. 紙幣投入口が開いたら、返済する紙幣を投入する(紙幣のみ対応、硬貨不可)。
5. 投入金額の確認画面が表示されたら、内容を確認して「確認」を押す。
6. 発行された利用明細書とモビットカードを受け取り、手続きが完了する。
ここで多くの利用者が直面する疑問が、「カードを持ち歩いていない時の返済方法」です。近年はモビットアプリによるスマホATM取引が急速に普及していますが、2026年現在の仕様において、スマホのQRコードをかざして入出金を行う「スマホATM取引」に対応しているのはセブン銀行ATMおよびローソン銀行ATMに限られます。
イーネットATMではモビットのスマホATM取引によるカードレス返済に対応していません。そのため、SMBCモビットでカードなし(WEB完結等)の契約をしている利用者がファミマ店頭で返済するには、後述するインターネット返済を利用するか、セブン-イレブンやローソンなどスマホATM対応のコンビニへ足を運ぶ必要があります。この仕様差を知らずにファミマへ向かい、端末前で途方に暮れるケースが多発しているため事前の確認が不可欠です。
【手数料の真実】ファミマ返済で損していませんか?コスト比較と無料化の裏ワザ
「最寄りだから」という理由だけでファミリーマートのイーネットATMを毎月使い続けると、知らず知らずのうちに確実な損失を被ることになります。最大の要因は、取引ごとに差し引かれる提携ATM利用手数料です。
SMBCモビットのファミマ返済手数料は以下の通り法定基準に沿って設定されています。
- 返済額1万円以下:1回あたり110円(税込)
- 返済額1万円超:1回あたり220円(税込)
毎月の返済額が1万5,000円の場合、毎月220円の手数料が発生します。1年間(12回)で2,640円、3年間(36回)で7,920円もの資金が、元金の返済や利息とは無関係に消失していく計算になります。借入残高が減りにくい多重債務構造に陥る典型的な原因の一つが、こうした少額手数料の軽視です。
| 返済方法 | 利用手数料 | 反映時間 | 編集部の見解・評価 |
|---|---|---|---|
| ファミマ(イーネットATM) | 110円〜220円 | 即時反映 | 利便性は高いが、毎月の常用は手数料の無駄が大きい。 |
| 三井住友銀行(SMBC)ATM | 0円(無料) | 即時反映 | ATM返済における最適解。生活圏に店舗があれば最優先。 |
| ネット返済(Pay-easy) | 0円(無料) | ほぼ即時 | 時間・場所を選ばず手数料無料。最も推奨される返済手段。 |
| 指定口座からの自動振替 | 0円(無料) | 返済日当日 | 払い忘れを完全に防止できる。基本設定として必須。 |
無駄なコストを抑えるモビット返済の手数料無料化の裏ワザとして最も手軽なのは、グループ傘下である三井住友銀行の店舗内ATMを利用することです。三井住友銀行ATMであれば、曜日や時間帯に関わらず手数料0円で返済・借入が行えます。
また、外出することなくスマートフォン完結で手数料をゼロに抑えるなら、会員専用サービス「Myモビ」から操作するインターネット返済(Pay-easy決済)が極めて優秀です。都市銀行やネット銀行、地方銀行など全国数百の金融機関インターネットバンキングに対応しており、24時間365日いつでも手数料無料で即時反映されます。
公式のSMBCモビット返済シミュレーションで試算すると明白ですが、金利負担に加えて毎月ATM手数料を支払い続けると、元金の減るスピードは確実に鈍化します。コスト意識を持った返済ルートの選択が不可欠です。

ネットの誤解を暴く|旧Famiポート・マルチコピー機返済の現在地
ウェブ検索を行っていると、「ファミリーマートのFamiポートで発券してレジで返済すれば手数料無料」という古いブログ記事や知恵袋の回答が今なお散見されます。しかし、これは過去の情報に基づいた重大な誤解です。
かつて提供されていたファミマのFamiポート(現在はマルチコピー機へ機能統合)を利用したメディア端末返済サービスは、提携関係の見直しやシステム刷新に伴い、すでに新規受付・サービス提供を終了しています。現在、店頭のマルチコピー機をいくら操作してもモビットの返済伝票を発行することはできません。
この仕様変更に伴い、特に注意が必要となるのがモビットの一括返済(全額完済)をファミマで行おうとする場合です。コンビニのイーネットATMは紙幣のみの取り扱いであり硬貨(小銭)の投入に対応していません。
借入残高が「45,678円」のように端数を含んでいる場合、イーネットATMでは千円単位でしか入金できないため、46,000円を入金して「預り金(おつり扱い)」を発生させるか、端数が残り続けて完済扱いにならないトラブルが発生します。一括返済を行う際は、1円単位で正確に清算できる「インターネット返済」または「銀行振込(窓口・ネットバンキング)」を利用するのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にファミリーマートのイーネットATMで返済を行っている利用者からは、どのような評価や課題が挙がっているのでしょうか。現場の声と利用実態を検証すると、利便性の裏にあるリアルな心理が見えてきます。
コミュニティやSNS上の生の声で最も多く評価されているのは、モビットのファミマ返済における反映時間の早さです。「返済期日の23時過ぎにファミマへ駆け込み入金したが、アプリですぐに残高反映されて遅延を免れた」「入金後すぐに借入・返済限度額の利用可能枠が復活し、急場の立て替えに対応できた」といった、即時反映の確実性に対する信頼感は根強く存在します。
一方で、プライバシー面における懸念の声も根強く聞かれます。イーネットATMで返済を行うと出力される提携ATM利用明細について、「周囲に人が並んでいるコンビニATMで明細書を回収する瞬間に強いストレスを感じる」という体験談です。利用明細には「SMBCモビット」の社名や残高が印字されるため、レシートの取り忘れや廃棄方法には細心の配慮を払うユーザーが目立ちます。
利便性を享受する代償として、手数料負担と周囲の目線という2つの心理的コストを支払っているのがファミマ店頭返済の実態と言えます。
行動経済学と家計心理から紐解く「コンビニATM返済の罠」
なぜ多くの人々は、手数料が無料になるインターネット返済や三井住友銀行ATMがあるにもかかわらず、わざわざ220円の手数料を払ってコンビニATMで返済を続けてしまうのでしょうか。ここには行動経済学で言う「双曲割引(目先の利便性を過剰に評価する心理)」と「心理的会計(メンタル・アカウンティング)」の罠が存在します。
人間は「今すぐ目の前にあるコンビニで済ませる手軽さ」を、「後でネットから手続きするわずかな手間」よりも不合理に高く評価してしまいます。さらに、「数万円の返済をしているのだから、たかだか220円程度の手数料は誤差のようなものだ」と無意識にコストを矮小化してしまうのです。
しかし、この小さな妥協の積み重ねこそが家計の自己管理能力を徐々に蝕み、長期的な借入体質を固定化させる本質的なリスクとなります。計画的な返済管理を確立するためには、返済行動を「意志の力」に頼るのではなく、「自動化された仕組み」に委ねるアプローチが不可欠です。
指定の銀行口座から毎月自動で引き落とされる口座振替の返済日(毎月5日、15日、25日、末日から選択)を給与受取日の直後に設定しておけば、手数料は完全に0円となり、返済期日を失念するリスクも構造的に排除できます。
【プロの結論】ファミマ返済をおすすめできる人・避けるべき人の判断基準
これまでのデータと構造分析を踏まえ、ファミリーマートでの返済を選択すべき人と、今すぐ他の方法へ切り替えるべき人の明確な判断基準を提示します。
【ファミマ返済をおすすめできる人】
- 返済期日当日の深夜など、銀行振込や口座振替の猶予がなく即時反映が絶対条件の緊急事態にある人
- 自宅や職場の真隣にファミマがあり、手元にモビットカードがあり、移動時間や交通費との兼ね合いで手数料220円を許容できる人
- 現金での手渡し収入などがあり、手元にある現金を直接入金して即座に返済を完了させたい人
【ファミマ返済を避けるべき人(切り替え推奨)】
- カードレス(WEB完結)で契約しており、モビットカードを発行していない人(セブン銀行/ローソン銀行へ行くかネット返済を活用すべき)
- 毎月の定例返済としてコンビニを利用しており、手数料を無駄に垂れ流している人(口座振替・ネット返済・三井住友銀行ATMへ即時変更すべき)
- 残高の一括返済(全額清算)を予定している人(小銭対応のネット返済や銀行振込を利用すべき)
【モビット ファミマ 返済】に関するよくある質問(FAQ)
Q1:ファミマのイーネットATMで返済した場合、利用可能枠にはいつ反映されますか?
A1:原則として入金完了後、即時(数分以内)に利用可能額へ反映されます。会員専用サービス「Myモビ」や公式アプリからログインすることで、最新の借入残高および利用可能枠をリアルタイムで確認できます。
Q2:モビットカードを持っていませんが、ファミマのATMでスマホを使って返済できますか?
A2:いいえ、ファミリーマートのイーネットATMはSMBCモビットの「スマホATM取引」に非対応です。カードレスでスマホ返済を行う場合は、セブン銀行ATMまたはローソン銀行ATMをご利用いただくか、Myモビからの「インターネット返済」をご利用ください。
Q3:ファミマのマルチコピー機から返済券を発行してレジで支払うことはできますか?
A3:できません。かつて存在したマルチメディア端末(Famiポート等)経由でのレジ返済サービスは終了しています。ファミマ店内での返済は、イーネットATMにモビットカードを挿入して行う形のみとなります。
Q4:ファミマのイーネットATMで千円未満の端数も含めて一括返済できますか?
A4:イーネットATMは硬貨(小銭)の取り扱いに対応していないため、1円単位の端数を含む一括返済はできません。端数まで全額完済したい場合は、手数料無料のインターネット返済(Pay-easy)を利用するか、指定口座への銀行振込をご利用ください。
まとめ:賢い返済ルートを選び無駄な出費をゼロにする
ファミリーマートに設置されたイーネットATMは、急ぎの返済や緊急時のセーフティネットとして非常に高い利便性を誇ります。しかし、その利便性の裏には1回あたり最大220円の手数料が発生するというコストの現実が存在します。
ネット上の古い情報に惑わされず、カードレス契約時の端末制限や一括返済時の端数処理といった仕様を正確に把握することがトラブル防止の鍵です。定例の返済には手数料完全無料の「インターネット返済」や「口座振替」、あるいは「三井住友銀行ATM」を主軸に据え、ファミマATMはあくまで緊急用のバックアップとして賢く使い分けることこそが、無理のない健全なマネープランを維持するための最良の防衛策です。 (出典: モビット ファミマ 返済(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。