モビットカードATM使い方2026最新!損しない借入返済と手数料ゼロの技
急な冠婚葬祭や給料日前の一時的な資金繰りにおいて、即座に現金を手にできるカードローンは心強い味方です。その中でもSMBCグループの信頼性を誇るSMBCモビットは、スピーディーな審査と利便性の高さで確固たる支持を集めています。しかし、手元にあるモビットカードを握りしめてコンビニや銀行のATMへ向かったものの、「画面でどのボタンを押せばいいのか」「余計な手数料が引かれていないか」と立ち止まってしまう利用者は少なくありません。
日本全国で銀行店舗の統廃合や提携ネットワークの再編が進む2026年現在、ATMの手数料体系やスマホアプリ連動機能は従来以上に細分化されています。知らず知らずのうちに1回あたり110円〜220円の手数料を払い続ける行為は、年利換算で計算すると極めて大きな損失につながります。本稿では、メガバンクからコンビニ各社までの具体的な操作手順から、手数料を完全ゼロに抑える知られざる裏ワザ、そして急に使えなくなった際のトラブルシューティングまで、現場の最新取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMの利用には毎回110円〜220円の手数料が発生するが、三井住友銀行ATMを活用すれば借入・返済ともに手数料0円で完結できる。
- 要点2:セブン銀行・ローソン銀行なら専用アプリを用いた「スマホATM取引」により、物理カードを持たないカードレスでも即座に現金の借入・返済が可能。
- 要点3:ATMでカードが使えない主な要因は「暗証番号のロック」「限度額到達」「メンテ時間帯」であり、焦って再試行せず公式アプリ「Myモビ」から即時確認するのが鉄則。
【2026年最新】モビットカードのATM使い方で損していませんか?手数料ゼロの裏ワザ
モビットカードを手に入れた後、多くの人が「一番近いから」という理由だけで最寄りのコンビニATMへと直行します。しかし、まさにその行動が毎月の返済負担をじわじわと増やす要因となっています。SMBCモビットにおいて、提携ATMを利用する際に発生するモビットカード ATM 手数料は、取引金額によって明確に定められています。
具体的には、取引額が1万円以下の場合は110円(税込)、1万円を超える場合は220円(税込)が利用ごとに徴収されます。これは現金の借入時だけでなく、返済時にも全く同じ金額が差し引かれる仕組みです。例えば、月に2回の追加入金と1回の借入を行った場合、それだけで月間最大660円、年間にして7,920円もの手数料が手元から消えていく計算になります。キャッシングの利息を1円単位で気にする一方で、ATM操作の手数料を見過ごしてしまうのは、行動経済学で指摘される「小額出費に対する心理的無痛(ペイン・オブ・ペイングの麻痺)」に他なりません。
この無駄な出費を恒久的に防ぐ最強の手段こそが、三井住友銀行ATM 手数料無料 モビットの連携ルートです。SMBCモビットは三井住友フィナンシャルグループの完全子会社であるため、同行の店舗内や駅前出張所に設置されている三井住友銀行ATMを利用する場合、曜日や時間帯を問わず利用手数料が何度でも完全無料となります。借入の引き出しはもちろん、毎月の定期返済や小まめな臨時返済であっても、1円の手数料も取られることはありません。
日常の生活圏内に三井住友銀行のATMが存在する場合、そこを「メインの決済ステーション」に設定するだけで、年間の実質利息負担を劇的に削減できます。どうしても近隣に三井住友銀行がない状況であれば、後述するネットバンキング経由の口座振替やインターネット返済を組み合わせるのが、2026年における最も賢明なマネー防衛術です。

主要提携ATMの借入・返済手順と営業時間|コンビニ・銀行別の操作ガイド
提携ATMの画面インターフェースは金融機関ごとに設計が異なっており、初めて利用する際には「どのメニューを選べばモビットの画面に進むのか」が分かりづらい傾向にあります。ここでは、利用頻度の高い主要コンビニエンスストアおよび三井住友銀行における、確実な操作手順を整理します。
| 提携ATM種別 | 利用手数料(借入・返済) | 一般的な稼働時間帯 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 終日 0円(完全無料) | 平日・土曜 7:00〜24:00 日曜 7:00〜21:00 | 手数料面で圧倒的優位。返済・借入の最優先拠点として推奨。 |
| セブン銀行ATM | 1万円以下:110円 1万円超:220円 | 原則24時間 (定期保守点検を除く) | スマホATM取引対応でカードレス出金が可能。利便性は群を抜く。 |
| ローソン銀行ATM | 1万円以下:110円 1万円超:220円 | 原則24時間 (月曜早朝等を除く) | 新型機を中心にスマホATM対応。操作レスポンスが極めて良好。 |
| イーネットATM (ファミリーマート等) | 1万円以下:110円 1万円超:220円 | 原則24時間 (設置店舗の営業時間に準拠) | 物理カード必須。返済時は紙幣投入枚数上限(最大59枚)に注意。 |
| ゆうちょ銀行ATM | 1万円以下:110円 1万円超:220円 | 平日・土曜 0:05〜23:55 日曜・休日 0:05〜21:00 | 地方や過疎地でのカバー力は高いが、日曜深夜の稼働停止が早い。 |
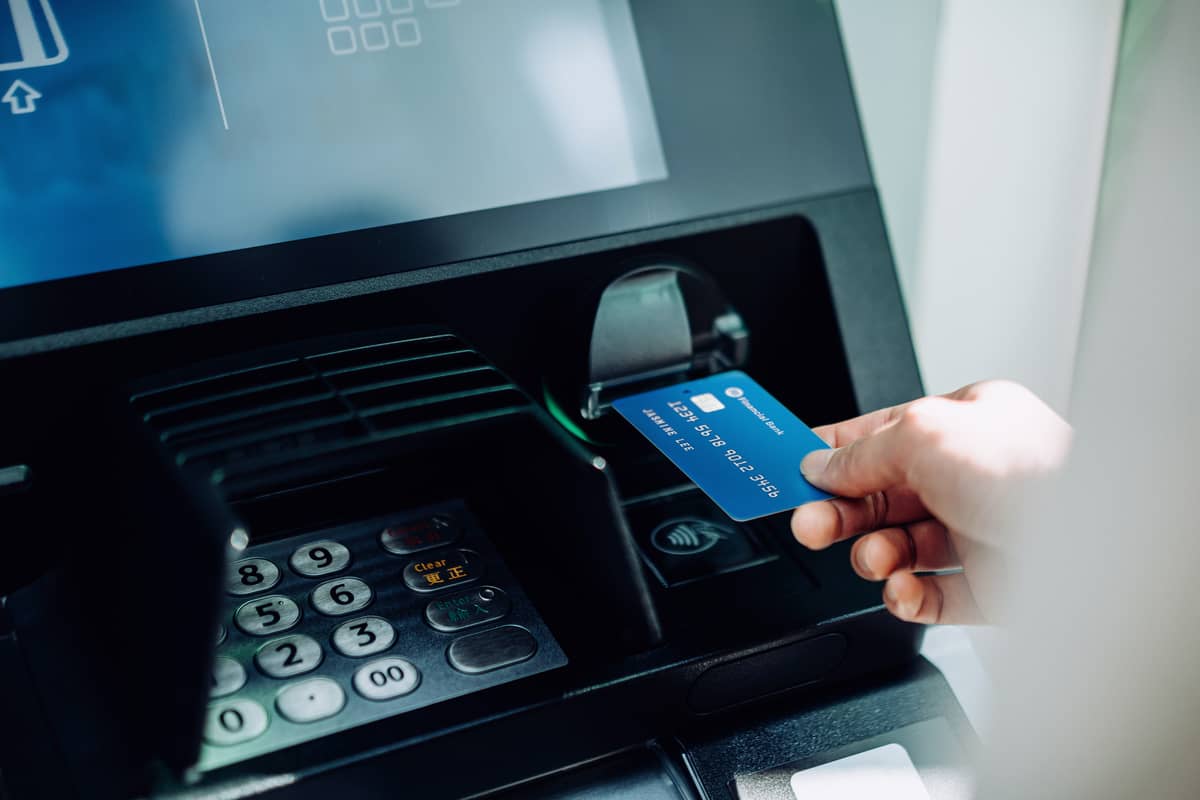
ローソン銀行ATMにおける具体的な借入手順
ローソンに設置されているローソン銀行ATM(新型機を含む)では、以下の流れで現金を借り入れます。
- ATM画面に触れず、直接モビットカードを挿入口に入れます。
- 画面に「ご出金(お借入)」「ご入金(ご返済)」などの選択肢が表示されるため、「ご出金」をタッチします。
- 4桁の暗証番号の入力を求められるため、周囲から手元が見えないよう配慮しながら正確に入力します。
- 借入希望額をテンキーで入力し、画面右下の「確認」を押します。
- 現金、モビットカード、利用明細書を受け取り、取引を完了させます。
イーネットATM(E-net)での返済方法と注意点
ファミリーマートなどに多く置かれているイーネットATMでの入金(返済)手順は、カード挿入後に「ご入金」を選択するだけとシンプルです。しかし、イーネットATM 返済方法 手数料に関して注意すべきは「投入できる紙幣の枚数制限」です。イーネットATMは1回の取引で投入できる紙幣が最大59枚までとなっています。まとまった額の一括返済を行う場合は、複数回に分けると都度220円の手数料が加算されてしまうため、あらかじめ紙幣の枚数を確認するか、手数料のかからない銀行振込や三井住友銀行ATMへ切り替える工夫が求められます。
土日や夜間の営業時間とメンテナンス仕様
SMBCモビット ATM 営業時間 土日について、コンビニATMは基本的に24時間稼働しています。ただし、モビット側の定期システムメンテナンス時間帯には取引を受け付けられなくなります。具体的には、毎週月曜日のAM0:00〜AM7:00は定期メンテナンスのため、提携ATMからの借入・返済が一切利用できません。週末の深夜から月曜日の未明にかけて資金が必要となる可能性がある場合は、日曜日の23時までに現金を確保しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場で実際の利用者やコミュニティ(知恵袋、SNS、各種掲示板)の声を調査すると、ATM操作における「心理的な抵抗感」や「思わぬ落とし穴」についての証言が数多く浮かび上がってきます。
都内のIT企業に勤務する30代男性は、当時の心境について次のように明かしています。
「コンビニのレジ横にあるATMでモビットカードを取り出す瞬間、後ろに人が並ぶと『画面のモビットの文字やロゴを見られているのではないか』という強い緊張感がありました。借入ボタンを押す時の機械音やカード排出の音さえ気になってしまい、焦って暗証番号を押し間違えたこともあります」
こうした「借入が周囲にバレるのではないか」という心理的重圧は、多くの利用者が共通して抱く懸念です。しかし実際のところ、セブン銀行やローソン銀行の最新ATMは視野角を狭めたプライバシーフィルター画面が採用されており、真横や背後から画面の細部を覗き見ることは困難な構造になっています。さらに、後述するスマートフォンの画面を使ったコード決済ライクな取引形態が普及したことで、外見上は「キャッシュレス決済のチャージをしている姿」と見分けがつかなくなっています。
一方で、手痛い失敗談として目立つのが「利息を減らすための小まめな返済が、逆に手数料負けを引き起こしていた」というケースです。知恵袋等に寄せられた相談事例を検証すると、「毎週末に1,000円〜2,000円ずつコンビニATMから小刻みに入金していたところ、毎月880円ものATM手数料が引かれており、返済した元金のかなりの割合が手数料で相殺されていた」という事例が確認されました。良かれと思って取った行動が、手数料体系の無理解によって仇となってしまう実態が浮き彫りとなっています。
カードなしでも即日出金!「カードレス利用」とスマホATM取引
物理的なプラスチックカードを発行せず、あるいは自宅に置いたまま街中で現金を調達できるのが、SMBCモビット カードレス 利用方法の真骨頂です。財布の中に消費者金融のカードを入れておくリスク(紛失時の悪用や家族・知人に見られるリスク)を完全に排除できるため、現在の新規契約者の大半がこのスタイルを選択しています。
このカードレス運用を支える中核機能が、公式スマートフォンアプリ「Myモビ」を使用したセブン銀行ATM スマホATM取引 使い方です。操作の流れは直感的であり、物理カードを機械に一切差し込むことなく取引が完結します。
まずセブン銀行ATMの画面上に表示されている「スマートフォンでの取引」ボタンをタッチします。画面に取引認証用のQRコードが表示されたら、自身のスマートフォンで「Myモビ」アプリを起動し、「スマホATM取引」のメニューから「出金(借入)」または「入金(返済)」を選択してカメラを起動します。画面上のQRコードをスマホで読み取ると、アプリ画面に4桁の「企業番号」が表示されるため、その番号をATM側の画面に入力します。最後に暗証番号と取引希望金額を入力すれば、現金が払い出されます。
このスマホATM取引は、セブン銀行だけでなく全国のローソン銀行ATMでも同一のフローで利用可能です。カードを持ち歩く精神的なストレスから解放されるだけでなく、万が一財布を丸ごと忘れた外出先であっても、スマートフォンさえ手元にあれば急場をしのぐことができる点は、SMBCモビット 借入 2026年最新のインフラがもたらす最大の利便性と言えます。
一般に知られていない盲点とネットの誤解|使えない時の真実
インターネット上や質問掲示板を調査すると、「モビットカードをATMに入れたのに取引不能で吐き出された」「突然限度額が0円になった」といった困惑の投稿が定期的に散見されます。これらの中には「モビット側が勝手に融資を打ち切った」といった一方的な邪推も見られますが、実際の取材・調査データが示すモビットカード ATM 使えない理由の9割以上は、以下の明確な5大原因に集約されます。
1. 暗証番号の連続入力ミスによるセキュリティロック
最も頻発しているのが、暗証番号の失念によるトラブルです。銀行のキャッシュカード等と同様、SMBCモビットカードも複数回連続して誤った暗証番号を入力すると、不正利用防止のため即時にカードロックがかかります。この状態に陥ると、正しい番号を思い出して入力しても一切受け付けられなくなります。モビット 暗証番号 忘れた 対処法としては、ATMの前で適当な番号を何度も試すのではなく、入力を中断して会員専用サービス「Myモビ」にログインし、登録情報の確認手続きを取るか、コールセンター(フリーコール)へ連絡して再設定の書面・手続きを依頼するのが最も迅速な復旧ルートです。
2. 借入限度額(利用可能枠)の到達と総量規制
ATMの故障ではなく、単に「契約極度額」の枠がいっぱいになっているケースです。特に注意すべきは、利息の加算によって利用可能額が千円単位で変動している点です。例えば利用限度額50万円の枠で借入残高が49万5,000円の場合、1万円の引き出しを指定すると限度額オーバーのエラーとなります。また、他社での借入が増えた結果、貸金業法の総量規制(年収の3分の1を超える借入の禁止)に抵触し、モビット側の定期的な途上与信によって利用枠が一時的に制限されている可能性も考慮しなければなりません。
3. カード磁気ストライプ・ICチップの経年劣化や物理的破損
スマートフォンケースのマグネット部分にカードを長期間密着させていたことによる「磁気不良」や、財布の圧迫によるICチップの微小な歪みも現場では非常に多く報告されています。この場合、ATM側の読み取りセンサーが反応せず「このカードはお取り扱いできません」という機械的エラーが返されます。提携ATMを複数箇所回っても同様のエラーが出る場合は物理障害である可能性が高いため、サポート窓口へ連絡してカードの再発行手続きを行うか、即座に「スマホATM取引」へと切り替える判断が必要です。

提携ATMの利用限度額と小銭・端数処理における制約
借入や返済を計画的に進める上で把握しておくべきが、モビット 提携ATM 限度額 一覧および硬貨(小銭)の取り扱い可否です。
ATMにおける1回あたりの出金限度額は、セブン銀行やローソン銀行では通常1回あたり最大10万円〜20万円(機種仕様により異なる)、三井住友銀行ATMでは1回あたり最大20万円程度に設定されています。これを超える金額を借りたい場合は、同一のATMで複数回に分けて操作を繰り返す必要がありますが、提携ATMの場合は取引回数ごとに手数料(1万円超なら220円)が都度発生するため注意が必要です。
さらに見落としてはならないのが「硬貨(千円未満の端数)の取り扱い」です。大半のコンビニATMは紙幣専用機となっており、硬貨の入出金には一切対応していません。三井住友銀行の本支店内に設置された有人店舗併設ATMであれば平日の日中帯に限り硬貨の取り扱いが可能ですが、無人出張所やコンビニでは「千円単位」での借入・返済しか行えません。
この制約が最も厄介になるのが、借入残高を完全にゼロにして完済したい局面です。例えば残高が「1万3,450円」残っている場合、コンビニATMから返済しようとすると1万4,000円を入金して550円多く支払う(預かり金として後日口座へ返金される)形をとるか、あるいは1円単位での入金が可能な「インターネット返済(Pay-easy連携)」を利用する必要があります。無駄な手間を省きスマートにモビットカード 返済 手数料 節約を実現するためにも、端数処理の仕様は頭に入れておくべき重要事項です。
【プロの結論】健全な資金管理とATM利用の判断基準
お金の融通は、生活の危機を脱するための強力なツールであると同時に、扱い方を誤れば家計を恒常的に蝕む諸刃の剣です。ファイナンシャルリテラシーの視点、そして健全な自立を保つ「心理的バウンダリー(境界線)」の観点から、モビットカードをATMで利用する際の明確な判断基準を提示します。
向いている人・推奨できる利用形態
- 生活圏に三井住友銀行ATMがある人:手数料0円の恩恵をフルに享受でき、無駄なコストを完全に遮断できるため最も向いています。
- 急な現金支出に対し、即日での短期解消を前提としている人:冠婚葬祭や一時的な立て替えなど、次の給与日に一括ないし短期間で完済する規律を持てる人には、全国のコンビニで24時間引き出せるスピードが大きな武器となります。
- スマホ完結の自己規律を保てる人:物理カードを持たず、スマホATM取引で必要最小限の現金のみを出金し、アプリで利用残高を日常的にモニタリングできるデジタル管理派に適しています。
慎重になるべき人・利用を避けるべきケース
- コンビニATMで小刻みな借入・返済を繰り返している人:「財布代わり」にATMを使い、毎回110円〜220円の手数料を払っている人は、知らず知らずのうちに金利換算で数パーセントもの余計なコストを自ら上乗せしています。直ちに口座振替やネット返済に一本化すべきです。
- 残高や借入枠の総額を把握せず、限度額いっぱいまで引き出してしまう人:自身の返済能力と借入可能額の境界線が曖昧になっている状態は極めて危険です。心理的依存に陥る前に、カードローンの利用枠をあえて減額申請するか、利用停止の手続きを取る勇気が求められます。
【モビットカード atm 使い方】に関するよくある質問(FAQ)
Q1:三井住友銀行のATMを使えば、土日や夜間でも本当に手数料は無料ですか?
A1:はい、完全無料です。一般的な銀行キャッシュカードの場合、時間外手数料や休日手数料が発生するケースが多いですが、モビットカードを用いた三井住友銀行ATMでの借入・返済に関しては、曜日や時間帯に関係なく一切の手数料がかかりません。
Q2:セブン銀行やローソン銀行のスマホATM取引で、借入だけでなく返済もできますか?
A2:可能です。アプリ「Myモビ」を立ち上げ、スマホATM取引メニューから「入金(返済)」を選択することで、物理カードを挿入することなくATM画面のQRコードを読み取って紙幣を投入・返済できます。ただし、所定の提携ATM利用手数料(1万円以下110円、1万円超220円)は差し引かれます。
Q3:ATMで完済しようとしたら端数のお金(数百円)が返済できません。どうすればいいですか?
A3:コンビニ等の紙幣専用ATMでは千円未満の端数を投入できないため、千円単位で多めに入金して完済扱いにする(超過分は後日銀行口座等へ返金されます)か、手数料無料で1円単位の送金が可能な「インターネット返済(会員サービス『Myモビ』内のPay-easy連携)」を利用してください。
Q4:暗証番号を完全に忘れてしまいATMがロックされました。電話で番号を教えてもらえますか?
A4:セキュリティおよび個人情報保護の厳格な規定により、電話口でオペレーターが直接暗証番号を口頭で伝えることはありません。公式アプリ・会員サイト「Myモビ」からの登録変更手続きを行うか、モビットコールセンターへ問い合わせて変更届出書の郵送等による正式な再登録手続きを進めてください。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、金融業界におけるデジタルシフトは加速の一途をたどっています。かつて主流だった「物理的なカードを店舗のATMに差し込んで現金を出し入れする」という行動様式は、スマートフォンを活用したカードレス取引や、手数料のかからないオンラインバンキング決済へと急速に移行しつつあります。
モビットカードを日常的に活用する上で最も重視すべき鉄則は、「不要な提携手数料を1円たりとも払わない環境づくり」です。近隣の三井住友銀行ATMを優先的に把握し、日常の返済には手数料ゼロの口座振替やインターネット返済を組み合わせる。そして万が一の外出先での急なピンチには、アプリを駆使したスマートなスマホATM取引で迅速に危機を脱する――このメリハリこそが、キャッシュレス時代の賢い利用者としての決定的な分岐点となります。仕組みを正しく理解し、無駄なコストを徹底的に排除したスマートな資金管理を実践してください。 (出典: モビットカード atm 使い方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。