ろうきん金利推移と2026年見通し|住宅・マイカーローンの真相
日本銀行による金融政策の正常化が進み、長らく続いた超低金利時代は明確な転換点を迎えました。メガバンクやネット銀行が相次いで住宅ローンの基準金利や適用金利を引き上げるなか、全国の勤労者を支える協同組織金融機関である「労働金庫(ろうきん)」の金利推移にも大きな地殻変動が生じています。
「ろうきんの金利もやはり上がっているのか」「マイカーローンや預金金利への影響はどうなっているのか」といった疑問や不安を抱える利用者は少なくありません。本稿では、過去のデータ推移から2026年最新の動向までを徹底的に検証し、金利引き上げの背景にある構造的要因と、利用者が後悔しないための具体的な選択基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年のマイナス金利解除以降、ろうきんの変動金利・固定金利ともに引き上げ基調が定着し、2026年現在も緩やかな上昇傾向が続いている。
- 要点2:メガバンクやネット銀行と比べて表面金利はやや高めに見えるものの、保証料無料や団体信用生命保険の充実度を加味した「総支払額」では依然として強い優位性を持つ。
- 要点3:労働組合員や生協会員の優遇幅を正確に把握し、手数料体系を含めた実質コストで比較することが借り換えおよび新規契約で損をしない絶対条件である。
【2026年最新】ろうきん金利推移に起きた異変と過去データから読み解く決定打
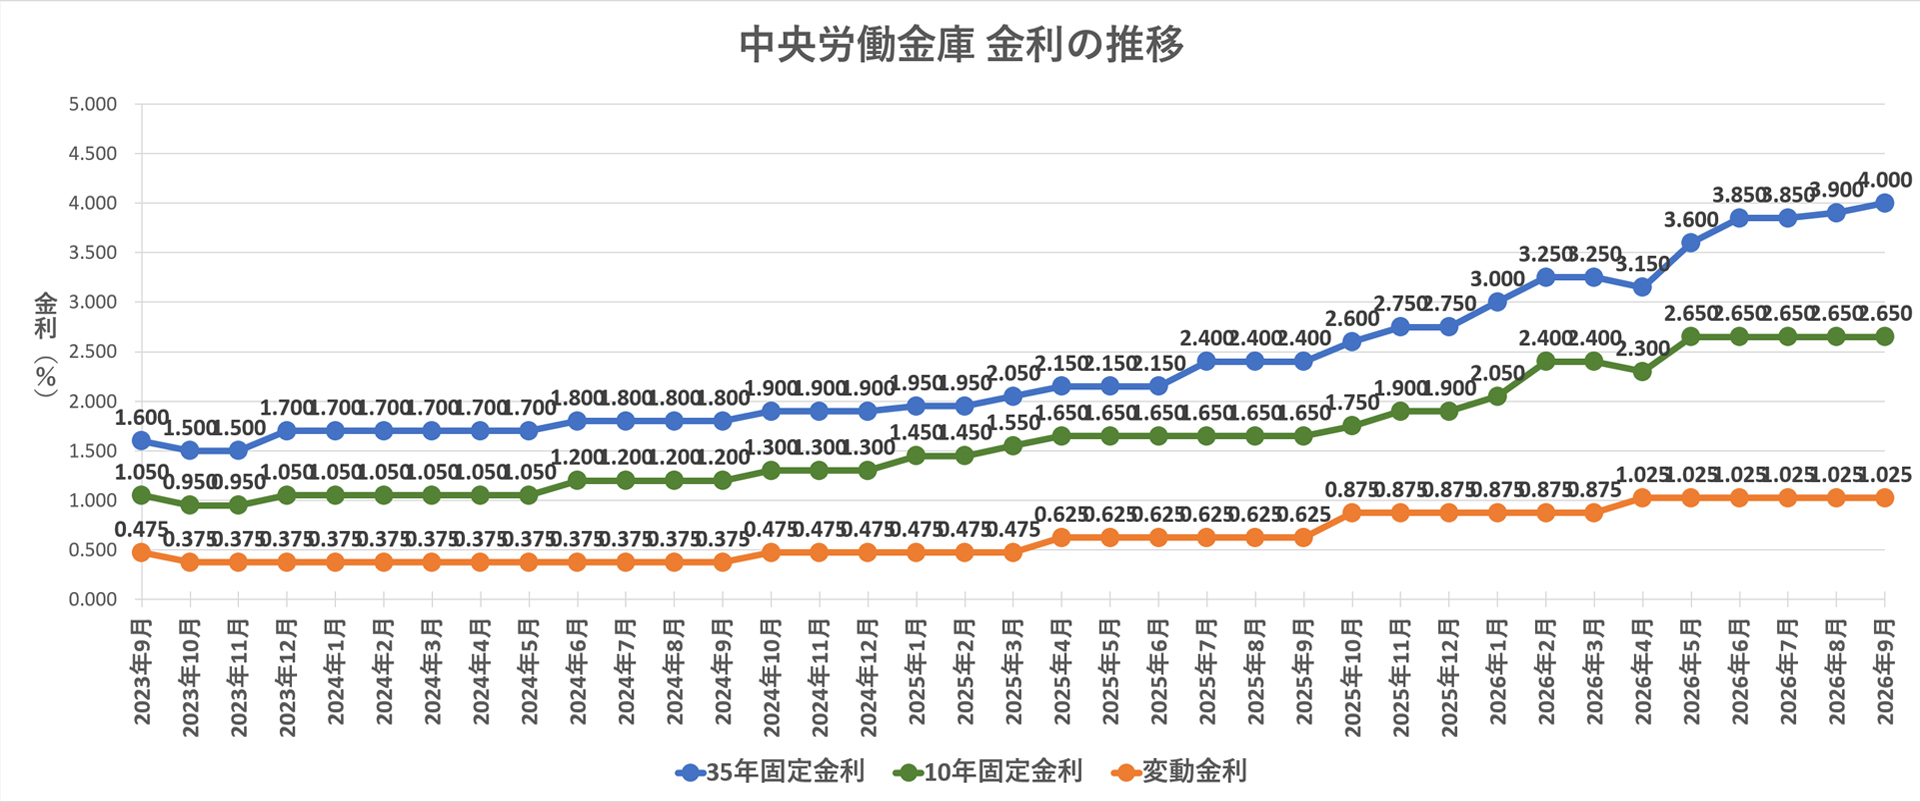
過去10年以上にわたり、ろうきん変動金利過去推移は極めて安定した水準を維持してきました。メガバンクが激しい顧客獲得競争を背景に変動金利を0.3%〜0.4%台まで引き下げていた時期でも、ろうきんは急激な値下げ合戦には過度に追従せず、0.6%〜0.8%前後(組合員優遇後)の安定した金利水準を保ち続けてきた経緯があります。
しかし、マイナス金利解除ろうきん影響が本格化した2024年秋以降、その安定構造に明確な変化が現れました。日本銀行の追加利上げに伴い、短期プライムレートに連動する変動金利の基準金利が見直され、ろうきん金利推移2026年最新データにおいては、各地域の労働金庫で基準金利が0.15%〜0.25%程度引き上げられる動きが定着しています。
この変動の背景にあるのは、単なる市場金利の連動だけではありません。協同組織金融機関としての財務健全性を維持しつつ、預金者への還元金利を引き上げる原資を確保するという構造的な要請が働いています。表面的な低金利競争に依存してきたネット銀行が急速な金利引き上げを余儀なくされるなか、ろうきんは独自の手数料・保障体系をテコにした実質価値の再評価局面を迎えています。
【徹底比較】住宅ローン・マイカーローン・定期預金の金利動向と相場データ
金融機関の選択において最も重要なのは、表面金利の数字だけでなく、諸費用や保障を含めた総合的なコスト構造を把握することです。ろうきんが取り扱う主要な金融商品について、一般的な民間金融機関の相場と比較した客観データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ろうきん住宅ローン金利推移(変動型) | 年0.625% 〜 0.875%(組合員優遇適用時) | ネット銀:0.4%〜0.6%台 都市銀:0.5%〜0.8%台 | 表面金利はネット銀が優勢だが、保証料無料を考慮すると実質差は極めて僅少。 |
| ろうきんマイカーローン金利 | 年1.700% 〜 2.400%(固定・変動選択可) | ディーラーローン:4.0%〜8.0% 地銀:2.0%〜3.5% | ディーラー系を圧倒する低水準。繰上返済手数料も原則無料で使い勝手が突出。 |
| ろうきん定期預金金利推移(1年もの) | 年0.250% 〜 0.350% | 大手行:0.15%〜0.25% ネット銀:0.25%〜0.40% | 金利引き上げ局面を反映し大幅改善。給与振込指定等の優遇でさらに上乗せあり。 |
| 融資保証料・繰上返済手数料 | 保証料:ろうきん負担(実質0円) 繰上返済:原則0円 | 保証料:借入額の約2.0%〜2.2%(外枠方式の場合金利+0.2%) | 他行で数百万円かかる保証料が不要な点は、初期費用を抑えたい層に決定的メリット。 |
データが示す通り、住宅ローンの表面金利だけを切り取るとネット系専任銀行に軍配が上がる場面もありますが、労働組合員優遇金利詳細を適用した場合、諸経費を合算したトータル支払額の差は劇的に縮まります。特にマイカーローンにおいては、ディーラーが提示する残価設定型ローンなどの高金利商品と比較して、支払総額で数十万円単位の差が生じるケースが一般的です。
中央ろうきんと近畿ろうきんの金利引き上げ動向|地域別の違いと今後の固定金利見通し
全国に13ある労働金庫のなかでも、取扱規模の大きい中央ろうきん金利引き上げおよび近畿ろうきん住宅ローン金利の動向は、全国の地域ろうきんの指標となっています。
首都圏を管轄する中央労働金庫では、2024年から2025年にかけて固定金利特約型(3年・5年・10年)の引き上げを段階的に実施しました。これに追従する形で近畿労働金庫でも固定金利の改定が行われ、長期金利の指標となる新発10年物国債利回りの上昇がダイレクトに反映されています。
今後のろうきん固定金利見通しについて、金融市場関係者の分析によると、日銀の金融正常化路線が継続する前提に立てば、10年固定および全期間固定金利は年1.8%〜2.3%程度のレンジで高止まり、または小幅な上昇を続ける可能性が高いと見られています。固定金利を選択する場合は、将来的なインフレリスクと返済額確定の安心感を天秤にかけた緻密な判断が求められます。

【実態検証】労働金庫住宅ローンプランの評判と現場利用者のリアルな生の声
ネット上の掲示板やSNS、知恵袋等で囁かれる労働金庫住宅ローンプラン評判を検証すると、利用者目線でのリアルなメリットとデメリットが浮き彫りになります。
「組合員だからという理由で深く考えずに契約したが、後から調べたら保証料が一切かからず、繰上返済もネットから手数料無料で1円単位でできたため、結果的に数百万円のコスト浮きになった」という30代メーカー勤務の男性の手記に見られるように、実質コストの安さを評価する声は根強く存在します。
一方で、ネガティブな意見として散見されるのが「審査や書類手続きのアナログさ」です。完全オンラインで最短数日で本審査が完了するネット銀行と比較し、ろうきんは勤務先の労働組合を通じた確認作業や、窓口・対面での書類提出を求められるケースがあり、「融資実行までのスピード感が遅い」と感じる層も少なくありません。利便性とトータルコストのどちらを優先するかという価値観の違いが、評価の分かれ目となっています。
ろうきん住宅ローンの借り換え審査で損をしないための盲点とネットの誤解
金利上昇局面において相談が急増しているのが、既存の住宅ローンからの借り換えです。しかし、ろうきん住宅ローン借り換え審査には、一般にはあまり知られていない重要な盲点が存在します。
典型的な誤解として「金利が上がっている今、借り換えても意味がない」という極端な言説があります。しかし、過去に固定金利2.0%超で契約したまま放置している層や、民間金融機関で高額な保証料を金利上乗せ(+0.2%など)で支払っている層にとっては、ろうきんの優遇金利へ借り換えることで依然として総返済額を100万円以上圧縮できるケースが存在します。
注意すべきは審査基準です。ろうきんは勤労者の生活支援を理念としているため、転職直後や勤続年数が短い場合でも比較的柔軟に対応してくれる反面、消費者金融の借入歴やカードローンの残債に対しては厳格な審査基準を適用します。借り換えを検討する際は、不要なクレジットカードの解約やマイカーローンなどの既存債務の一本化をあらかじめ進めておくことが審査通過の鉄則です。

【プロの結論】金融行動心理から見出す教訓と「選ぶべき人・避けるべき人」の明確な境界線
金融商品の選択において多くの生活者が陥りがちなのが、「所属組織への同調バイアス」と「表面金利のアンカー効果」です。「会社で推奨されているから思考停止でろうきんにする」、あるいは逆に「ネット銀行の表面金利0.3%台という数字だけに目を奪われて諸費用2.2%を見落とす」という行動は、いずれも家計に致命的な損失をもたらします。
協同組織であるろうきんの最大の強みは、「金利」「諸費用」「万一の保障」のバランスが極めて手堅く設計されている点にあります。この構造的特徴を踏まえ、編集部では以下の明確な判断基準を提示します。
▼ろうきんを積極的に選ぶべき人:
- 勤務先に労働組合があり、組合員優遇金利のフル適用を受けられる人
- 自己資金(頭金)を温存し、保証料や融資事務手数料などの初期費用を徹底的に抑えたい人
- 就業不能保障や三大疾病保障など、充実した団体信用生命保険を手厚く付帯させたい人
- マイカーローンや教育ローンなど、将来的に複数ローンを同一機関で低金利にまとめたい人
▼ろうきんの選択に慎重になるべき人:
- 一般勤労者枠(組合員でも生協会員でもない)で優遇幅が最小限にとどまる人
- 書類提出や手続きをすべてWeb・スマホ完結させ、最短スピードで融資を受けたい人
- 表面金利の最安値だけを追求し、自己責任で細かな金利変動リスクを管理できる人
【ろうきん 金利 推移】に関するよくある質問(FAQ)
Q1:労働組合がない企業に勤めていますが、ろうきんで住宅ローンを借りられますか?
A1:利用可能です。ろうきんは労働組合員(団体会員)だけでなく、生協の組合員(生協会員)や、同一地域に居住・勤務する一般勤労者(一般勤労者)でも利用できます。ただし、引き下げ金利の優遇幅は団体会員が最も手厚く設定されているため、ご自身がどの区分に該当するかを事前に確認してください。
Q2:金利上昇局面の2026年、変動金利と固定金利のどちらを選ぶべきですか?
A2:返済余力とリスク許容度によって決まります。現在の金利差(約1.0%前後)を活かして毎月の返済額を抑えつつ、浮いた資金を繰上返済用や運用に回せる家計であれば変動金利が有利です。一方、将来の金利上昇による返済額増加に家計が耐えられない場合は、全期間固定または固定期間選択型を選んで支出を確定させるのが定石です。
Q3:マイカーローンはディーラーローンとろうきんのどちらがお得ですか?
A3:総支払額ではろうきんが圧倒的に有利になるケースが大半です。ディーラーローンの金利相場(4.0%〜8.0%)に対し、ろうきんは1%台後半〜2%台前半で利用でき、保証料も金利に含まれています。所有権も最初から購入者本人に帰属するため、車の買い替えや売却も自由に行えます。
まとめ:金利のある時代を生き抜くための家計防衛戦略
日銀の政策転換に伴い、あらゆるローンの金利推移を定期的にチェックし、適切な金融機関を選択する重要性は過去最高に高まっています。ろうきんは単なる金利の安さだけでなく、保証料無料制度や手厚い団信、非営利組織ならではの親身な相談体制という固有の価値を持っています。
自身の雇用形態や組合所属状況を確認したうえで、ネット銀行や地銀の提示条件と「総支払額ベース」でシビアに比較検討を行うことが、金利上昇時代における賢明な資産防衛の第一歩となります。 (出典: ろうきん 金利 推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。