ろうきん変動金利の推移と2026年利上げの真相|今後の返済影響を徹底検証
日本銀行が金融政策の正常化へ舵を切り、マイナス金利解除から段階的な利上げを推し進めた結果、国内の住宅ローン市場は歴史的な転換点を迎えています。長らく続いた「超低金利の恩恵」に慣れ親しんできた住宅取得者や既存の借入者の間で、今もっとも警戒感を持って推移が見守られている金融機関のひとつが「労働金庫(ろうきん)」です。
労働組合や生協の会員を中心に手厚い福利共済的役割を果たしてきたろうきんですが、日銀の政策金利引き上げに伴い、短期プライムレートや店頭基準金利の引き上げを余儀なくされました。本稿では、中央ろうきんや近畿ろうきんをはじめとする各地域の過去から2026年に至る金利推移の全貌を検証し、金利引き上げの構造的理由、利用者が直面する返済リスクと賢い防衛戦略を網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面を受け、ろうきん各行の変動金利基準金利は段階的に引き上げられ、組合員向け実質適用金利も0%台後半から1%台へシフト。
- 要点2:ろうきん特有の「保証料ゼロ・団信手数料込み」の強みと、元利均等返済における「5年ルール・125%ルール」の適用有無や返済額見直しタイミングを正確に把握することが不可欠。
- 要点3:2026年現在の金利環境下では、ネット銀行の表面金利との総コスト比較を行い、自身の所属団体属性に応じた借り換え・繰り上げ返済のシミュレーションが成否を分ける。
【2026年最新動向】ろうきん変動金利の推移はどう変わった?日銀利上げに伴う引き上げの真相
労働金庫におけるろうきん 住宅ローン 変動金利の推移は、日本銀行の金融政策決定会合における利上げ方針と完全に連動しています。2024年春のマイナス金利解除、そして同年夏の追加利上げ以降、全国の主要銀行が短期プライムレートを引き上げた動きに歩調を合わせ、全国13の労働金庫も基準金利の見直しを発表しました。
過去十数年間にわたり、ろうきんの変動金利基準金利は年2.475%前後で固定化され、そこから「団体会員割引」などの引き下げ幅(最大年マイナス1.6%~1.8%前後)を差し引くことで、実質年0.6%〜0.8%台という極めて有利な条件で提供されてきました。しかし、日銀が政策金利を段階的に0.50%〜0.75%水準へと引き上げた影響により、中央ろうきん 変動金利 推移および地方ろうきん各行の基準金利は2.625%から2.875%以上へと上昇する局面を迎えています。
このろうきん 金利 引き上げ 理由の核心は、短期金融市場における無担保コール翌日物レートの上昇に伴う調達コストの増加です。ろうきんは営利を第一目的としない協同組織金融機関であるものの、預金金利(普通預金・定期預金)を引き上げる原資を確保するためには、日銀 利上げ ろうきん 影響として貸出金利への転嫁を避けられない構造的な現実が存在します。
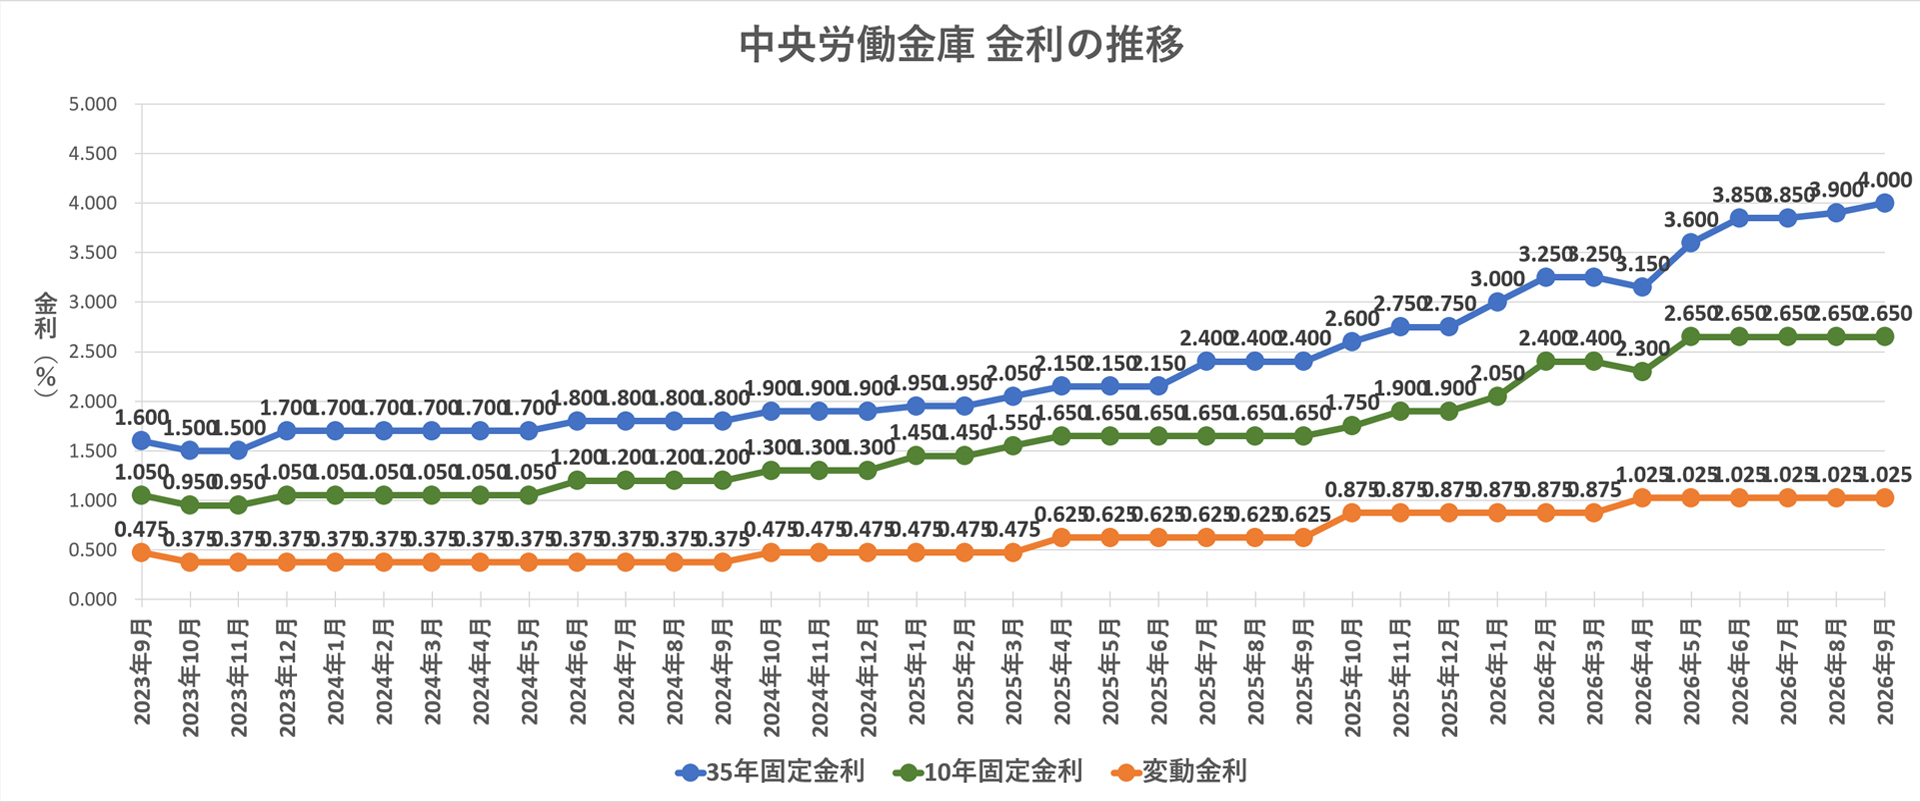
【過去推移と金利比較データ】中央ろうきん・近畿ろうきんとメガバンク・ネット銀行の違い
金利上昇期において重要なのは、表面金利の数字だけに惑わされず、総支払額を左右する付帯コストを含めた比較を行う視点です。近畿ろうきん 金利 推移 過去のデータと中央ろうきんの数値を紐解くと、メガバンクやネット専業銀行とは異なる明確な特徴が浮き彫りになります。
以下の表は、2026年時点における主要金融機関タイプ別の金利設定、諸費用、優遇条件を比較したものです。
| 金融機関種別 | 実質適用金利(変動) | 保証料・団信保険料 | 編集部の見解・評価 |
|---|---|---|---|
| 中央ろうきん(団体会員) | 年0.85%〜1.15%前後 | 保証料:ろうきん全額負担 団信:金利上乗せなし(基本保障) | 諸費用を含めた実質負担でネット銀行に肉薄。組合員なら依然として最有力候補。 |
| 近畿ろうきん(生協会員・一般) | 年1.00%〜1.45%前後 | 保証料:会員区分により優遇あり 団信:標準付帯 | 一般勤労者区分では表面金利が高めになるため、優遇幅の事前確認が必須。 |
| メガバンク(三菱UFJ・三井住友等) | 年0.55%〜0.85%前後 | 保証料:金利込型または外枠 事務手数料:借入額×2.2% | 引き下げ幅が大きいものの利上げ局面での見直し頻度が高く、初期費用が重い。 |
| ネット専業銀行(住信SBI・auじぶん等) | 年0.40%〜0.70%前後 | 保証料:0円 事務手数料:借入額×2.2%(返金不可) | 表面金利は最安級だが、金利上昇ピッチと事務手数料のコスト回収期間に留意。 |
労働金庫 変動金利 最低金利 条件を達成するためには、「労働組合員(団体会員構成員)」または「生協組合員」であることが最大の鍵となります。一般勤労者としてろうきんを利用する場合、メガバンクやネット銀行に比べて優遇幅が縮小するため、ろうきん 変動金利 固定金利 比較を慎重に行い、全期間固定プラン(フラット35やろうきん固定特約)との金利差をシミュレーションすることが極めて重要です。
一般に知られていない盲点とネットの誤解|「5年ルール・125%ルール」の適用実態
住宅ローン利用者の間で広く浸透している安心材料に「5年ルール(金利が上がっても5年間は毎月の返済額が変わらない)」と「125%ルール(5年後の返済額見直し時も従前の1.25倍までしか上がらない)」があります。しかし、ろうきん 変動金利 5年ルールの扱いについては、ネット上の誤解や思い込みが散見されるため注意が必要です。
メガバンクの多くが元利均等返済において「5年ルール・125%ルール」を標準採用しているのに対し、ろうきんの住宅ローンでは、返済方式の選択や各地域ろうきんの約款によって運用が異なります。たとえば、半年ごとに基準金利の見直し(4月・10月の基準金利改定に基づく7月・翌年1月の返済額変更)が行われる際、返済額の内訳(元金と利息の割合)が即座に変更され、翌期からの毎月返済額そのものがダイレクトに改定される契約形態も存在します。
仮に5年ルールが適用される契約であっても、金利が上昇した事実は消えません。毎月の返済額が一定に据え置かれている間、返済額に占める利息の割合が増加し、元金の減り方が極端に鈍化します。最悪の場合、金利の急騰によって利息額が毎月返済額を上回る「未払利息(みはらいりそく)」が発生し、最終返済期日に残債が一括請求されるリスクを孕んでいるのです。
「ろうきんだから返済額が急に上がらないはず」という根拠のない安心感を持つのではなく、契約書(金銭消費貸借契約約款)に記載された「金利見直しの時期」と「返済額改定のルール」を再確認することが急務です。

【実態検証】利用者の生の声と現場目線で見えたリアル
住宅ローン相談窓口の現場や、SNS・コミュニティにおけるろうきん 住宅ローン 審査 評判を検証すると、民間金融機関にはないろうきん独自の強みと、金利上昇に伴う切実な悩みの双方が浮かび上がってきます。
製造業の労働組合に所属する40代男性は、2025年秋に届いた金利改定通知を受け取った際の心境を次のように語ります。
「労組の専任担当者から勧められ、保証料無料と手厚い就業不能保障に惹かれて中央ろうきんで借入しました。0.6%台だった金利が段階的に0.9%台へ上がり、月々の返済額が数千円増えました。それでも、他行へ借り換える際に発生する百万円単位の融資事務手数料や登記費用を考えると、ろうきんの繰り上げ返済手数料0円を活用して元金を減らす方が現実的だと判断しました。」
一方、知恵袋や住宅購入コミュニティでは、以下のようなリアルな意見が多く交わされています。
- 「勤続年数が1年未満や契約社員であっても、労働組合加盟企業の社員であれば親身に審査を通してくれた。」
- 「車のローンや他社借入を住宅ローンと一本化できる『おまとめプラン』に対応しているのはろうきんならではの強み。」
- 「ネット専業銀行のような即日仮審査や完全ペーパーレス完結と比べると、支店窓口での対面手続きが多く、平日の時間確保がやや煩雑だった。」
このように、ろうきん 住宅ローン 借り換え シミュレーションを行う現場では、単なる金利の多寡だけでなく、「審査の柔軟性」「各種手数料の免除」「既存債務の一本化」といった共済的メリットを総合的に評価してろうきんを選択し続ける利用者が多数を占めています。
【2026年以降の見通し】金利上昇局面で後悔しないための防衛策と返済戦略
今後気になるろうきん 変動金利 今後の見通し 2026について、日銀の金融政策とマクロ経済環境から導き出されるシナリオを分析します。ろうきん 変動金利 利上げ いつという問いに対しては、日銀が掲げる物価安定目標と賃金上昇の好循環が確認される限り、年1回〜2回程度の小幅な追加利上げが継続的に検討される環境が続く公算が高いといえます。
ターミナルレート(利上げの最終到達点)が1.0%〜1.5%程度と見込まれる中、ろうきんの変動金利実質レートも1.2%〜1.5%近傍まで緩やかに切り上がるシナリオを想定しておくべきです。こうした局面において、家計が取るべき具体的な防衛策は以下の3点に集約されます。
- 返済額上昇バッファの確保(心理的境界線の設定):金利がさらに1.0%上昇した場合の毎月返済額を算出し、その差額分をあらかじめ「住宅用予備資金」として毎月自動積立しておく家計管理体制を構築する。
- ろうきん特有の「手数料ゼロ」を活かした少額繰り上げ返済:多くの金融機関では繰り上げ返済に数千円の手数料がかかるケースがありますが、ろうきんはインターネットバンキング利用で1万円からの繰り上げ返済手数料が無料です。元金を早期に削ることで、将来の金利上昇による利息総額の膨張を最小限に抑えられます。
- 固定金利特約への一部シフト検討:残債の半分を固定金利に切り替える「ミックスプラン」などを活用し、リスクの分散を図る。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学および家計行動分析の観点から導き出される、ろうきん住宅ローンを選択すべき人と避けるべき人の明確な基準は以下の通りです。
【ろうきん住宅ローンを強く推奨できる人】
- 勤務先に労働組合があり、ろうきんの「団体会員構成員」の資格を保有している人
- 諸費用(保証料・団信保険料・繰り上げ返済手数料)を極力抑え、初期手元資金を手厚く残したい人
- マイカーローンや教育ローンなどの既存借入があり、住宅ローンと低金利で一本化したい人
- 転職直後や勤続年数が浅く、一般的なメガバンクやネット銀行の機械的スコアリング審査で不利になりやすい人
【他行検討を含め、慎重になるべき人】
- 労働組合や生協に属しておらず、「一般勤労者」区分となり金利引き下げ優遇が十分に受けられない人
- すべての手続きをスマートフォン完結させたい完全オンライン志向の人
- 徹底的な表面最安金利(年0.3%〜0.5%台)を追求し、1円でも金利コストを削りたい人

【ろうきん 変動金利 推移】に関するよくある質問(FAQ)
Q1:ろうきんの変動金利が引き上げられるタイミングはいつですか?
A1:一般的に労働金庫の変動金利は、毎年4月1日および10月1日の基準金利見直しを経て、それぞれ7月・翌年1月の返済分から新金利が適用されます。ただし、日銀の政策金利改定の時期によっては臨時改定が行われる場合もあるため、公式ウェブサイトや個別に送付される返済予定表の確認が必要です。
Q2:ろうきんの住宅ローンで「5年ルール・125%ルール」は適用されますか?
A2:地域ろうきんや選択した返済方式(元利均等返済・元金均等返済)、契約時期によって異なります。中央ろうきん等では標準的な元利均等返済において返済額見直し規定が設けられていますが、ネット銀行や一部地銀と同様にルール適用の詳細条件が異なるケースがあるため、必ず金銭消費貸借契約書面で自らの契約内容をご確認ください。
Q3:一般のネット銀行と比較して、ろうきんを選ぶ最大のメリットは何ですか?
A3:最大の利点は「保証料がろうきん負担(0円)」「団体信用生命保険料込み」「繰り上げ返済手数料無料」というトータルコストの透明性です。また、労働組合員であれば審査面での優遇や、他社借入の統合融資など、生活防衛に直結する手厚いサポートを受けられる点が大きな差別化要素となっています。
Q4:金利上昇を受けて借り換えを検討する場合、どの程度の金利差があれば効果が出ますか?
A4:一般的には「ローン残債1,000万円以上」「返済期間残り10年以上」「金利差0.5%〜1.0%以上」が借り換えメリットを享受できる目安とされています。ただし、他行への借り換えには数十万円〜百万円程度の事務手数料や登録免許税が発生するため、金利差だけでなく手数料を含めた総額シミュレーションを行うことが不可欠です。
まとめ:変動金利時代のろうきん活用術と賢い選択
日銀の利上げ方針を受けた金利ある世界の到来により、ろうきんの変動金利もかつての歴史的低水準から新たな巡航速度へと移行しています。しかし、基準金利が引き上げられた現在であっても、労働組合員向けの手厚い優遇金利、保証料無料、そして柔軟な審査体制というろうきんならではの強みは色褪せていません。
大切なのは、金利上昇のニュースに過度な不安を抱くことではなく、自身の適用金利、返済方式の約款ルール、そして今後の家計キャッシュフローを正確に把握することです。変動金利の推移を定期的にチェックしながら、手数料ゼロの強みを活かした小まめな繰り上げ返済や予備資金の積み立てを行い、賢く柔軟な住宅ローン管理を実践していきましょう。 (出典: ろうきん 変動金利 推移(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。