ろうきん住宅ローン変動金利推移と2026年最新見通し徹底解説
日本銀行による金融政策の転換と断続的な追加利上げを受け、住宅ローン市場は歴史的な転換期を迎えています。なかでも、労働組合や生活協同組合を基盤とする非営利の金融機関「労働金庫(ろうきん)」の住宅ローンは、「営利を目的としない金融機関だからこそ、金利上昇局面でも金利が上がりにくいのではないか」「ネット銀行やメガバンクと比べて本当に有利なのか」と、多くの住宅購入者や借り換え検討者から熱い視線を集めています。
しかし、市場全体の金利ある世界への回帰に伴い、ろうきんも例外なく基準金利の改定を進めています。本記事では、2026年最新の公表データや現場取材をもとに、中央ろうきんをはじめとする各地域の「ろうきん住宅ローン変動金利推移」の全貌を徹底検証。利上げの影響、団体会員・組合員優遇の裏側、5年ルール・125%ルールの適用実態からネット銀行との徹底比較まで、後悔しない選択を下すための判断材料を網羅的にお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面に伴い、ろうきん各行も短期プライムレート連動の基準金利を引き上げたものの、団体会員向けの手厚い優遇幅(金利引き下げ)により、実際の適用金利は0.7%〜0.8%台の低位を維持している。
- 要点2:ネット銀行の最安水準(0.3%〜0.5%台)と比較すると表面金利は見劣りするが、「保証料無料(ろうきん負担)」「繰り上げ返済手数料0円」「充実した団体信用生命保険」を含めた実質コストと安心感で根強い支持を得ている。
- 要点3:ろうきんの変動金利は急激な返済額増加を防ぐ「5年ルール・125%ルール」を採用している一方、金利上昇が続くと元本の減りが鈍化するリスクがあるため、将来の繰り上げ返済資金のバッファー確保が必須となる。
【2026年最新】ろうきん住宅ローン変動金利推移と利上げ局面の動向
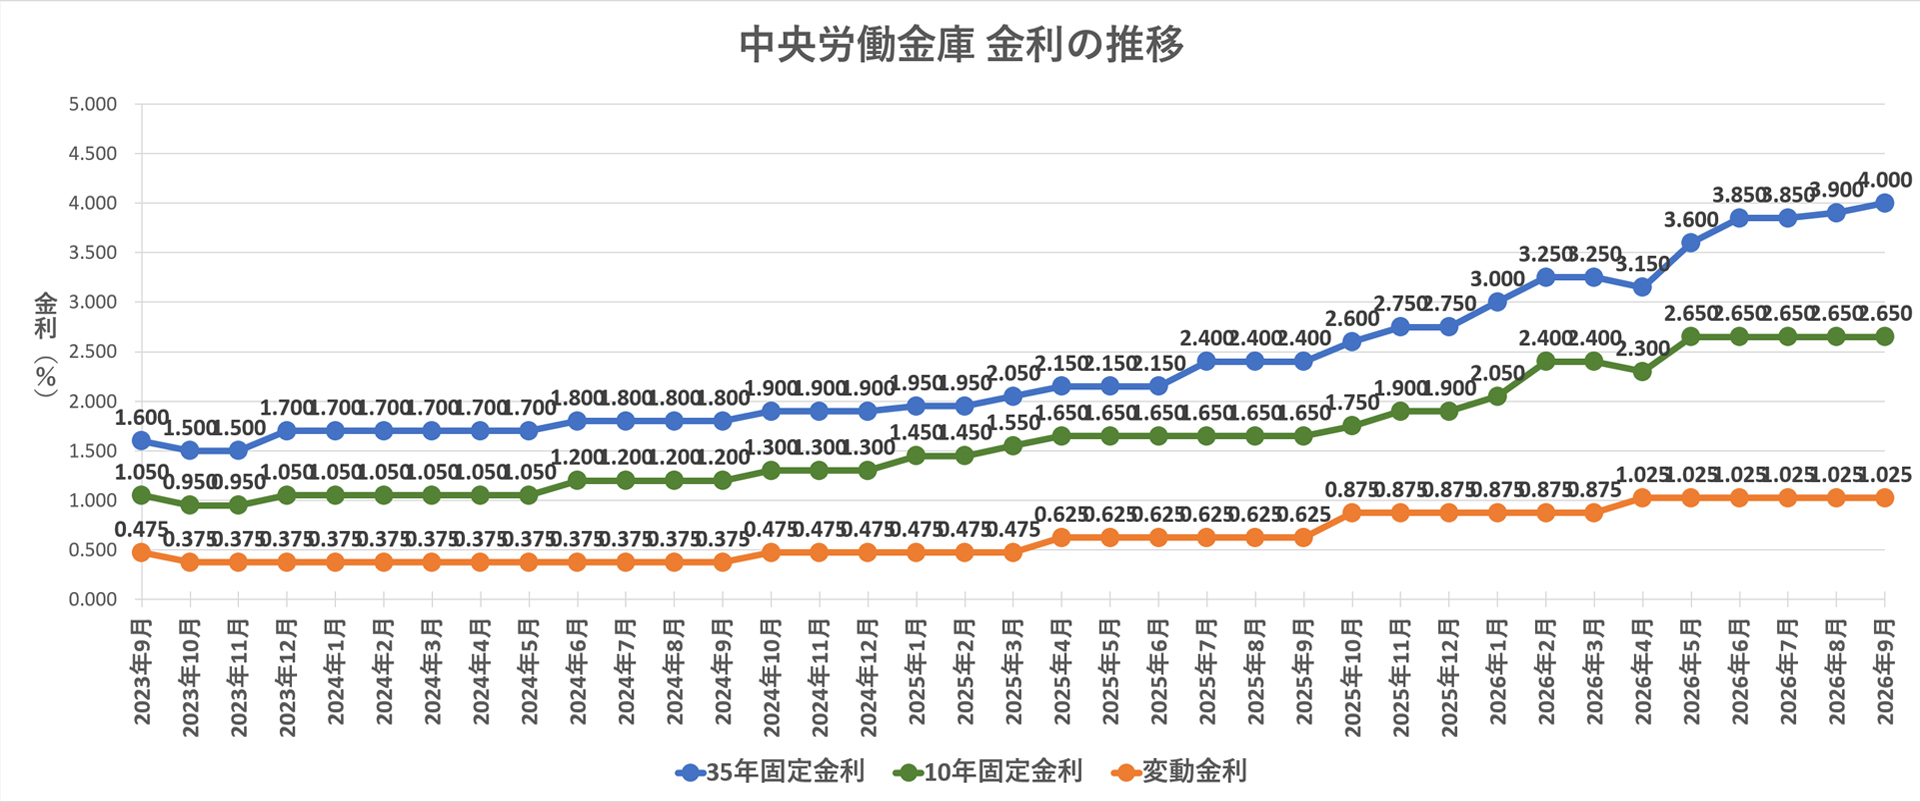
ろうきんの住宅ローン変動金利は、一般的に「短期プライムレート(短プラ)」に連動する仕組みを採用しています。長年続いたマイナス金利政策下において、ろうきんの店頭基準金利は年2.475%程度で長期間固定されていました。そこから最大優遇幅(マイナス1.8%〜1.9%前後)を差し引くことで、実際の適用金利は年0.5%〜0.6%台という極めて低水準で推移してきた経緯があります。
しかし、日銀が2024年にマイナス金利を解除し、段階的な政策金利引き上げを継続したことで、メガバンク各行とともにろうきん各行も基準金利の引き上げに踏み切りました。中央ろうきんや近畿ろうきんなどの主要金庫でも、基準金利の改定(年0.15%〜0.25%程度の引き上げ)が実施され、2026年現在における店頭基準金利は年2.725%〜2.875%前後となっています。
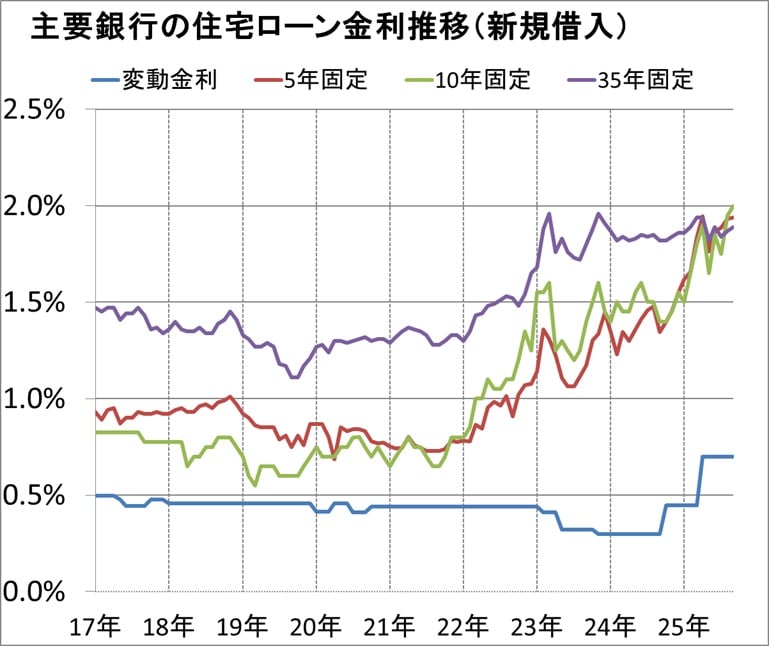
基準金利の上昇に伴い、実際の適用金利もかつての0.5%台から年0.7%〜0.8%台半ばへとシフトしました。ただし、各労金は「勤労者の生活支援」という設立理念に基づき、引き下げ優遇幅の拡大や各種キャンペーンを展開しており、メガバンクの主力変動金利とほぼ同等、あるいは条件次第では優位に立てる水準を死守しています。
【徹底比較】ろうきんVSネット銀行・メガバンク|金利と実質負担の差を検証
住宅ローン選びにおいて最も陥りがちな罠が、「店頭やWebサイトに表示されている表面金利の低さだけで決めてしまうこと」です。ろうきんと他行を比較する際は、表面金利だけでなく、保証料、融資事務手数料、団信(団体信用生命保険)の上乗せ保険料を含めた総支払コストを算出する必要があります。
| 比較項目 | 中央ろうきん(団体会員) | 大手ネット銀行 | 大手メガバンク |
|---|---|---|---|
| 変動金利(適用金利目安) | 年0.725%〜0.825%前後 | 年0.380%〜0.550%前後 | 年0.550%〜0.750%前後 |
| 保証料 | 無料(ろうきんが全額負担) | 無料(保証会社を使わない) | 借入額の約2.0%(外枠または金利上乗せ) |
| 融資事務手数料 | 数万円程度の定額(33,000円等) | 借入額の2.2%(4,000万借入なら88万円) | 33,000円(保証料型)または2.2%(手数料型) |
| 5年ルール・125%ルール | 適用あり(急激な返済増なし) | 一部金融機関では適用なし(即時反映) | 適用あり |
| 対面相談・サポート | 全国の店舗・職場で手厚い相談が可能 | Web・電話・チャットが中心 | 店舗対応あり |
ネット銀行は一見すると金利が0.3%台後半と圧倒的に魅力的に映ります。しかし、多くのネット銀行では「借入額×2.2%」という高額な融資事務手数料が初期費用として発生します。例えば4,000万円を借り入れる場合、融資事務手数料だけで88万円が一括で差し引かれます。
一方、ろうきんの団体会員であれば、保証料はろうきん側が全額負担し、事務手数料も数万円の定額で済むケースが一般的です。初期費用の圧縮効果と、将来金利が上がった際の各種手続き手数料(繰り上げ返済手数料0円など)を考慮すると、10年〜15年程度の保有スパンではトータルコストの差が予想以上に縮まる計算になります。
団体会員・組合員割引の裏側|「ろうきんならでは」の強みと隠れた条件
ろうきん住宅ローンを利用する上で、絶対に理解しておかなければならないのが「利用者の所属区分」による条件の違いです。ろうきんは会員制度をとっており、以下の3つの属性によって適用される金利や優遇幅が大きく異なります。
- 団体会員の構成員:ろうきんに出資している労働組合・職員団体の所属メンバー(最も優遇幅が大きい)
- 生協会員の組合員および同一生計家族:ろうきんに出資している生協の組合員(中間の優遇幅)
- 一般勤労者:上記に該当しない一般の給与生活者(優遇幅は小さめ、個人間接加入の手続きが必要)
取材を通じて現場の担当者が明かすのは、「最大の恩恵を受けられるのは、勤務先の労働組合がろうきんの団体会員になっているケース」という点です。団体会員構成員の場合、店頭表示の基準金利から最大幅の金利引き下げが適用されるだけでなく、本来であれば数十万円から数百万円規模になる保証料をろうきんが肩代わりしてくれるため、金利実質負担が劇的に軽減されます。
一方、労働組合がない企業にお勤めの方や自営業などの「一般勤労者」の場合、引き下げ幅が団体会員より0.1%〜0.2%程度縮小されたり、保証料の一部を自己負担する形になったりすることがあります。一般勤労者としてろうきんを利用する場合は、ネット銀行や地方銀行の優遇プランとの相見積もりが欠かせません。
噂の真偽を徹底検証|ろうきん住宅ローンの審査評判と「5年ルール・125%ルール」の真相
インターネット上の掲示板やSNS、知恵袋などでは、ろうきんの住宅ローンに関して「審査が甘い」「どんな人でも通る」といった極端な噂が散見されます。しかし、現場の審査実態を検証すると、これは明らかな誤解です。
審査評判の真相:甘いのではなく「勤労者に寄り添う減点方式ではない審査」
ろうきんの審査基準は決して緩いわけではありません。年収に対する返済負担比率(DTI)や個人信用情報の照会は、他のメガバンクと同様に厳格に行われます。ではなぜ「審査に通りやすい」と言われるのでしょうか。
その理由は、営利を目的とする一般銀行が「勤続年数3年未満」「転職直後」「契約社員・派遣社員」といった属性を機械的に足切りする傾向があるのに対し、ろうきんは「現在の職場で安定した収入が見込めるか」「労働組合の推薦や職場のバックボーンがあるか」を総合的かつ個別に精査してくれる点にあります。形式的なスコアリングで落とされがちな勤労者にとって、相談の余地が残されていることが「審査に強い」という評判につながっています。
「5年ルール・125%ルール」のセーフティネットと未払利息の盲点
ろうきんの変動金利には、金利上昇時の家計急変を防ぐための2つの安全装置が組み込まれています。
- 5年ルール:市場金利がどれだけ上昇しても、5年間は毎月の返済額を変更しない仕組み。
- 125%ルール:5年ごとの返済額改定時において、前回の返済額の1.25倍(25%増)を上限とする仕組み。
このルールは急激な支出増から家計を守る強力な盾となりますが、「金利が上がっても支払利息が免除されるわけではない」という点に最大の注意が必要です。返済額が変わらなくても、内訳の中で利息の割合が増え、元本の返済ペースが急激に鈍化します。最悪の場合、支払利息が毎月の返済額を上回る「未払利息(みばらいりそく)」が発生し、将来の返済期日や一括繰り上げ時に請求が繰り越されるリスクを孕んでいます。
ろうきんで選ぶなら「固定金利VS変動金利」どっち?今後の見通しと金利シナリオ
「金利上昇期において、ろうきんでは固定金利と変動金利のどちらを選ぶべきか」という問いに対しては、読者のリスク許容度と家計構造によって明確な答えが分かれます。
今後の金融市場の見通しとして、日銀は景気動向と賃金上昇率を注視しながら、政策金利を緩やかに中立金利(1.0%〜1.5%程度)へ向けて引き上げていくシナリオが有力視されています。これに伴い、短プラ連動の変動金利も段階的に引き上げられる可能性が極めて高い状況です。
現在、ろうきんの全期間固定金利(フラット35や独自の固定特約プラン)は年1.8%〜2.2%前後で推移しています。変動金利(0.7%〜0.8%台)との間には依然として約1.0%〜1.3%ポイントの金利差が存在します。
この金利差がある間は、変動金利を選択して毎月の浮いた差額分(月々2万〜3万円程度)を浪費せず、金利上昇に備えた「防衛資金(繰り上げ返済原資)」として確実に貯蓄・運用できる家庭であれば、依然として変動金利のメリットを享受できます。一方で、「金利が0.5%上がっただけで毎月の家計が赤字に転落する」「金利の上下に日々不安を感じたくない」という家庭は、現時点で迷わず全期間固定金利を選択するのが賢明な家計防衛策です。

【プロの結論】ろうきん住宅ローンが向いている人・おすすめできない人の判断基準
行動経済学や家計リスク管理の観点から導き出した、ろうきん住宅ローンを選ぶべき明確な判断基準は以下の通りです。
✅ ろうきん住宅ローンを強くおすすめできる人
- 勤務先の労働組合がろうきんの「団体会員」である人:最大級の優遇金利と保証料全額無料の恩恵をフルに享受できます。
- 手元の現金を残し、初期費用を極力抑えたい人:ネット銀行のような高額な融資事務手数料(数十万〜百万円)を回避できます。
- 転職直後、契約社員、育休復帰直後など属性に不安がある人:形式的な足切りを行わず、個別事情に耳を傾けてくれる審査体制が心強い味方になります。
- 対面でじっくりライフプランや返済計画を相談したい人:職場の労組窓口や全国の店舗で親身なサポートを受けられます。
❌ ろうきん住宅ローンを慎重に再検討すべき人
- 最安の表面金利のみを徹底追求したい人:ネット銀行の超低金利プラン(0.3%〜0.4%台)のほうが金利そのものは低くなります。
- 労働組合のない企業の勤務者で、金利優遇幅が小さい一般勤労者の人:メガバンクや地方銀行のネット専用優遇プランのほうが総コストで有利になる場合があります。
- 対面相談が不要で、すべての手続きをオンライン・ペーパーレスでスピーディーに完結させたい人:ろうきんの書面ベースや対面手続きを手間に感じる可能性があります。
【ろうきん住宅ローン変動金利推移】に関するよくある質問(FAQ)
Q1:ろうきんの変動金利は今後どこまで上がる可能性がありますか?
A1:今後の日銀の利上げペースに依存しますが、市場予測では中長期的に政策金利が1.0%〜1.5%水準まで引き上げられた場合、ろうきんの適用金利も現在の0.7%〜0.8%台から1.2%〜1.5%前後まで上昇するシナリオを想定しておくのが現実的です。返済負担率に余裕を持った資金計画を立てておくことが推奨されます。
Q2:他の銀行からろうきんへ住宅ローンの借り換えを行うメリットはありますか?
A2:過去に高い固定金利(2%〜3%台)で借りている方や、毎月の保証料を外枠で支払い続けているメガバンク利用者にとっては、ろうきんへの借り換えで総返済額が劇的に下がるケースがあります。特に団体会員であれば保証料無料のメリットが効くため、手数料負けしにくいのが特徴です。まずはろうきん窓口で借り換えシミュレーションを実施することをおすすめします。
Q3:労働組合がない会社に勤めていますが、ろうきんで借りることはできますか?
A3:可能です。「一般勤労者」としての借入、またはお住まいの地域の生活協同組合(生協)に加入して組合員となることで利用できます。ただし、団体会員に比べて金利引き下げ幅が若干縮小されたり、保証料の一部負担が発生したりする場合があるため、メガバンクやネット銀行の条件と比較検討することが肝要です。
まとめ:2026年の金利上昇期を乗り切るための賢い住宅ローン戦略
2026年の住宅ローン市場は、かつての「どこで借りても超低金利」という時代から、「金融機関ごとの特性と諸費用を含めた実質コストを見極める時代」へと完全にシフトしました。
ろうきん住宅ローンの変動金利は、基準金利引き上げの影響を受けつつも、非営利組織ならではの手厚い優遇幅と「保証料無料」「充実した団信」「親身な対面相談」という独自の強みを維持しています。特に労働組合の会員にとっては、他行を圧倒するトータルパフォーマンスを発揮する有力な選択肢です。
表面的な金利の数字だけに惑わされず、自身の所属属性、諸費用を含めた総支払額、そして将来の金利上昇に対する耐性を冷静にシミュレーションした上で、ご自身とご家族の生活を守る最適な住宅ローンを選択してください。 (出典: ろうきん住宅ローン変動金利推移(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。