ろうきん住宅ローン金利推移の真相|2026年利上げ局面の選択肢
日本銀行による金融正常化の進展に伴い、国内の住宅ローン市場は歴史的な転換点を迎えています。長らく続いた超低金利環境から金利ある世界へと移行するなか、多くの借り手が変動金利の上昇リスクや固定金利の先高感に直面し、借入先の再検討を迫られています。
そうした状況下で、営利を目的としない協同組織金融機関である「ろうきん(労働金庫)」の住宅ローンに改めて注目が集まっています。ネット銀行の表面金利ばかりが話題になりがちですが、金利推移の歴史や付帯コストを含めた実質負担を精緻に検証すると、ろうきん特有の強みと注意すべき盲点が浮き彫りになります。過去の推移から2026年現在の最新動向、他行との決定的な違いまでを構造的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきんの金利推移は短期プライムレート連動を基本としつつも、保証料ゼロや団体信用生命保険の充実により実質的な総支払額でメガバンク・ネット銀行に対抗している。
- 要点2:「審査が厳しい」という評判の裏には、労働組合員や生協会員の属性に応じた明確な優遇基準と、他行で敬遠されがちな既存債務の集約(おまとめ)に対応する独自基準が存在する。
- 要点3:利上げ局面の2026年においては、表面的な適用金利の安さだけで判断せず、つなぎ融資の手数料や事務手数料の定額制などトータルコストでの比較検討が不可欠である。
【過去10年推移と2026年最新】ろうきん住宅ローンの金利推移と利上げの影響
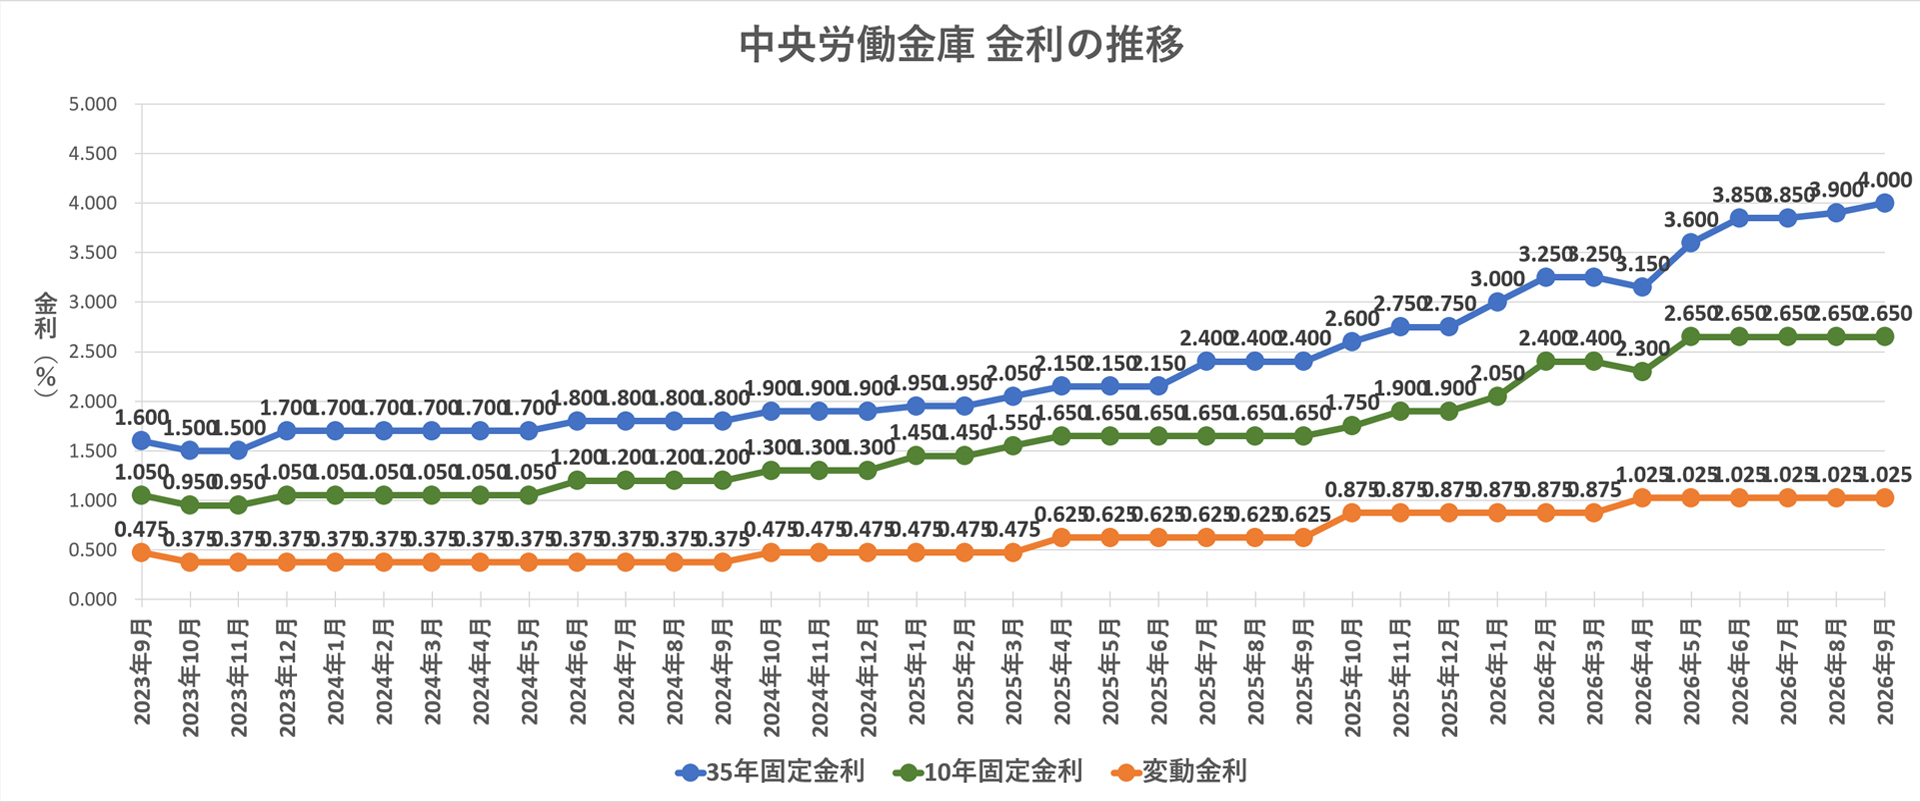
住宅ローン選びにおいて過去の推移を把握することは、将来の金利変動に対する耐性を測る上で極めて有効な指標となります。住宅ローン金利推移の過去10年を振り返ると、2016年のマイナス金利導入以降、民間金融機関は熾烈な引き下げ競争を展開してきました。ろうきん住宅ローンの変動金利推移もこの流れに沿って下限を探る動きを続け、基準金利から最大引き下げ後の金利は年0.5%〜0.6%前後の水準で推移してきました。
一方、ろうきん住宅ローンの固定金利の過去推移に目を向けると、長期金利(新発10年物国債利回り)の指標変動に連動し、2022年後半から段階的な上昇傾向を示しています。10年固定や全期間固定プランは、2024年の金融政策転換を経て底打ちし、2026年現在ではより現実的なリスクヘッジ型金利としての位置づけを強めています。
各地域の労働金庫、例えば中央ろうきんの住宅ローンの金利プランを見ると、基準金利そのものは大手都市銀行と同水準に設定されているものの、最大の特徴は「引き下げ幅の安定性」と「保証料の考え方」にあります。民間銀行では審査結果や申込経路によって金利引き下げ幅が変動するケースが目立ちますが、ろうきんは所属組織(団体会員・生協会員・一般勤労者)の区分に応じた明確な優遇金利体系を敷いており、市場の急変時にもブレにくい推移を保ってきました。
【徹底比較】ろうきんvsネット銀行|見かけの金利に惑わされない総コストの罠
住宅ローンを検討する際、ネット銀行の掲げる年0.3%〜0.4%台の表面金利は魅力的に映ります。しかし、金融実務の観点から融資実行に関わるすべてのコストを分解していくと、表面上の数字と手元から出ていく総資金額との間には小さくない乖離が生じます。
| 比較項目 | ろうきん(中央ろうきん基準) | 主要ネット銀行 | 編集部の実務的評価 |
|---|---|---|---|
| 表面適用金利(変動) | 年0.6%〜0.8%台(会員区分による) | 年0.3%〜0.5%台 | ネット銀行が低利に見えるが前提条件の確認が必須 |
| 融資事務手数料 | 定額制(33,000円〜数万円程度) | 借入額の2.2%(定率型が主流) | 4,000万円借入時、ネット銀行は手数料だけで約88万円発生 |
| 保証料 | 無料(ろうきん側が全額負担) | 無料(ただし事務手数料が高額) | メガバンクの外枠保証料方式(約80万円)と比較して大きな利点 |
| 団体信用生命保険 | 全疾病保障・就業不能保障を低コストで付帯 | がん50%保障無料など多彩だが上乗せ金利あり | ろうきんの「夫婦連生」「就業不能保障」の手厚さは業界屈指 |
| つなぎ融資・諸費用 | 注文住宅の分割実行・つなぎ融資に完全対応 | 非対応または提携ローン会社紹介で高手数料 | 土地先行購入や注文住宅の着工金支払いで決定的な差となる |
ろうきんとネット銀行の住宅ローンを比較する際、最も見落としやすいポイントが「融資事務手数料」と「つなぎ融資の諸費用」です。例えば、借入金額4,000万円の場合、借入額の2.2%を事務手数料として徴収するネット銀行では、契約時に現金またはローン組み込みで88万円の持ち出しが発生します。これに対し、ろうきんは手数料が定額制(数万円)かつ保証料がろうきん負担となっているため、初期費用を数十万円単位で抑制できます。
さらに、土地を購入して注文住宅を建てるケースでは、労働金庫住宅ローンのつなぎ融資や分割実行の柔軟性が大きなアドバンテージを発揮します。ネット銀行の多くは完成物件の一括融資を前提としており、着工金や中間金の支払いに高金利な外部つなぎローンを使わざるを得ず、結果として諸費用総額が跳ね上がる事態が散見されます。
【実態検証】利用者の生の声と審査基準のリアル|厳しいと言われる背景
インターネット上の金融掲示板やSNSでは、「ろうきんの住宅ローンは審査基準が厳しい」という評判が散見されます。しかし、現場の融資担当者の証言や実際の審査事例を精査すると、この評価は半分正しく、半分は誤解に基づくものであることが分かります。
審査が厳しいとされる主な要因は、以下の2点に集約されます。
- 返済比率と収入証明の厳格な確認:前年の源泉徴収票だけでなく、課税証明書や給与明細の突き合わせ、各種手当の恒常性を細かくチェックする組織風土があります。
- 所属団体を通じた確認手続き:労働組合員として申し込む場合、所属組合の在籍確認や手続きが介在するため、WEB完結型のスピード審査に慣れた層には「手続きが煩雑で厳しい」と体感されがちです。
しかし、信用の実態に対する審査スタンスは、むしろ民間銀行よりも柔軟な側面を持ち合わせています。一般的な市販銀行が「勤続年数3年未満」や「契約社員・派遣社員」をスコアリング審査の段階で機械的に除外することがあるのに対し、ろうきんは協同組織としての理念に基づき、現在の返済原資や雇用継続性を個別面談で総合的に評価します。
実際に利用したユーザーの手記やアンケート調査では、「自動車ローンやリボ払いの残債があったが、住宅ローンと一本化するプランを提案してもらえて通過できた」「育児休業からの復職直後でも、復帰後の想定年収を丁寧に算出して審査に乗せてくれた」といった、現場担当者の親身なサポート力を評価する生の声が多数寄せられています。

一般に知られていない盲点と組合員優遇金利の真価
ろうきん住宅ローンを語る上で欠かせないのが、利用者の属性による金利体系の階層構造です。ろうきんは本来、労働組合や生協の組合員が出資して支え合う金融機関であるため、提供される金利プランには明確な優遇幅の差が設けられています。
具体的には、以下の3つの区分によって適用金利が異なります。
- 団体会員組合員:ろうきんに出資している労働組合・職員団体の所属員(最も優遇幅が大きい)
- 生協会員組合員:ろうきんに出資している生協の組合員および同一世帯の家族(中間の優遇幅)
- 一般勤労者:上記に該当しない地域住民(優遇幅は標準的)
勤務先の企業に労働組合があり、その組合がろうきんの団体会員であれば、ろうきん住宅ローンの組合員優遇金利により、メガバンクに引けを取らない低金利と手厚い保障を同時に享受できます。生協会員であっても、少額の出資金を支払って生協に加入することで、一般枠よりも有利な金利プランを適用可能な地域が多く存在します。
他方で、一般勤労者が単独で申し込む場合、ネット銀行の最優遇金利と比較して表面金利で0.2%〜0.4%程度の開きが生じるケースがあります。「誰でも一律にネット最安水準で借りられるわけではない」という点は、事前に押さえておくべき構造的真実です。
【2026年版】借り換えシミュレーションと今後の金利見通し
日銀の政策金利引き上げが段階的に進む2026年の市場環境において、既存の住宅ローン保有者にとって借り換えの採算ラインはどう変化しているのでしょうか。金利上昇トレンドにおける借り換えシミュレーションの検証を行います。
例えば、過去に年1.3%前後の固定金利や、見直しが進んでいない地方銀行の変動金利(年0.9%超)で残高3,000万円・残期間25年を抱えている場合を想定します。これをろうきんの変動金利(優遇適用後・年0.6%水準)へ借り換えた場合、月々の返済額は約4,000円〜5,000円軽減され、総返済額では約120万円〜150万円の圧縮効果が試算されます。
借り換えに際して最も注目すべきは、ろうきん住宅ローンの団信保障内容と手数料のバランスです。ろうきんでは、全疾病保障や就業不能時保障、夫婦で加入できる連生団信などの保障特約を、民間の上乗せ金利(年+0.2%〜0.3%)よりも割安な設定で組み込めるケースが多く、金利差だけでなく「保険の見直し」を兼ねた家計防衛策として機能します。
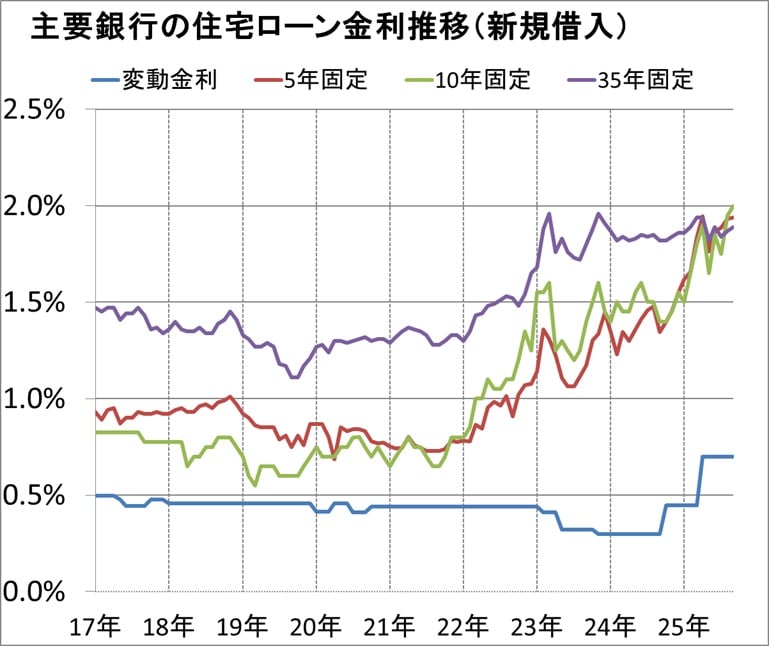
今後の金利見通しについて、金融市場では短期金利の緩やかな上昇圧力が定着しつつあります。変動金利の上昇ペースは各金融機関の体力と調達コストに依存しますが、ろうきんは地域勤労者の生活支援を標榜する組織特性上、民間の営利銀行のように過度な利ざや拡大に走る動機が薄いと分析されています。急激な基準金利の引き上げに対して一定のブレーキが働く安心感は、利用者の心理的安定につながっています。
【プロの結論】2026年にろうきんを選ぶべき人・慎重になるべき人の判断基準
金融工学的な損益計算と利用者の生活防衛の双方から導き出される、ろうきん住宅ローンの明確な選択基準を整理します。
ろうきんを積極的に選ぶべき人
- 勤務先の労働組合がろうきん会員である人:最大級の金利優遇と手厚いサポートをフルに享受できます。
- 注文住宅の建築やリノベーションを計画している人:つなぎ融資や分割実行にワンストップで対応し、余計な中間手数料を抑えられます。
- 手元の現金を残し、初期費用を極力抑えたい人:保証料ゼロ、事務手数料定額制の恩恵を最大化できます。
- マイカーローンや教育ローンなどの既存借入がある人:複数債務を低利な住宅ローンに一本化する独自プランの恩恵を受けられます。
慎重な検討・他行比較を推奨する人
- 団体会員・生協会員の枠組みに属さない一般勤労者で、純粋な表面金利の最安値のみを追求したい人:ネット銀行のキャンペーン金利の方が適している場合があります。
- 平日の対面相談や紙の書類提出を嫌い、完全オンライン・最短数日で手続きを完了させたい人:ろうきんの窓口審査プロセスが手間に感じられるリスクがあります。
【ろうきん住宅ローン金利推移】に関するよくある質問(FAQ)
Q1:労働組合がない会社に勤めていても、ろうきんで住宅ローンを借りられますか?
A1:利用可能です。ろうきんは「一般勤労者」としての借入枠を設けているほか、地域の生活協同組合(生協)に組合員として加入(数百円〜千円程度の出資金)することで、「生協会員組合員」としての優遇金利プランを適用できる地域が多くあります。
Q2:ネット銀行と比べて金利が高く見えますが、どちらが得ですか?
A2:借入額や建築形態によります。ネット銀行は借入額の2.2%(4,000万円で88万円)の融資事務手数料がかかるのに対し、ろうきんは定額(数万円)かつ保証料無料です。諸費用を含めた「総支払額」で比較した場合、借入から10〜15年程度のスパンではろうきんが有利になるケースが多々あります。
Q3:2026年以降に金利が上昇した場合、ろうきんの変動金利はどうなりますか?
A3:ろうきんの変動金利も短期プライムレート等に連動して見直されますが、多くのろうきんで「5年ルール(金利が変わっても5年間は毎月の返済額を据え置き)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」が採用されており、急激な家計破綻を防ぐセーフティネットが機能します。
まとめ:利上げ局面を賢く乗り切るための住宅ローン戦略
金利上昇が現実のものとなった2026年において、住宅ローン選びの本質は「目先の表面金利の安さ」から「トータルコストの抑制と持続可能性」へとシフトしています。ろうきん住宅ローンは、過去10年の金利推移のなかでも安定した運用を続け、保証料負担ゼロやつなぎ融資対応といった実務的な強みを維持してきました。
自身の所属属性(組合員・生協会員等)を確認し、事務手数料や団体信用生命保険の特約まで含めた総合的なシミュレーションを行うことが、後悔のないマイホーム資金計画を確立するための決定打となります。 (出典: ろうきん住宅ローン金利推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。