ろうきんの住宅ローン金利は高い?総支払額と審査の罠を徹底検証
マイホームの購入や借り換えを検討する際、各種比較サイトやSNS上で頻繁に目にするのが「ろうきん(労働金庫)の住宅ローンは金利が高い」という噂です。日本銀行の利上げ局面が定着し、金利ある世界への移行が進む2026年現在、住宅ローン選びにおけるコンマ数パーセントの差は、家計に極めて重い影響を与えます。
ネット銀行各社が0.3%〜0.5%前後の超低金利を打ち出す中、ろうきんの提示する店頭金利や標準引き下げ金利は、一見すると割高に映る場面が少なくありません。しかし、住宅ローンの損得は「表面金利」だけで決まるものではありません。保証料、事務手数料、団体信用生命保険の特約費用、さらには審査の柔軟性まで含めた総合的なコストを精緻に検証すると、世間のイメージとはまったく異なる実態が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面金利だけを比較するとネット銀行より高めに見えるが、ろうきんは「保証料無料」「手数料格安」のため初期費用を劇的に抑えられる。
- 要点2:団体会員(労働組合員)や生協会員向けの優遇幅が大きく、属性や利用条件次第では総支払額でメガバンク・ネット銀行を逆転するケースが存在する。
- 要点3:勤続年数の短さや他社借入のおまとめ対応など、営利を目的としない金融機関ならではの柔軟な審査基準が最大のセーフティネットとなる。
【2026年最新】ろうきんの住宅ローン金利は本当に高いのか?表面金利と実質のギャップ
ネット上の住宅ローン比較ランキングを開くと、上位を独占するのは常にネット銀行です。これを見て「ろうきんは金利が高いから候補から外そう」と即断してしまう人は少なくありません。しかし、この判断には大きな落とし穴が存在します。
住宅ローンのコスト構造は、毎月の利息計算の基準となる「表面金利」と、契約時に一括または上乗せで支払う「諸費用」の合算で成り立っています。ネット銀行住宅ローン比較において提示される魅力的な金利の多くは、借入額に対して一律2.2%(税込)の高額な事務手数料を前払いすることが前提となっています。仮に4,000万円を借り入れた場合、契約の瞬間に88万円もの現金が諸費用として吹き飛ぶ計算です。
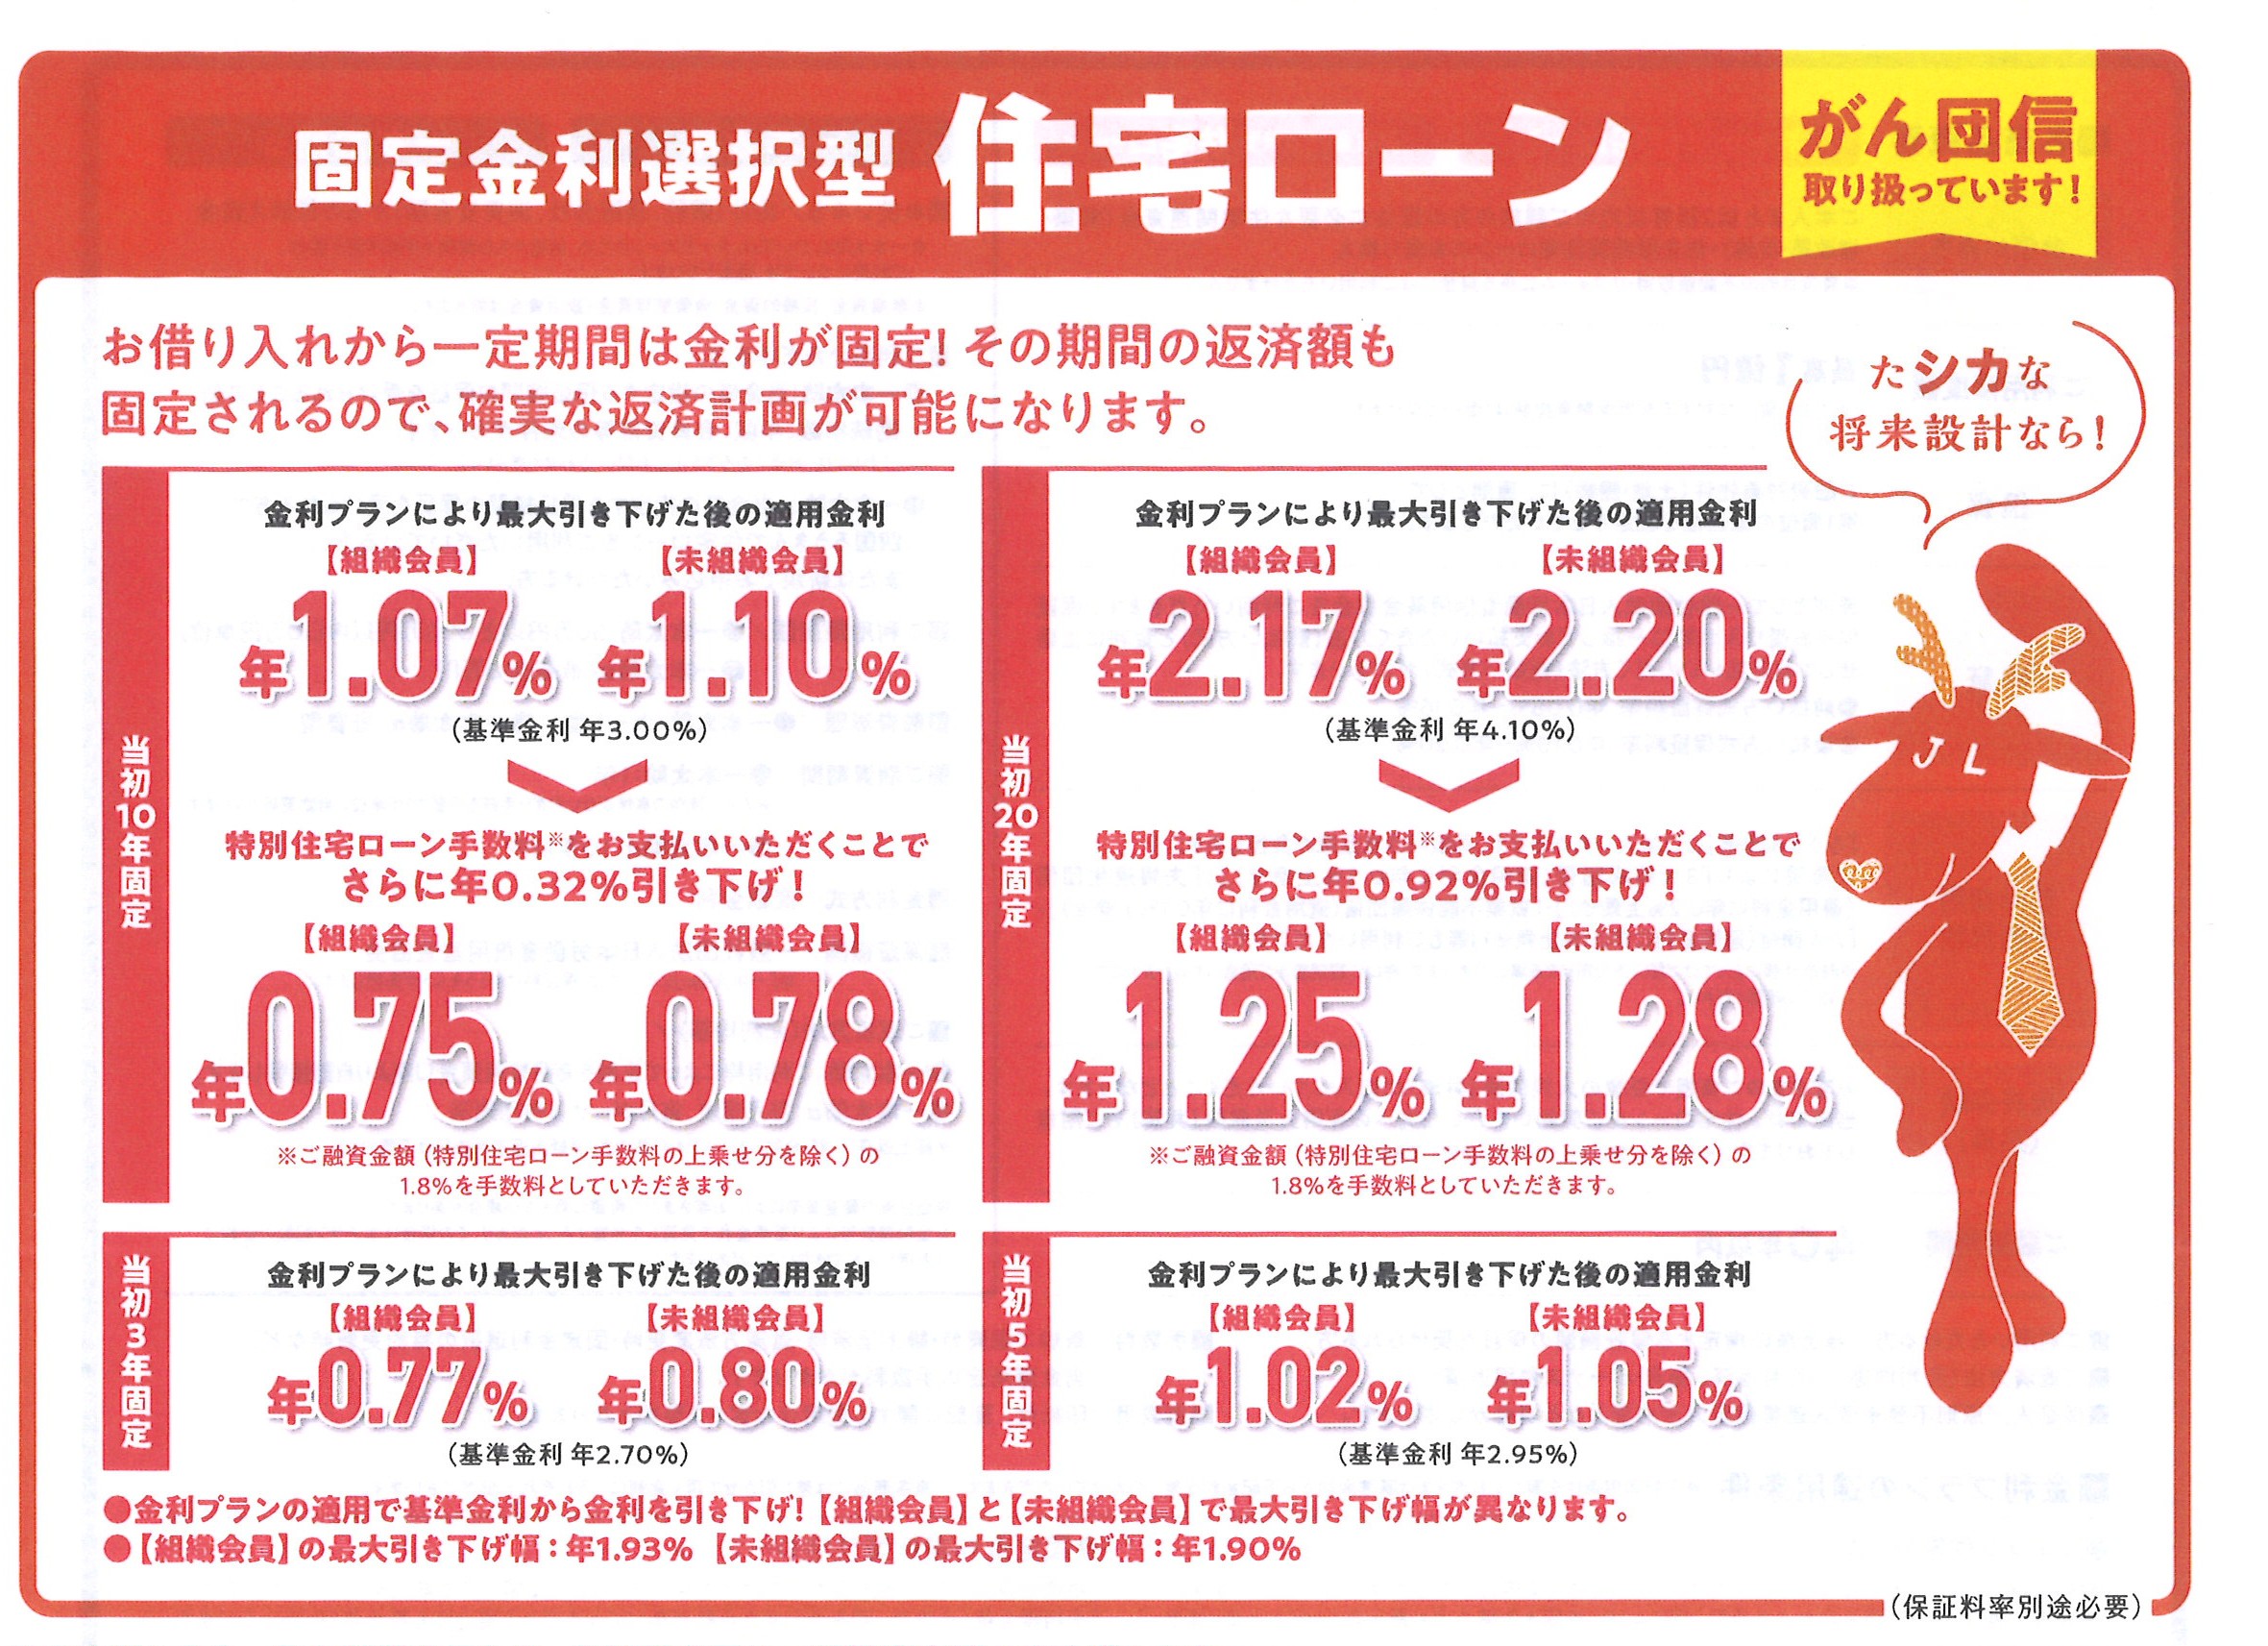
これに対し、ろうきんの住宅ローンにおける最大の特徴は、ろうきん住宅ローン保証料無料という強力な設計にあります。一般的な都市銀行で必要となる数十万円単位の保証料をろうきん側が全額負担し、さらにろうきん住宅ローン事務手数料も数千円〜数万円程度の手数料設定に抑えられています。表面金利の0.1%〜0.2%程度の差は、諸費用の差額によって数年から十数年単位で相殺される構造になっているのです。
徹底比較|ろうきんとネット銀行・メガバンクの「総支払額」を暴く
実際の借入において、どちらが本当にお得なのか。4,000万円を35年返済で借り入れた場合の具体的な試算データをもとに、ろうきん住宅ローン総支払額と他行のコスト構造を比較検証します。
| 項目 | ろうきん(組合員優遇適用) | ネット銀行(代表例) | メガバンク(都市銀行) |
|---|---|---|---|
| 適用金利(変動型の目安) | 年0.550%〜0.625% | 年0.380%〜0.450% | 年0.475%〜0.625% |
| 融資事務手数料 | 一律 33,000円(組合員等) | 借入額の2.2%(約88万円) | 一律 33,000円 |
| 保証料 | 0円(ろうきんが全額負担) | 0円(金利・手数料に内包) | 約82万円(外枠方式の場合) |
| 繰上返済手数料 | 窓口・ネット共に何度でも0円 | ネット無料(一部条件あり) | ネット無料 / 窓口は有料 |
| 初期諸費用の総額 | 最安水準(約10万〜20万円) | 高額(約90万〜110万円) | 高額(約90万〜120万円) |
| 編集部の実質コスト判定 | 繰上返済や短期売却で最安に | 35年完走なら利息面で有利 | 標準的だが手数料体系に注意 |
このデータが示す通り、ろうきん住宅ローン金利比較を正確に行うためには「初期費用の差額」を無視できません。もし10年〜15年後に住宅を売却したり、途中でまとまった繰上返済を行ったりする場合、ネット銀行に支払った約88万円の事務手数料は一切戻ってきません。一方、ろうきんなら初期費用が圧倒的に軽いため、短中期での実質負担額はネット銀行よりも安くなる逆転現象が頻繁に起こります。
【実態検証】利用者の生の声と中央ろうきんの評判から見えた真実
オープンな情報空間や金融コミュニティにおいて、ろうきんはどのように評価されているのでしょうか。首都圏を管轄する中央ろうきん住宅ローン評判や、全国各地のろうきん利用者の体験談を取材すると、明確な2つの傾向が見えてきます。
ポジティブな評価として圧倒的に多いのは、「諸費用を含めた資金計画の立てやすさ」と「担当者の親身な対面サポート」です。大手金融機関の審査に落ちた経験を持つ30代の会社員男性は、次のように当時の切実な状況を語っています。
「転職後1年未満という理由でネット銀行の事前審査は全滅でした。途方に暮れて会社の労働組合に相談したところ中央ろうきんを紹介され、担当者が勤務先の将来性や給与体系を丁寧に確認して本審査を通してくれました。金利の表面的な低さよりも、確実に家を持たせてくれた恩義を感じています。」
一方で、ネガティブな口コミの多くは「手続きのデジタル化の遅れ」と「組合員以外の金利格差」に集中しています。スマートフォンのアプリだけで契約が完結するネット銀行に慣れた若い世代からは、「平日に店舗窓口へ行く必要があった」「提出書類の量が多すぎる」といった不満の声が上がっています。また、ろうきん住宅ローン組合員優遇を受けられない一般勤労者の場合、引き下げ幅が縮小されて金利が高くなってしまう点もリアルな不満点として挙げられています。

見落とし厳禁!ろうきん住宅ローンの決定的なデメリットと落とし穴
公平な報道視点から、ろうきんを利用する際の具体的なろうきん住宅ローンデメリットも包み隠さず指摘しなければなりません。
1. 団体信用生命保険(団信)の特約コスト
ろうきんでも手厚いろうきん住宅ローン団体信用生命保険が用意されており、基本となる死亡・高度障害保障の保険料はろうきんが負担します。しかし、がん保障や3大疾病保障、就業不能保障といった手厚い特約を付加する場合、年0.1%〜0.3%の金利上乗せが発生します。近年、ネット銀行では「がん50%保障や全疾病保障が上乗せ金利なし(0円)で自動付帯」するプランが主流となっているため、特約付き団信を重視する人にとっては割高感が生じます。
2. 会員区分による「金利の階層構造」
ろうきんの金利体系は、利用者の立場によって3段階に分かれています。
- 団体会員の構成員:労働組合に所属している正社員(最大優遇)
- 生協会員の組合員:生活協同組合の組合員および同一世帯の家族(中等度優遇)
- 一般勤労者:上記いずれにも該当しない個人(優遇幅が小さい)
労働組合のない企業に勤めている場合でも、地域の生協(コープなど)に出資金(数百円〜数千円程度)を支払って加入すれば「生協会員」として優遇金利の適用を受けられます。この手続きを知らずに一般勤労者として申し込むと、高い金利を背負わされることになるため注意が必要です。
3. 変動金利の基準レートと市場連動の性質
過去から現在に至るろうきん住宅ローン変動金利推移を分析すると、プライムレートを基準とする伝統的な金利設定を維持しています。日銀の政策金利引き上げ局面において、ネット銀行が独自の営業戦略で金利引き上げを抑制するケースがあるのに対し、ろうきんは基準に忠実に見直しを行う傾向があります。金利改定のタイミングやルールを契約前に確認しておくことが不可欠です。
【プロの結論】審査基準とおまとめ融資の強み|おすすめできる人・慎重になるべき人の判断基準
なぜろうきんは、民間銀行とは一線を画す独自路線を歩んでいるのでしょうか。その背景には、労働組合や生協が出資して作った「働く人のための非営利金融機関」という組織の成り立ちがあります。株主への利益還元を最優先する一般の株式会社(銀行)と異なり、利用者の生活安定を目的としているからこそ、独自の強みが生まれています。
特筆すべきは、ろうきん住宅ローン審査基準の柔軟性と「おまとめ融資(マイホーム借換+他社借入一本化)」の存在です。一般的な銀行では、自動車ローンやカードローンの残債があると住宅ローン審査で即座に否決されるか、減額融資となります。しかし、ろうきんでは既存の借入を住宅ローンと一本化し、長期・低利で返済計画を立て直すプランを用意しています。個人の信用情報や一時的な経済的苦境に対し、画一的なアルゴリズムで機械的に落とすネット銀行とは異なり、対面で「生活再建の可能性」を審査してくれる点は唯一無二のセーフティネットと言えます。
さらに、資金に余裕ができた際にこまめに返済したい層にとって、ろうきん住宅ローン繰上返済手数料が窓口・インターネットバンキングを問わず完全無料である点は、長期の家計防衛において極めて有利に働きます。
ろうきんの住宅ローンが向いている人
- 勤務先の労働組合がろうきんに加盟している人
- 住宅購入時の手元資金(自己資金)を減らしたくない、諸費用を最小限に抑えたい人
- 転職したばかり、自営業、契約社員など、民間銀行の審査に不安がある人
- 自動車ローンや他社借入があり、住宅ローンと一緒に低金利でまとめたい人
- 10〜15年程度のスパンで繰上返済や住み替え・売却を想定している人
ろうきんの住宅ローンを避けるべき人
- 労働組合がなく、生協への加入手続きも行いたくない一般勤労者の人
- 金利上乗せなしで手厚い疾病保障団信を付けたい人
- すべての手続きをスマートフォンやWeb上で完結させたい人
- 35年間一切繰上返済をせず、最安の表面金利だけで完走する計画の人

【ろうきん 住宅ローン 金利 高い】に関するよくある質問(FAQ)
Q1:労働組合がない会社に勤めていますが、ろうきんで住宅ローンを組むと金利は高くなりますか?
A1:そのまま「一般勤労者」として申し込むと優遇幅が小さく高金利になりますが、お住まいまたは勤務地の生活協同組合(コープ等)に加入して「生協会員」になれば、組合員に近い優遇金利が適用されます。出資金は数百円〜千円程度から可能で、脱退時には返還されるため、実質的なハードルは非常に低いです。
Q2:ネット銀行とろうきん、結局どちらが総支払額で安くなりますか?
A2:35年間一切繰上返済をせず借入を維持する場合は、表面金利の低いネット銀行が有利になるケースが多いです。しかし、借入から10年〜15年程度で繰上返済を完了したり、売却・住み替えを行う場合は、融資事務手数料(借入額の2.2%)がかからないろうきんの方が総支払額で安くなる傾向があります。
Q3:ろうきんの事前審査で他社の借金を隠すとどうなりますか?
A3:個人信用情報機関を通じてすべての借入履歴が確認されるため、隠すことは不可能です。むしろ、ろうきんには「既存のマイカーローンや教育ローンを住宅ローンに組み込んで返済負担を軽減するプラン」が用意されているため、最初から正直に相談して一本化を依頼するのが最も有利な進め方です。
まとめ:表面金利の数字に惑わされず総支払額と安心で選ぶ2026年の戦略
「ろうきんの住宅ローンは金利が高い」という言説は、比較サイトに並ぶ表面金利の数字だけを切り取った一面的な見方に過ぎません。数十万円から百万円近くに達する保証料・事務手数料の免除、何度でも手数料ゼロで実行できる繰上返済環境、そして属性に縛られない柔軟な審査体制までを総合的に評価すれば、ろうきんは依然として極めて魅力的な選択肢です。
住宅ローン選びで後悔しないための鉄則は、提示されたパーセンテージの低さだけに飛びつくのではなく、諸費用を含めたキャッシュフローと将来のライフプランを照らし合わせることです。自身の所属する労働組合や生協の優遇制度を確認した上で、ネット銀行の見積もりと「実質総支払額」で比較検討することが、2026年の住宅ローン選びにおける最大の防衛策となります。 (出典: ろうきん 住宅ローン 金利 高い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。