トヨタの納税額はいくら?法人税ゼロの真相と消費税還付のからくり
日本を代表するグローバル企業であるトヨタ自動車。同社が公表する決算短信や有価証券報告書を開くと、そこには国家予算の一角をも揺るがす桁外れの数字が並んでいます。営業利益や純利益で過去最高を塗り替える一方、一般のビジネスパーソンや納税者の間では「トヨタの納税額は実際いくらなのか」「日本一の納税企業とは本当か」という純粋な疑問が絶えません。
その一方で、ネット上では定期的に「トヨタは過去に法人税を1円も払っていなかった」「消費税の還付金で不当に儲けている」といった批判的な言説が拡散し、議論が紛糾しています。果たしてそれらは事実なのか、それとも制度の誤解から生じた都市伝説なのか。本稿では、トヨタ自動車の最新決算データから読み解くリアルな納税実態、過去の「法人税ゼロ」のカラクリ、そして輸出戻し税の仕組みまで、客観的な財務データと税制のルールに基づいて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:トヨタの年間法人税等(連結)は数千億円から1兆円超に達し、名実ともに日本の納税額ランキング日本一の座を維持している。
- 要点2:「法人税ゼロ」と騒がれた期間(2008年度〜2012年度頃)は、リーマンショックに伴う巨額赤字による繰越欠損金の制度適用が原因であり、合法的な税務処理である。
- 要点3:巨額の消費税還付金は輸出免税制度に基づく二重課税防止の仕入れ税額控除であり、企業への補助金や不当利益ではない。
【2026年最新】トヨタ自動車の納税額はいくら?決算データから見る圧倒的実態
日本国内で最も多くの利益を稼ぎ出すトヨタ自動車は、納めている税金の規模においても群を抜いています。トヨタ自動車の連結決算における「法人所得税等」の項目を確認すると、直近の好業績期には年間8,000億円から1兆円超という天文学的な金額が計上されています。
単一の企業グループが納める税額としては国内ダントツの首位であり、日本の国税収入全体に対しても極めて大きなインパクトを与えています。企業の納税実態を正確に把握するためには、連結ベースと単体(トヨタ自動車株式会社単体)ベースの違いを理解する必要があります。
トヨタの財務諸表に計上される主な税金関連の内訳は以下の通りです。
- 法人税・地方法人税:国の一般会計の財源となる国税。所得(税務上の利益)に対して課税される。
- 法人住民税・法人事業税:本社や工場を置く愛知県や豊田市などの自治体に納める地方税。
- 外国税額控除:海外子会社から受け取る配当や現地法人が納めた税金との二重課税を調整するための税額控除。
- 租税公課:固定資産税や自動車税、印紙税など、損益計算書上の経費として処理される諸税。
グローバル企業であるトヨタは、米国、欧州、アジアなど世界各地の現地法人でも巨額の税金を納めています。国内本社の単体決算においても、利益水準に連動して数千億円規模の法人税・住民税・事業税を毎年着実に国および自治体へ納付しています。

「トヨタが法人税0円だった」噂の真相|赤字決算と繰越欠損金の仕組み
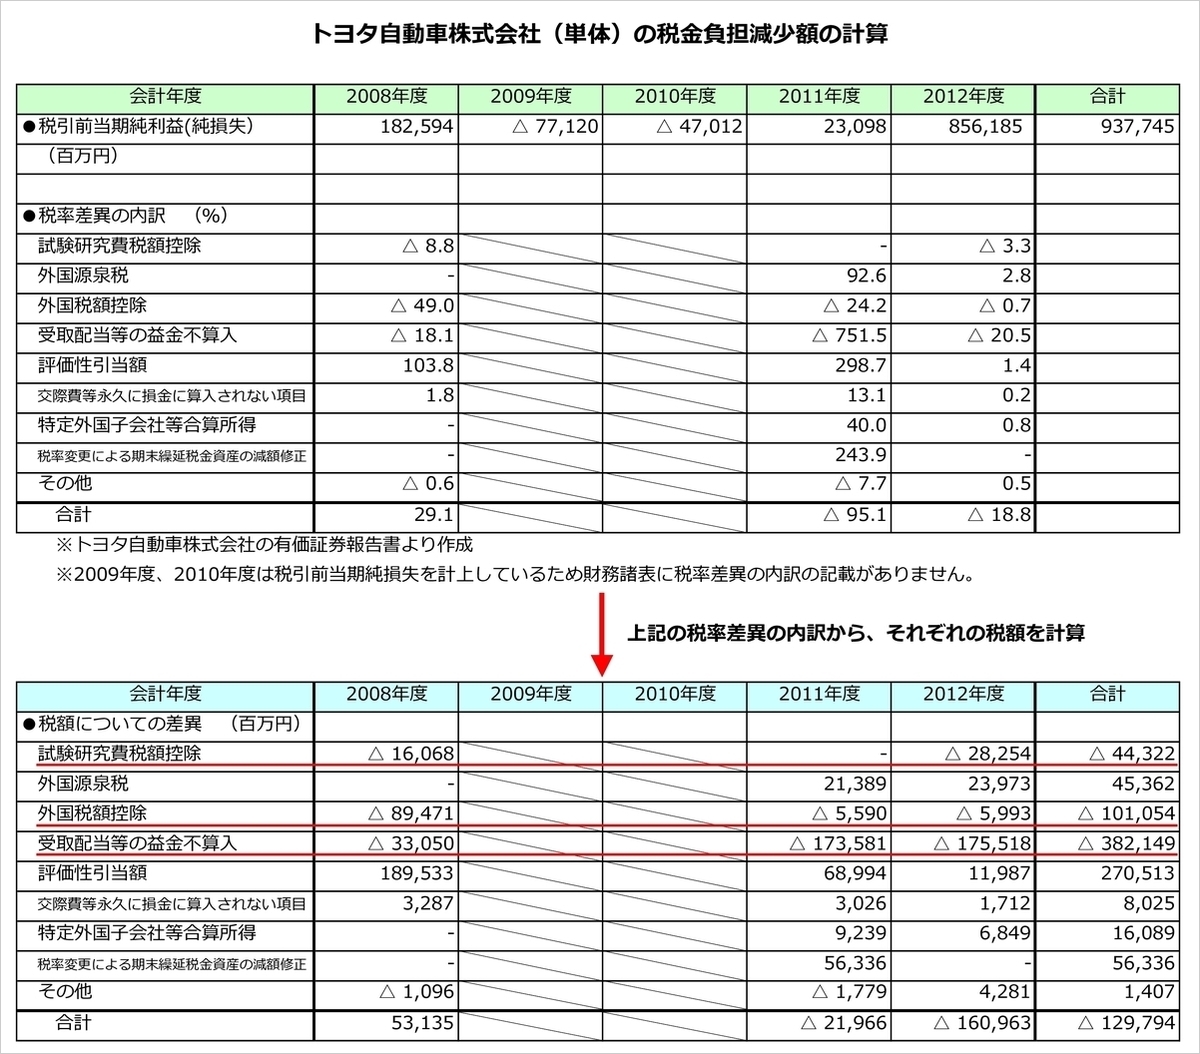
巨額の税金を納めるトヨタですが、過去に「トヨタは日本一儲かっているのに法人税を1円も払っていない」と国会やメディアで激しいバッシングを浴びた時期がありました。この言説は単なるデマではなく、税務上の事実として2008年度(2009年3月期)から約5年間にわたり、トヨタ自動車単体の法人税(国税部分)がゼロまたは極めて少額であった時期が存在します。
なぜ世界屈指の巨大企業が法人税を納めていなかったのか。その背景には、2008年秋に発生したリーマンショックと、それに伴う急激な超円高(1ドル=70円台)がありました。
当時、輸出依存度の高かったトヨタの単体業績は壊滅的な打撃を受け、2009年3月期には本業の儲けを示す営業損益が創業以来初となる4,610億円の巨額赤字に転落しました。税引前当期純損益でも巨額の損失を計上しています。
法人税は、企業の「所得(利益)」に対して課される税金です。したがって、赤字(所得がゼロ以下)の企業に法人税が課されないのは税法の基本原則です。さらに日本の税法には、事業年度に発生した赤字を翌年度以降に繰り越して将来の黒字と相殺できる「繰越欠損金控除」という正当な制度が設けられています。
トヨタはこの制度に基づき、リーマンショック時に発生した数千億円規模の累積赤字をその後の黒字と相殺していきました。その結果、営業黒字に回復した後も過去の赤字分が相殺枠として機能し、一定期間にわたって税務上の課税所得がゼロとなり、国税である法人税の納付が発生しなかったのです。
この間も、自治体に納める法人住民税の均等割や固定資産税、自動車税などの地方税は払い続けていました。決して不正な税逃れではなく、中小企業から大企業まで公平に適用される税法のルールに則った結果でした。
噂の真偽を徹底検証|ネットで議論される「消費税還付金」のからくり
ネット上の掲示板やSNSで頻繁に炎上するもうひとつのテーマが、「トヨタは消費税の還付金で毎年数千億円も懐を肥やしている」という言説です。「庶民が増税で苦しんでいるのに、輸出大企業だけが消費税を優遇されている」といった感情論が散見されますが、これは消費税の根本的な構造を無視した誤解に基づいています。
消費税には、国境を越えて商品が移動する際の国際ルールとして「仕向地主義(商品を最終的に消費する国で課税する)」という大原則があります。日本の消費税は「国内で消費されるモノやサービス」に対して課される税金であるため、海外へ輸出される自動車には日本の消費税が課されません(輸出免税)。
一方で、自動車メーカーが国内で部品や鋼材、設備を調達する際には、下請けメーカーやサプライヤーに対して消費税を上乗せして支払っています。この「国内仕入れ時に支払った消費税」を放置すると、輸出品に日本の消費税がコストとして上乗せされ、二重課税や国際価格競争力の著しい低下を招きます。
消費税の計算構造は以下の通りです。
納付すべき消費税額 = 預かった消費税(売上時) − 支払った消費税(仕入れ時)
国内向けの売上であれば「預かった消費税」から「支払った消費税」を差し引いた差額を税務署に納付します。しかし、売上の大半が海外輸出である場合、売上時の消費税率は0%(預かり消費税がゼロ)となります。
結果として、「0円(預かった税金) − 数千億円(仕入れ先へ前払いした税金) = マイナス数千億円」となり、仕入れの段階で前払いしていた消費税が税務署から手元に返還(還付)されます。
トヨタが受け取っている還付金は、トヨタがサプライヤーに立替払いした消費税が同額戻ってきているに過ぎず、企業の純利益を押し上げるものではありません。輸出戻し税は、世界各国の付加価値税(VAT)制度でも共通して採用されている標準的な仕組みです。
【データ検証】トヨタの納税額・財務指標と他指標の客観比較
トヨタの納税規模と税務環境がどれほど特異であるかを可視化するため、最新の財務傾向および税務上の主要指標を整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・国内相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間法人所得税等(連結) | 約8,000億〜1兆2,000億円規模(好業績期) | 上場企業の平均:数十億〜数百億円 | 日本国内の企業別納税額ランキングで圧倒的1位を維持。 |
| 実効税率(連結ベース) | 約28%〜31%前後で推移 | 日本の法定実効税率:約30.6% | 各種優遇税制や海外子会社の税率差はあるものの、標準的な負担率。 |
| 消費税の還付規模(単体推定) | 年間数千億円規模(輸出比率に連動) | 国内販売主体の企業は原則「納付」 | 輸出免税に伴う仕入れ税額控除の精算であり、不当な利益ではない。 |
| 地方自治体への税収貢献度 | 豊田市の市税収入の20%〜30%以上を占める年もある | 単一企業への依存度:通常5%未満 | 愛知県および豊田市の財政力指数を極めて高く維持する原動力。 |
【実態検証】世論と現場目線で見えたリアル|地域社会への計り知れない影響
トヨタの納税は、国税庁の統計だけでなく、本社を置く地元自治体の現場においてより直接的な影響を及ぼしています。愛知県豊田市は、地方交付税の不交付団体として知られており、その極めて豊かな財政基盤はトヨタ自動車およびその関連サプライヤー群が納める法人市民税、固定資産税、法人事業税によって支えられています。
豊田市の関係者や地元市民の証言によると、トヨタの業績が急回復し納税額が膨らむ年は、公共インフラの整備や子育て支援策、福祉サービスの予算が手厚くなる一方で、業績が悪化したリーマンショック直後には自治体税収が数百億円単位で激減し、予算編成の見直しを迫られた経験を持ちます。一企業の納税動向が地方自治体の行政サービスを直接左右する規模に達している点は、日本国内でも類を見ない特異な現場構造です。
一方で、SNSやネット掲示板における一般市民の反応を見ると、依然として「多国籍大企業はタックスヘイブンや制度の抜け穴を使って税金を逃れているのではないか」「もっと税金を納めて国民に還元すべきだ」という不信感の声が根強く存在します。
これに対し、経済アナリストや税理士などの専門家層からは「製造業として国内に多数の工場と雇用を残し、莫大な法人税を毎年真面目に納めている優良企業を感情論で叩くのは経済リテラシーの欠如である」という反論がなされ、ネット上では定期的に議論が二極化しています。
【プロの結論】感情的な企業批判を排し、税制リテラシーを高める判断基準
企業と税金を巡る議論において最も重要なのは、「会計上の利益」と「税務上の課税所得」の違い、そして「直接税(法人税)」と「間接税(消費税)」の性質の違いを客観的に切り分けるリテラシーです。
メディアで「過去最高益を達成した」と報じられても、それは全世界の子会社を含めた連結決算の数字であることが多く、日本国内で課税対象となる単体決算の数値とは異なります。また、過去の巨額赤字から立ち直った企業が繰越欠損金を利用することは、雇用の維持や設備投資の原資を守るために法が正当に認めた経済的防衛手段です。
企業活動の健全性を評価する際には、単に断片的な「納税ゼロ」や「還付金数千億円」という扇情的な見出しに惑わされることなく、企業が国内で生み出している直接雇用の規模、サプライチェーン全体への資金循環、そして好業績期における巨額の公租公課負担をトータルで見る視座が不可欠です。

【トヨタ 納税額】に関するよくある質問(FAQ)
Q1:トヨタ自動車の年間の法人税額はいくらですか?
A1:業績によって変動しますが、直近の好業績期における連結決算ベースの「法人所得税等」は年間8,000億円から1兆円超に達します。国内企業の中で名実ともにトップクラスの納税規模を誇ります。
Q2:トヨタが過去に「法人税ゼロ」だったというのは本当ですか?
A2:事実です。2008年のリーマンショック後に巨額の営業赤字を出した際、日本の税法に基づく「繰越欠損金控除」を適用したため、単体決算における国税としての法人税が数年間にわたりゼロになりました。ただし不正な脱税ではなく、法に基づいた正規の税務処理です。
Q3:トヨタが消費税の還付金でボロ儲けしているという噂は本当ですか?
A3:事実ではありません。消費税の輸出免税制度に基づき、国内で部品調達時に支払った消費税が戻ってきているだけであり、企業が不当な利益を得ているわけではありません。世界共通の二重課税防止ルールです。
Q4:外国税額控除とはどのような仕組みですか?
A4:トヨタのように世界各国で事業を展開する企業が、海外現地で税金を納めた上で日本本社へ配当を送金する際、国内外で税金が二重に取られるのを防ぐために、海外で支払った税額分を国内の法人税から差し引く制度です。
まとめ:今後の動向と税務データから読み解く日本経済の現在地
トヨタ自動車の納税額を巡る実態を総括すると、同社が巨額の利益を上げると同時に、年間数千億円から1兆円規模の法人税を納める「日本最大の納税企業」であることは揺るぎない事実です。過去の「法人税ゼロ」や「巨額の消費税還付金」といったセンセーショナルな話題も、税法の基本構造と国際ルールを精緻に紐解けば、いずれも正当な経済活動と法制度の運用結果であることが分かります。
自動車産業がEVシフトや知能化といった百年に一度の大変革期を迎える中、トヨタが今後も国内で高い収益性と納税能力を維持し続けられるかは、日本全体の財政と地域経済の命運をも握っています。不確かな情報や感情論に流されず、公開されている一次データと税制の仕組みを冷静に把握することが、現代のビジネスパーソンに求められる真のリテラシーです。 (出典: トヨタ 納税額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。