LINEポケットマネー審査は甘い?厳しい基準と落ちる理由・在籍確認の真相
日々の連絡ツールとして定着したLINEアプリ上で、申し込みから借入・返済まで完結する個人向け無担保ローンサービス「LINEポケットマネー」。少額から手軽に利用できる利便性が支持を集める一方、ネット上では「審査が甘い」「あっさり落ちた」「審査が異様に厳しい」といった正反対の口コミが飛び交い、実態を見極めかねている利用希望者も少なくありません。
2026年現在の金融業界において、フィンテックを活用したAI与信モデルは目覚ましい進化を遂げています。しかし、利便性の裏にある審査のハードルや信用評価の仕組みは、大手消費者金融や銀行カードローンとは異なる独自のロジックが組み込まれています。本稿では、メガバンクや大手信販会社のノウハウが融合したLINEポケットマネーの審査基準、在籍確認の実態、LINEスコアが及ぼす影響、そして否決を防ぐための要点を徹底取材に基づき解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査は決して「甘い」わけではなく、みずほ銀行とクレジットセゾンのノウハウに基づき、貸金業法(総量規制)やCIC信用情報を厳格に照会して合否を判定している。
- 要点2:「LINEスコア」の行動データが加味される独自モデルを採用しているが、信用情報に致命的な遅延や異動情報がある場合はスコアが高くても審査落ちとなる。
- 要点3:在籍確認は原則として書類審査を中心に進められ職場バレのリスクは低いものの、土日や夜間の申し込みは審査時間が翌営業日以降に延びるケースが多い。
【2026年最新】LINEポケットマネーの審査基準|甘い・厳しいの二極化する評価の真相
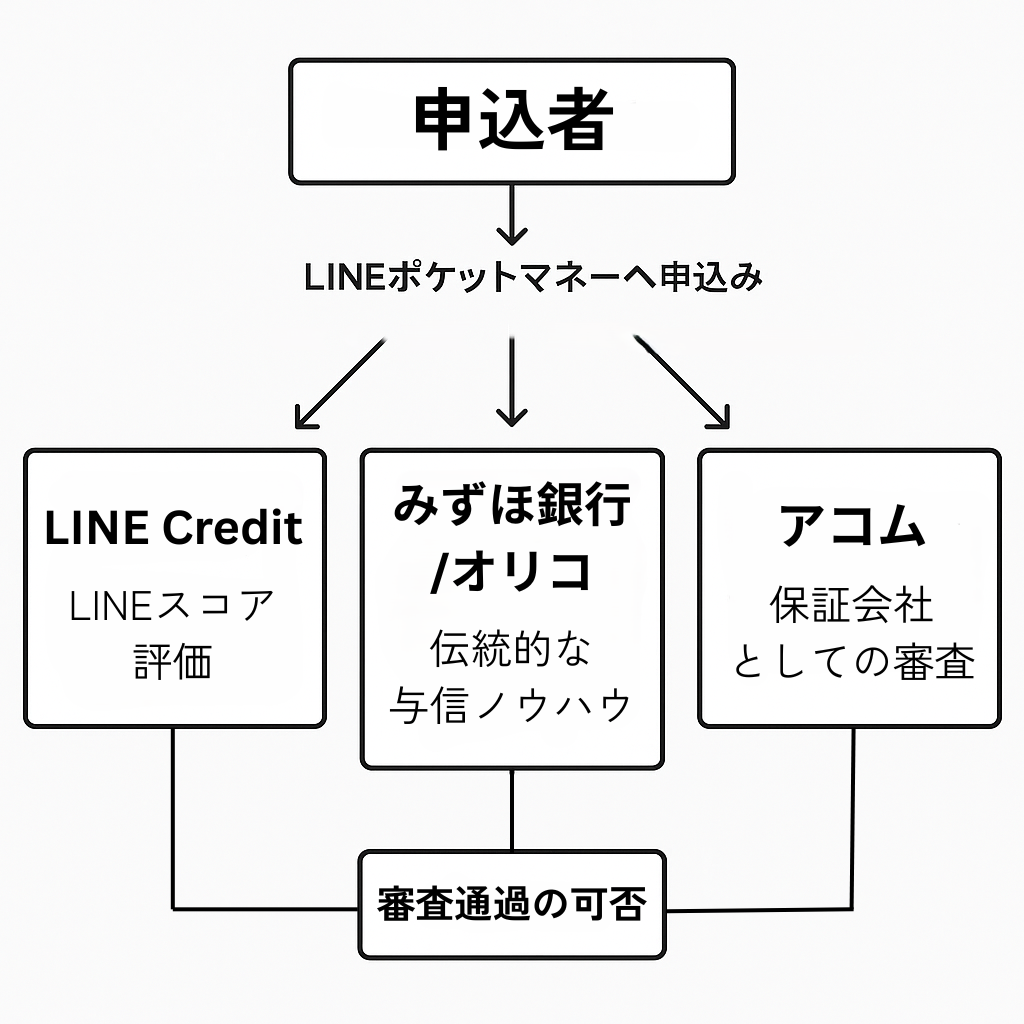
LINEポケットマネーの運営母体であるLINE Credit株式会社は、LINE Financial、みずほ銀行、そしてクレジットセゾンの3社による共同出資で設立された企業です。この座組みからも分かる通り、LINEポケットマネーの審査基準は、ITプラットフォーマーの利便性と、伝統的な大手金融機関の厳密なリスク管理が緻密に統合された構造を持っています。
一部のSNSやネット掲示板では「LINEを使っていれば無職でも借りられる」といった無根拠な噂が散見されますが、これは明確な誤解です。同社は貸金業者として登録されており、貸金業法に定められた「総量規制(年収の3分の1を超える借入の禁止)」の対象となります。したがって、安定した収入のない専業主婦(夫)や無職の方は、構造上申し込むことができません。
評価が「甘い」と「厳しい」で二極化する背景には、独自の多角審査が関係しています。従来のカードローンでは門前払いされがちだったフリーランスやギグワーカー、アルバイト従事者であっても、LINEの利用実績やLINEスコアの診断結果が良好であれば可決される事例がある一方、年収が高くても過去にクレジットカードの支払いを数日遅延させた履歴がある会社員があっさり否決されるケースが存在します。この「評価軸の多層化」こそが、ユーザーごとの体感難易度の乖離を生む根本原因です。

審査に落ちる決定的な理由とNGパターン|CIC信用情報と総量規制の壁
審査に通過できなかった際、利用者が直面するLINEポケットマネーで審査に落ちた理由の多くは、共通する明確なボトルネックに起因しています。運営側から否決の個別理由は開示されませんが、信用調査の実務フローから逆算すると、主な要因は以下の4点に集約されます。
第一に、指定信用情報機関であるLINEポケットマネーとCICの信用情報照会における傷(事故情報)です。過去5年以内にクレジットカード、携帯電話本体の割賦代金、他社ローンの返済で「異動」や度重なる延滞が記録されている場合、自動審査の初期段階で弾かれる確率が極めて高くなります。「LINEのアプリ内だから見逃される」ということは一切ありません。
第二に、貸金業法に基づく総量規制の上限到達です。すでに他社の消費者金融やクレジットカードのキャッシング枠で年収の3分の1に迫る借入がある場合、法律上これ以上の融資枠を設定できません。また、借入件数が3〜4社以上に分散している「多重債務状態」も、返済能力が著しく逼迫していると判断される典型的なNGパターンです。
第三に、短期間に複数の金融機関へ立て続けに申し込む「申し込みブラック」状態が挙げられます。1ヶ月の間に3社以上のローンへ申し込んだ履歴がCICに残っていると、資金繰りに重大な危機が生じていると警戒され、機械審査で否決フラグが立つ要因になります。
LINEスコアは審査にどう影響するのか?AIスコアリングの功罪
LINEポケットマネーの最大の特徴といえるのが、みずほ銀行とクレジットセゾンの与信ノウハウに、AIを活用した「LINEスコア」を掛け合わせるデュアル・スコアリングシステムです。LINEスコアが審査へ与える影響については、正しくその役割を理解しておく必要があります。
LINEスコアは、ライフスタイルや家計管理に関する約15問のアンケート回答と、LINEアプリ内での各種サービスの利用行動データを基に、300点〜1000点の間で算出されます。このスコアが高いほど、設定される適用金利の優遇や利用限度額の拡大に有利に働くとされています。
しかし、ここで極めて重要なのは「LINEスコアは加点要素であって、信用情報の免罪符ではない」という点です。どれほどLINEスコアが800点を超える高得点を記録していても、CICに長期延滞記録が存在していたり、年収申告に虚偽があったりした場合は無条件で審査落ちとなります。AIスコアはあくまで「従来の属性審査では見落とされがちだった個人のポテンシャルを補完する機能」に留まる点を認識しておくべきです。

在籍確認の実態と土日審査|会社バレを防ぐ連絡フローと審査時間のリアル
借入れを検討する読者が最も懸念するポイントの一つが「職場に電話がかかってきて借金がバレるのではないか」という不安です。実際のLINEポケットマネーの在籍確認は、利用者のプライバシーに最大限配慮された現代的な運用が採られています。
審査実務において、原則として職場への電話連絡は行われず、提出された社会保険証や給与明細、直近の源泉徴収票などの書類確認によって在籍の裏付けを取る方式が主流です。万が一、書類の不鮮明さや確認事項があり職場へ電話確認が必要となった場合でも、オペレーターは社名(LINE Credit)を出さず個人名で名乗り、非通知または発信専用番号から連絡するため、同僚に融資の申し込みであると露見する心配はほぼありません。
一方で、LINEポケットマネーの審査時間が遅いという不満の声も散見されます。この要因は主に申し込みのタイミングにあります。
LINEポケットマネーの土日審査については、アプリ自体からの申し込み受付は24時間365日稼働しているものの、人的な審査確認や信用機関の照会手続きの一部は平日の日中を中心に行われています。そのため、金曜の夜や土日・祝日に申し込んだ場合、結果の通知が月曜日以降に持ち越されるケースが珍しくありません。
LINEポケットマネーで即日融資を受ける条件を満たすには、「平日の午前中早い時間帯に不備のない本人確認書類を添付して申し込むこと」が前提となります。加えて、本人確認をオンライン(eKYC)で完結させ、借入方法をLINE Payへのチャージまたは登録銀行口座への即時振込に設定することが最短ルートとなります。
【実態検証】データで比較する審査難易度と他社カードローンとの決定的差異
LINEポケットマネーの立ち位置を客観的に把握するため、大手消費者金融系カードローンおよび銀行カードローンとの主要スペック・審査特性の比較データを下表にまとめました。
| 比較項目 | LINEポケットマネー | 大手消費者金融(アコム・プロミス等) | メガバンク系カードローン |
|---|---|---|---|
| 適用金利(実質年率) | 3.0% 〜 18.0%(スコア連動) | 3.0% 〜 18.0%(標準的上限) | 1.5% 〜 14.5%(低金利傾向) |
| 審査・与信モデル | CIC/JICC + LINEスコア(AI複合) | スコアリングシステム + CIC/JICC | 銀行独自の厳格審査 + 保証会社 |
| 審査スピード | 最短即日 〜 数日(平日日中推奨) | 最短3分〜20分程度 | 最短翌営業日 〜 1週間程度 |
| 在籍確認の電話連絡 | 原則書類代替(非通知配慮) | 原則電話なし(書類提出で代替) | 勤務先への電話連絡が基本 |
| 融資・管理の利便性 | LINEアプリ完結・1円単位返済 | 専用アプリ・提携ATM網充実 | 口座直結・キャッシュカード兼用 |
データが示す通り、審査の厳格さにおいては「銀行 > LINEポケットマネー = 大手消費者金融」という構図が成り立ちます。即時性を最優先するなら大手消費者金融に軍配が上がる一方、1円単位での少額借入・返済や、LINE Payとのシームレスな連携といった日常使いの柔軟性においてはLINEポケットマネーが突出しています。
一般に知られていない盲点とネットの誤解|審査落ち後の再申し込みと増額審査の鉄則
ネット上の情報には、利用者を誤認させる危険な噂が複数存在します。その最たるものが「LINEポケットマネーで審査落ちしてもすぐに再申し込みすれば通る」という言説です。
LINEポケットマネーの審査落ち後の再申し込みには明確なルールが存在します。一度否決された場合、信用情報機関に照会記録が保持される最低6ヶ月間は、再度申し込んでも機械的に否決される可能性が極めて濃厚です。再挑戦を期すのであれば、6ヶ月以上の期間を空け、その間に他社借入残高の減額や、勤続年数の積み上げなど属性の改善を図る必要があります。
もう一つの盲点がLINEポケットマネーの増額審査に伴うリスクです。初回契約時に設定された限度額(例:5万円〜10万円)から枠を広げたい場合、アプリ上から増額申請を行うことができます。しかし、増額審査の際にも改めてCICの信用情報が照会され、再審査が実施されます。
もし初回契約時よりも他社借入が増えていたり、返済の遅延履歴が発生していたりすると、増額が否決されるだけでなく、「利用枠の減額」や「利用停止」といった逆効果のリスクを招く場合があります。増額申請は、半年以上の期日通りの返済実績を積み重ねた上で、慎重に行うのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
フィンテック融資の急速な普及に伴い、スマートフォンのタップ一つで資金が調達できる手軽さは大きなメリットである反面、個人の債務管理意識を麻痺させやすいという行動経済学的なリスクを孕んでいます。安易な借入による多重債務リスクを防ぐため、編集部では以下の明確な判断基準を提示します。
▼ LINEポケットマネーの利用が向いている人
- 日頃からLINE Payを決済手段として活用しており、1,000円〜数万円単位の少額を柔軟に工面したい人
- 過去に支払いの滞納がなく、アルバイトや副業収入など少額でも継続的な定期収入がある人
- 専用カードの発行や郵送物の受け取りを避け、スマホアプリ1つで完結させたい人
▼ 慎重になるべき・利用をおすすめできない人
- 信用情報機関(CIC)に直近の未払い・延滞履歴が残っている人(大手消費者金融も含め否決の確率大)
- 土日や休日の深夜に今すぐ現金を引き出したい人(審査スピードを重視するなら大手消費者金融が有利)
- 日常のLINE利用感覚の延長で「借金であるという意識」が希薄になってしまう人
【ラインポケットマネー 審査】に関するよくある質問(FAQ)
Q1:LINEスコアが低くてもLINEポケットマネーの審査に通りますか?
A1:通過する可能性は十分にあります。LINEスコアは金利設定や限度額の優遇に用いられる補足データであり、本審査の根幹を担うのは安定した収入や勤務先情報、CICに記録された信用情報です。スコアが平均以下であっても、信用情報に問題がなく返済能力が認められれば契約可能です。
Q2:審査結果の通知が来ない場合、審査落ちを意味していますか?
A2:通知が遅いからといって必ずしも審査落ちとは限りません。申し込みが混雑している場合や、土日・祝日を挟んだ場合、または本人確認書類の画像に不鮮明な箇所があり目視確認が発生している場合、審査完了まで2〜3営業日以上かかることがあります。公式LINEアカウントからの通知を待つか、アプリ内の申込み状況画面をご確認ください。
Q3:審査落ちした場合、別のカードローンにはいつ申し込むべきですか?
A3:他社ローンへの申し込みは、信用情報機関にLINEポケットマネーの照会記録が登録されている状態で行うと「連続申し込み」とみなされる恐れがあります。急ぎの資金需要がない限りは、照会記録が消える6ヶ月後以降の申し込みが推奨されます。
Q4:学生やパート・アルバイトでも審査を通過できますか?
A4:満20歳以上で安定した継続収入がある方であれば、学生やパート・アルバイト、派遣社員の方でも申し込み可能です。ただし、収入がゼロの専業主婦(夫)や無職の方は、貸金業法の総量規制により申し込み対象外となります。
まとめ:客観的な信用情報把握と無理のない資金計画を
LINEポケットマネーは、みずほ銀行とクレジットセゾンの伝統的な与信力に、LINEプラットフォームの利便性を融合させた先進的な個人向け融資サービスです。アプリ完結のスムーズさや独自のスコアリングによる優遇といった恩恵がある反面、正規の貸金業法に則った厳格なCIC信用照会や総量規制のチェックが実施されています。
ネット上の「誰でも簡単に通る」「審査が甘い」という無責任な言説に惑わされることなく、自身の信用情報や他社借入の現況を冷静に把握することが審査通過の鍵となります。借入を検討する際は、少額の利用であっても毎月の返済計画を明確に立て、健全なクレジットライフを維持してください。 (出典: ラインポケットマネー 審査(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。